
Actualizat la 26 octombrie 2026.
Când un salariat lucrează temporar în altă localitate, în țară sau în străinătate, angajatorul îi acoperă transportul și cazarea și îi plătește o indemnizație, numită în practică diurnă. Mai jos sunt regulile din Codul muncii, diferența dintre ce poate acorda o firmă privată și ce primește un bugetar, plafonul până la care diurna nu se impozitează și documentele necesare.
Delegarea și detașarea
Angajatorul poate modifica unilateral locul muncii prin delegarea sau detașarea salariatului. Pe durata lor, salariatul își păstrează funcția și toate drepturile din contract (art. 42 din Codul muncii, Legea nr. 53/2003).
- Delegarea este exercitarea temporară, din dispoziția angajatorului, a unor sarcini de serviciu în afara locului de muncă (art. 43). Poate fi dispusă pentru cel mult 60 de zile calendaristice în 12 luni. Se poate prelungi cu perioade de maximum 60 de zile, dar numai cu acordul salariatului (art. 44 alin. (1)).
- Detașarea înseamnă schimbarea temporară a locului de muncă la un alt angajator, în interesul acestuia (art. 45). Poate dura cel mult un an, cu prelungiri excepționale din 6 în 6 luni, cu acordul ambelor părți (art. 46 alin. (1) și (2)).
Salariatul delegat sau detașat are dreptul la plata transportului și a cazării și la o indemnizație de delegare, respectiv de detașare, în condițiile prevăzute de lege sau de contractul colectiv de muncă aplicabil (art. 44 alin. (2) și art. 46 alin. (4)).
Cât poate acorda o firmă privată și cât primește un bugetar
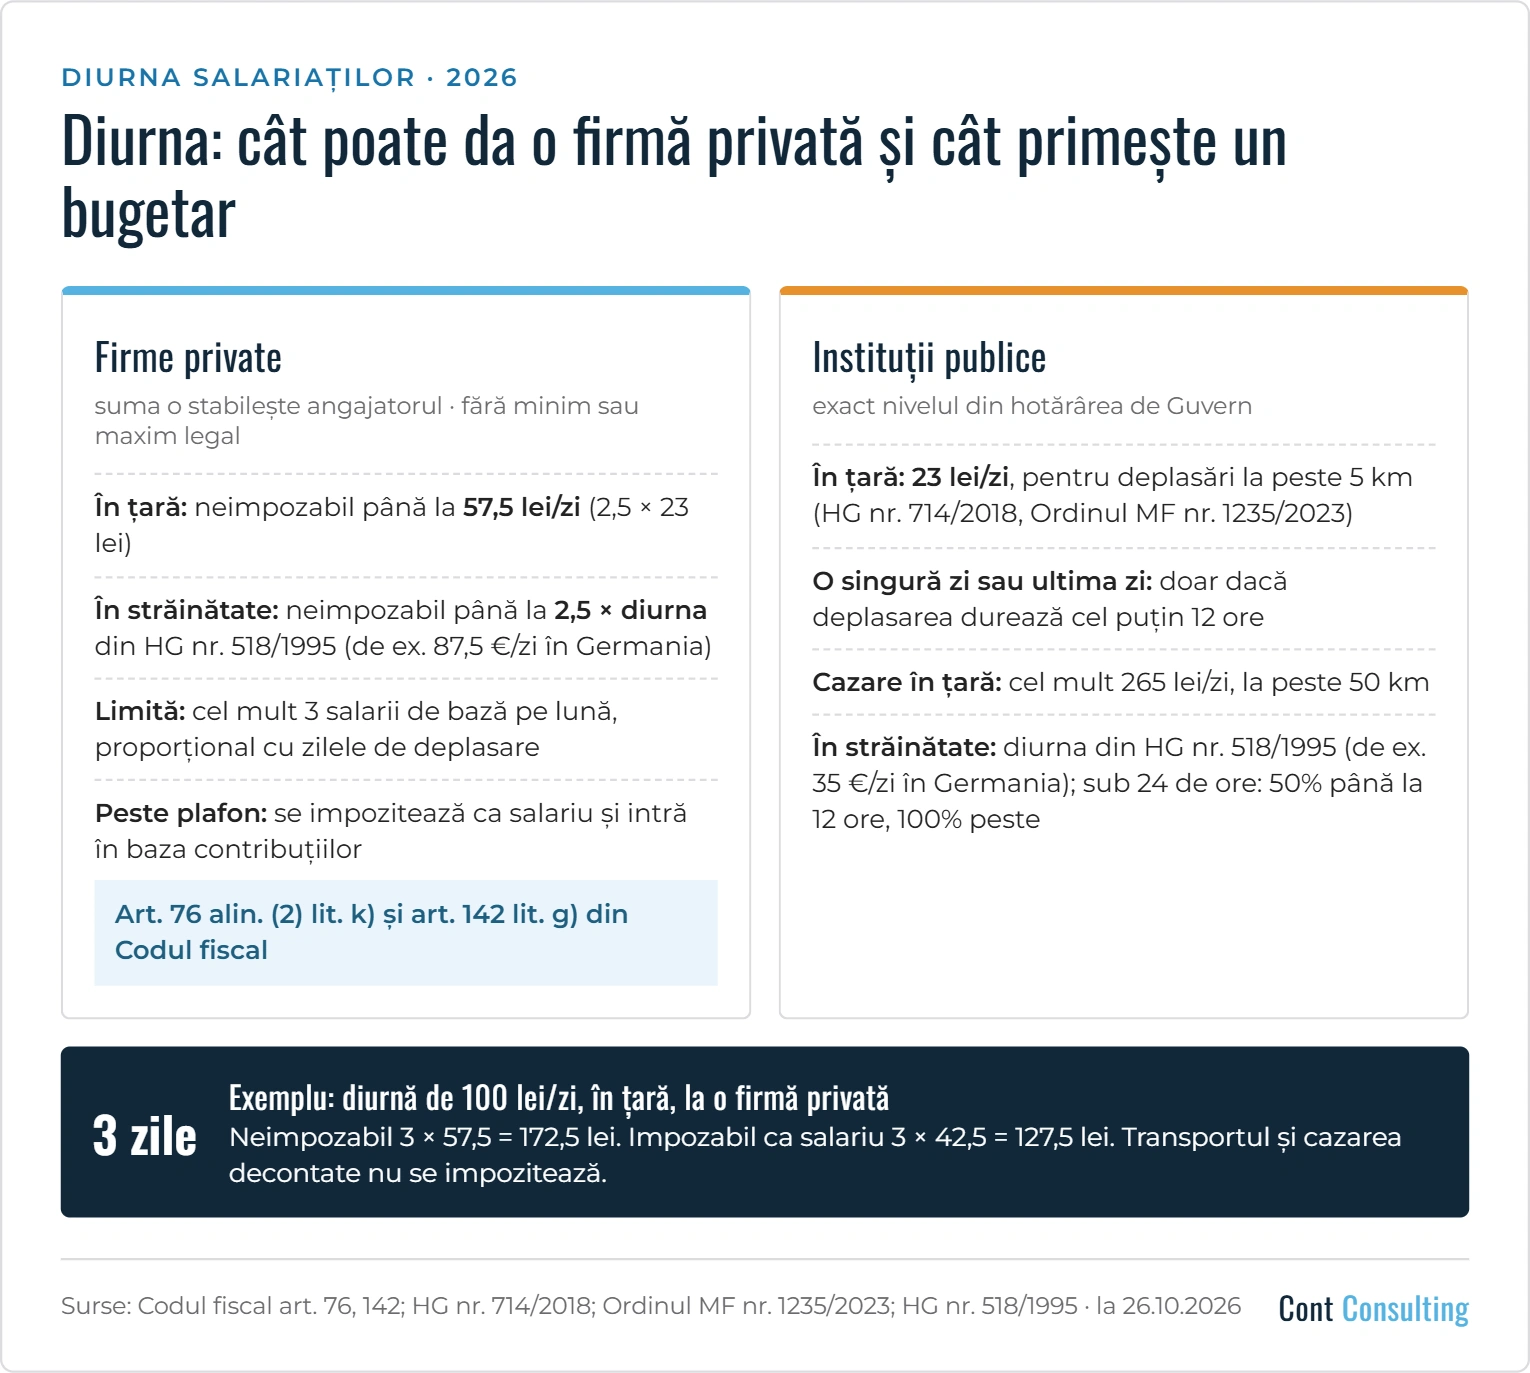
Firmele private stabilesc singure diurna, prin contractul colectiv de muncă, regulamentul intern, contractul individual de muncă sau o decizie a angajatorului. Legea nu impune nici un minim, nici un maxim. Pot acorda orice sumă. Diferența o face fiscul: până la un plafon, diurna nu se impozitează, iar ce depășește plafonul se impozitează ca salariu.
Instituțiile publice acordă exact nivelul stabilit prin hotărâre de Guvern, nici mai mult, nici mai puțin.
| Firme private | Instituții publice | |
|---|---|---|
| Cine stabilește suma | angajatorul (CCM, regulament, CIM sau decizie) | Guvernul: HG nr. 714/2018 (în țară) și HG nr. 518/1995 (în străinătate) |
| Minim legal | nu există | – |
| Maxim legal | nu există | nivelul din hotărâre |
| În țară | orice sumă; neimpozabil până la 57,5 lei pe zi (2,5 × 23 lei) | 23 de lei pe zi (Ordinul MF nr. 1235/2023), pentru deplasări la peste 5 km |
| Condiții în țară | cele stabilite de angajator | la delegarea de o zi și în ultima zi, indemnizația se acordă numai pentru cel puțin 12 ore (anexa la HG nr. 714/2018, art. 1 alin. (5)) |
| Cazare în țară | pe bază de documente, fără plafon fiscal | alocație de cazare de cel mult 265 de lei pe zi, la peste 50 km (Ordinul MF nr. 1235/2023) |
| În străinătate | orice sumă; neimpozabil până la 2,5 × diurna din HG nr. 518/1995, de exemplu 87,5 euro pe zi pentru Germania | diurna din anexa la HG nr. 518/1995, de exemplu 35 de euro pe zi pentru Germania, Franța sau Italia |
| Zile incomplete în străinătate | regula o stabilește firma | 50% până la 12 ore, 100% peste 12 ore (art. 7^1 alin. (2) din HG nr. 518/1995) |
| Limita de 3 salarii de bază | se aplică la plafonul neimpozabil | – |
Nivelurile pentru bugetari contează și pentru firmele private, pentru că din ele se calculează plafonul neimpozabil.
Plafonul neimpozabil
Diurna, inclusiv indemnizația specifică detașării transnaționale și prestațiile suplimentare ale lucrătorilor mobili din transportul rutier, nu se impozitează până la un plafon (art. 76 alin. (2) lit. k) din Codul fiscal):
- în țară: 2,5 × 23 lei = 57,5 lei pe zi;
- în străinătate: 2,5 × diurna stabilită pentru țara respectivă, de exemplu 2,5 × 35 euro = 87,5 euro pe zi pentru Germania;
- în ambele cazuri, cel mult 3 salarii de bază corespunzătoare locului de muncă. Limita se calculează separat pentru fiecare lună: cele 3 salarii se împart la numărul de zile lucrătoare din lună, iar rezultatul se înmulțește cu numărul de zile de deplasare din acea lună.
Partea care depășește plafonul se impozitează ca venit din salarii și intră în baza de calcul a contribuțiilor sociale (art. 76 alin. (2) lit. k) și art. 142 lit. g) din Codul fiscal). Sumele pentru transport și cazare nu intră în calcul: nu se impozitează și nu sunt supuse contribuțiilor (art. 142 lit. g)).
Exemplu. Un salariat cu un salariu de bază de 5.000 de lei este delegat 3 zile în alt oraș, într-o lună cu 21 de zile lucrătoare. Firma îi plătește o diurnă de 100 de lei pe zi. Plafonul neimpozabil este de 57,5 lei pe zi. Limita de 3 salarii este 15.000 / 21 × 3 = 2.142,86 lei, deci nu se aplică. Neimpozabil: 3 × 57,5 = 172,5 lei. Impozabil ca salariu: 3 × 42,5 = 127,5 lei.
Administratorii și directorii cu contract de mandat
Pentru administratori, directorii cu contract de mandat și manageri se aplică același plafon de 2,5 ori, în limita a 3 remunerații prevăzute în contract (art. 76 alin. (2) lit. m)). Pentru ei, plafonul zilnic se acordă numai dacă deplasarea durează mai mult de 12 ore, fiecare 24 de ore fiind considerate o zi de deplasare (art. 142 lit. i)).
Documentele necesare
- Ordinul de deplasare (delegație), cod 14-5-4 din Ordinul ministrului finanțelor publice nr. 2634/2015. Servește ca dispoziție de deplasare, ca document de decontare a cheltuielilor și ca document justificativ în contabilitate. Cuprinde numele și funcția salariatului, scopul și locul deplasării, data și ora plecării și a sosirii. Descărcați modelul nostru de ordin de deplasare (Word).
- Decontul de cheltuieli, cu documentele justificative (facturi, bonuri fiscale) emise pe datele firmei, nu pe numele salariatului.
- Decizia internă sau regulamentul care stabilește nivelul diurnei. Nu o cere expres legea, dar o recomandăm, pentru că justifică sumele la un control.
Plata cheltuielilor de deplasare în numerar (transport, diurnă, cazare și cheltuieli neprevăzute) nu intră în plafoanele de numerar ale Legii nr. 70/2015, în limita sumelor cuvenite (art. 5 lit. b)). Detalii în articolul Legea nr. 70/2015 și plafoanele pentru operațiunile cu numerar.
Vă putem ajuta cu calculul diurnei și cu documentele: vedeți Salarizare și resurse umane.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul fiscal (Legea nr. 227/2015), art. 76 și 142; Codul muncii (Legea nr. 53/2003), art. 42–47; HG nr. 714/2018 și Ordinul ministrului finanțelor nr. 1235/2023; HG nr. 518/1995, în forma dată de HG nr. 582/2015; Legea nr. 70/2015, art. 5; OMFP nr. 2634/2015. Forma consolidată verificată la 26.10.2026.