
Actualizat la 26 octombrie 2026.
Concediul de odihnă plătit este un drept garantat oricărui salariat, pe care nici salariatul, nici angajatorul nu îl pot limita. Mai jos sunt regulile din Codul muncii în vigoare în 2026 și ce s-a schimbat după decizia Înaltei Curți de Casație și Justiție din martie 2026 privind zilele neefectuate.
Dreptul la concediu de odihnă
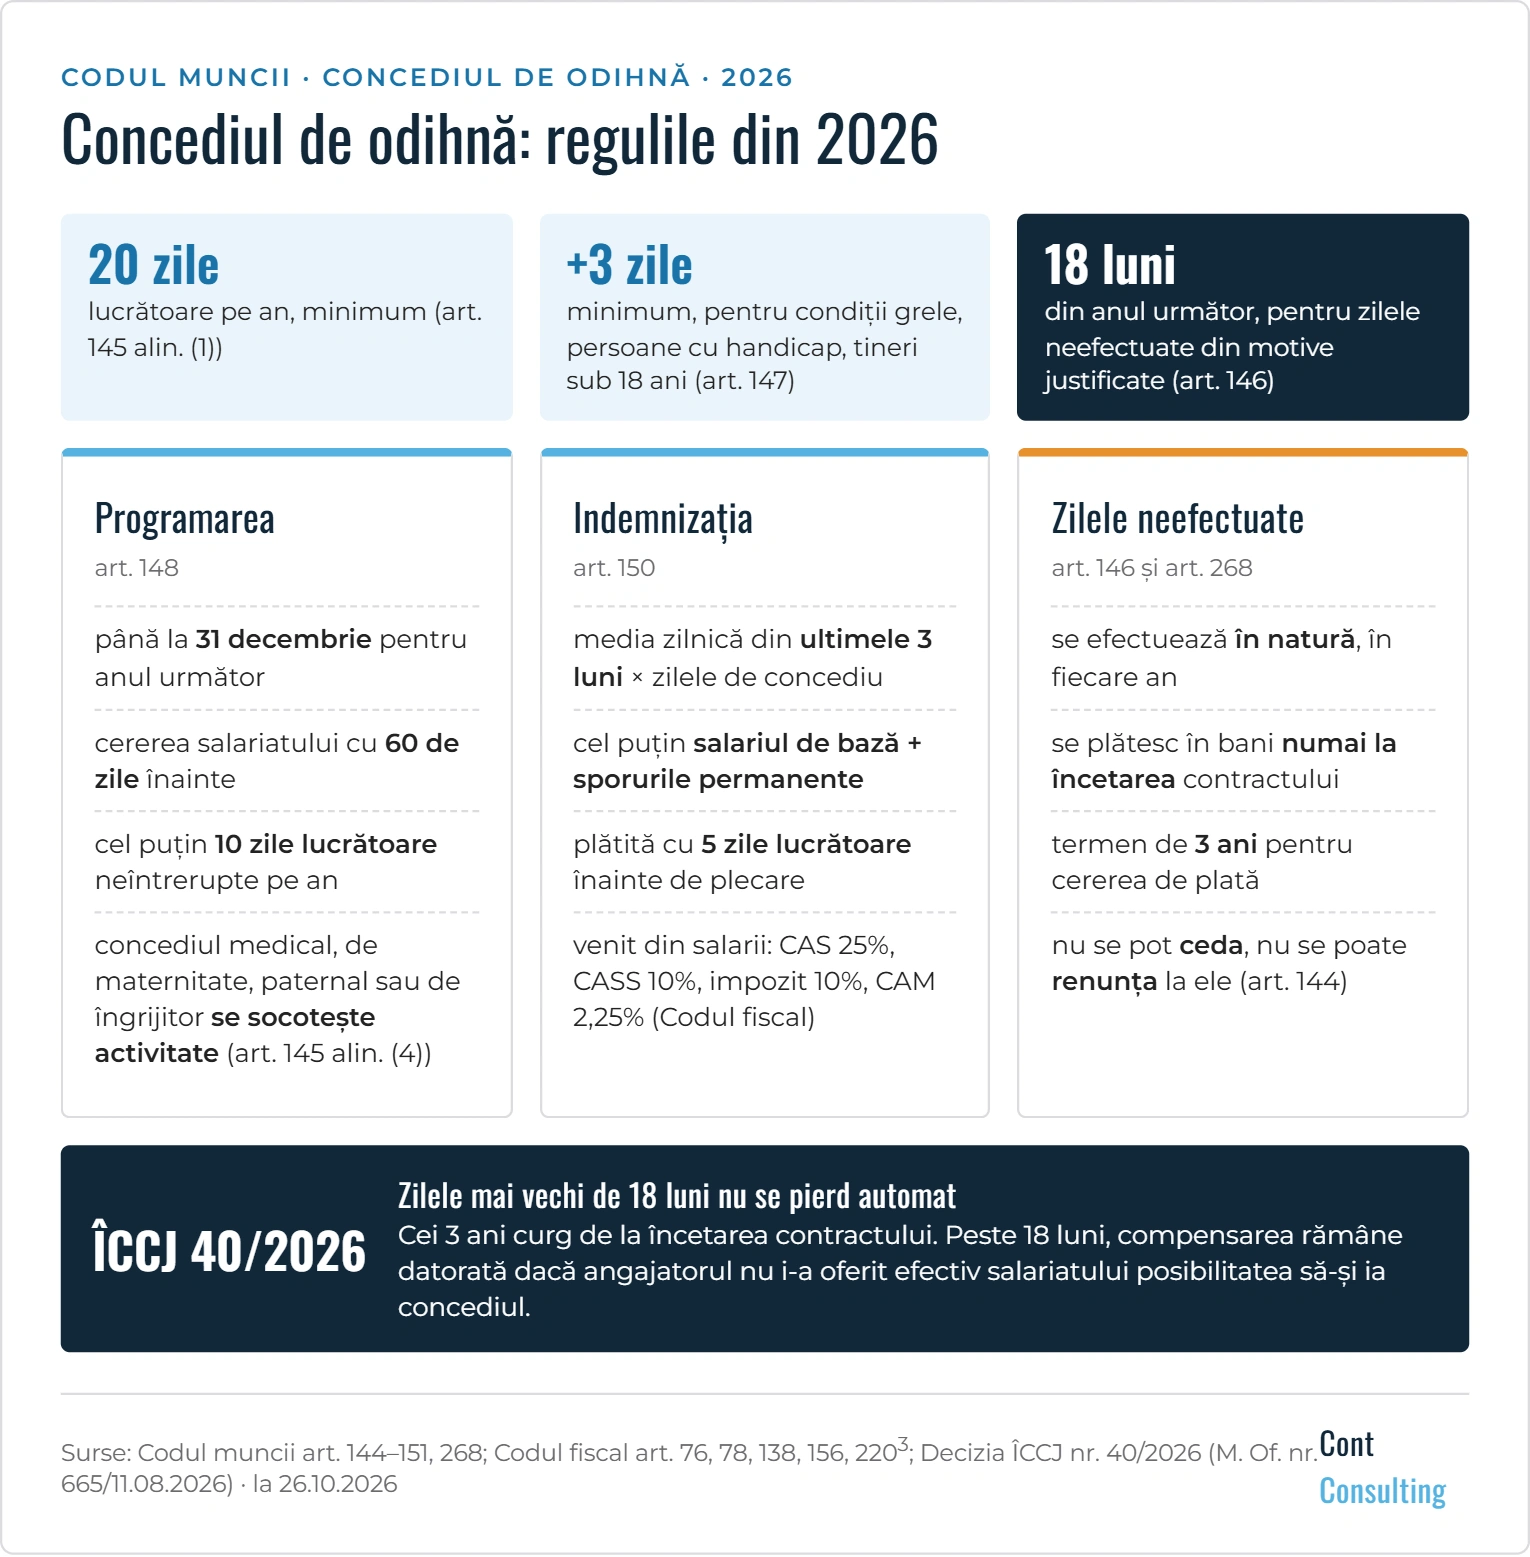
Dreptul la concediu de odihnă anual plătit este garantat tuturor salariaților și nu poate face obiectul vreunei cesiuni, renunțări sau limitări (art. 144 din Codul muncii). O clauză prin care salariatul renunță la concediu nu produce efecte.
La calculul zilelor de concediu cuvenite, următoarele perioade se consideră activitate prestată (art. 145 alin. (4)):
- concediul medical (incapacitatea temporară de muncă);
- concediul de maternitate, concediul paternal și concediul de risc maternal;
- concediul pentru îngrijirea copilului bolnav și concediul de îngrijitor;
- absențele pentru urgențe familiale, de maximum 10 zile lucrătoare pe an (art. 1522).
Chiar dacă salariatul a fost în concediu medical tot anul, el păstrează dreptul la concediul de odihnă pentru acel an. Angajatorul trebuie să i-l acorde într-o perioadă de 18 luni începând cu anul următor (art. 145 alin. (6)).
Concediul fără plată nu figurează printre perioadele asimilate activității prestate (art. 145 alin. (4)). În interpretarea noastră, pentru perioada concediului fără plată nu se acumulează zile de concediu de odihnă, deoarece contractul de muncă este suspendat prin acordul părților și nu se prestează muncă (art. 54). Codul muncii nu o spune expres, așa că regula poate fi stabilită și altfel prin contractul colectiv sau individual de muncă.
Durata concediului
Durata minimă este de 20 de zile lucrătoare pe an (art. 145 alin. (1)). Durata efectivă se stabilește în contractul individual de muncă, cu respectarea legii și a contractului colectiv de muncă aplicabil (art. 145 alin. (2)). Sărbătorile legale în care nu se lucrează și zilele libere plătite din contractul colectiv nu intră în durata concediului (art. 145 alin. (3)).
Salariații care lucrează în condiții grele, periculoase sau vătămătoare, nevăzătorii, alte persoane cu handicap și tinerii sub 18 ani au în plus un concediu suplimentar de cel puțin 3 zile lucrătoare (art. 147).
Programarea concediului
Concediul se programează până la sfârșitul anului pentru anul următor (art. 148):
| Tipul programării | Cine este consultat | Regula |
|---|---|---|
| Colectivă | sindicatul sau reprezentanții salariaților | perioade de cel puțin 3 luni, pe categorii de personal sau locuri de muncă |
| Individuală | salariatul | o dată fixă sau o perioadă de cel mult 3 luni |
În interiorul acestor perioade, salariatul poate cere efectuarea concediului cu cel puțin 60 de zile înainte. Dacă programarea este fracționată, angajatorul trebuie să se asigure că fiecare salariat are într-un an cel puțin 10 zile lucrătoare de concediu neîntrerupt.
Salariatul este obligat să efectueze concediul în natură, în perioada programată, cu excepția situațiilor prevăzute de lege sau când, din motive obiective, concediul nu poate fi efectuat (art. 149).
Indemnizația de concediu
Pentru zilele de concediu, salariatul primește o indemnizație care nu poate fi mai mică decât salariul de bază, indemnizațiile și sporurile cu caracter permanent din contractul individual de muncă (art. 150 alin. (1)).
Indemnizația este media zilnică a acestor drepturi salariale din ultimele 3 luni anterioare lunii în care se efectuează concediul, înmulțită cu numărul de zile de concediu (art. 150 alin. (2)). Se plătește cu cel puțin 5 zile lucrătoare înainte de plecarea în concediu (art. 150 alin. (3)).
Întreruperea concediului
Salariatul poate cere întreruperea concediului pentru motive obiective. Angajatorul îl poate rechema doar în caz de forță majoră sau pentru interese urgente; în acest caz suportă toate cheltuielile salariatului și ale familiei sale pentru revenire, precum și eventualele prejudicii (art. 151).
Dacă în timpul concediului de odihnă intervine un concediu medical, de maternitate, de risc maternal sau pentru îngrijirea copilului bolnav, concediul de odihnă se întrerupe. Zilele rămase se efectuează după încheierea situației respective sau se reprogramează (art. 145 alin. (5)).
Zilele de concediu neefectuate
Concediul se efectuează în fiecare an. Dacă salariatul nu îl poate efectua din motive justificate, angajatorul trebuie să i-l acorde, cu acordul lui, într-o perioadă de 18 luni începând cu anul următor (art. 146 alin. (1) și (2)). Exemplu: zilele neefectuate din 2026 se acordă până la 30 iunie 2028.
Zilele neefectuate se plătesc în bani numai la încetarea contractului de muncă (art. 146 alin. (3)). Până atunci, plata în bani a concediului nu este permisă.
Ce a stabilit Înalta Curte în 2026
Prin Decizia nr. 40/2026 (dezlegarea unei chestiuni de drept, publicată în Monitorul Oficial nr. 665 din 11 august 2026, obligatorie pentru instanțe), Înalta Curte de Casație și Justiție a stabilit:
- Termenul de prescripție de 3 ani pentru cererea de plată a zilelor de concediu neefectuate (art. 268 alin. (1) lit. c) din Codul muncii) curge de la încetarea raportului de muncă, nu de la sfârșitul anului pentru care se datora concediul.
- Pentru zilele mai vechi decât termenul de 18 luni, dreptul la compensare în bani rămâne dacă angajatorul nu i-a oferit efectiv salariatului posibilitatea să își ia concediul.
- Dreptul nu mai există dacă salariatul a avut posibilitatea să își ia concediul și s-a abținut.
Pentru angajator, asta înseamnă că zilele neefectuate nu se „pierd” automat după 18 luni. Este util să păstrați dovezi că salariații au putut efectiv să își ia concediul: programarea anuală, cererile aprobate, comunicările prin care le-ați amintit zilele rămase.
Impozit și contribuții
Indemnizația de concediu de odihnă și compensarea în bani a zilelor neefectuate, plătită la încetarea contractului, sunt venituri din salarii. Codul fiscal include în această categorie toate veniturile obținute în baza contractului de muncă, indiferent de perioada la care se referă și de denumirea lor (art. 76 alin. (1) din Codul fiscal). În 2026 se aplică aceleași cote ca pentru salariu:
| Contribuție / impozit | Cine o suportă | Cota | Temei (Codul fiscal) |
|---|---|---|---|
| Contribuția de asigurări sociale (CAS) | salariatul | 25% | art. 138 lit. a) |
| Contribuția de asigurări sociale de sănătate (CASS) | salariatul | 10% | art. 156 |
| Impozitul pe venit | salariatul | 10%, după deducerea contribuțiilor și, după caz, a deducerii personale | art. 78 alin. (2) lit. a) |
| Contribuția asiguratorie pentru muncă (CAM) | angajatorul | 2,25% | art. 2203 alin. (1) |
Pentru condiții deosebite sau speciale de muncă, angajatorul datorează în plus CAS de 4%, respectiv 8% (art. 138 lit. b) și c)).
Dacă aveți nevoie de ajutor cu programarea concediilor, calculul indemnizațiilor sau situația zilelor neefectuate, vedeți serviciile noastre de salarizare și resurse umane.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul muncii (Legea nr. 53/2003, republicată), art. 54, 144–1522 și 268; Decizia Înaltei Curți de Casație și Justiție nr. 40/2026 (M. Of. nr. 665 din 11.08.2026); Codul fiscal (Legea nr. 227/2015), art. 76, 78, 138, 156 și 2203. Forma consolidată verificată la 26.10.2026.