
Actualizat la 26 octombrie 2026.
O firmă plătitoare de impozit pe profit poate susține o asociație, o fundație, o unitate de cult sau o bibliotecă aproape fără cost propriu, dacă sponsorizarea se încadrează în limitele din Codul fiscal. Suma acordată nu este o cheltuială deductibilă. Se scade direct din impozitul pe profit, iar ce nu se folosește astfel poate fi redirecționat din impozit. Mai jos sunt regulile în vigoare și schimbările din ultimii ani.
Sponsorizare, mecenat, burse private
- Sponsorizarea este actul juridic prin care două persoane convin să transfere bunuri sau bani pentru susținerea unor activități fără scop lucrativ ale beneficiarului. Contractul se încheie în scris, cu obiectul, valoarea și durata sponsorizării (art. 1 alin. (1) și (2) din Legea nr. 32/1994).
- Mecenatul este un act de liberalitate către o persoană fizică, fără contrapartidă, în domeniile cultural, artistic, medico-sanitar sau științific. Se încheie în formă autentică (art. 1 alin. (3) și (4) din aceeași lege).
- Bursele private (Legea nr. 376/2004) nu mai intră în facilitatea fiscală de la 1 ianuarie 2024. Forma actuală a art. 25 alin. (4) lit. i) din Codul fiscal se referă doar la sponsorizări și mecenat.
Pot primi sponsorizări, printre altele, persoanele juridice fără scop lucrativ care activează în România în domeniile cultural, artistic, educativ, de învățământ, științific, umanitar, religios, filantropic, sportiv, medico-sanitar, de asistență socială, de protecția mediului și altele (art. 4 lit. a) din Legea nr. 32/1994).
Cât se scade din impozitul pe profit
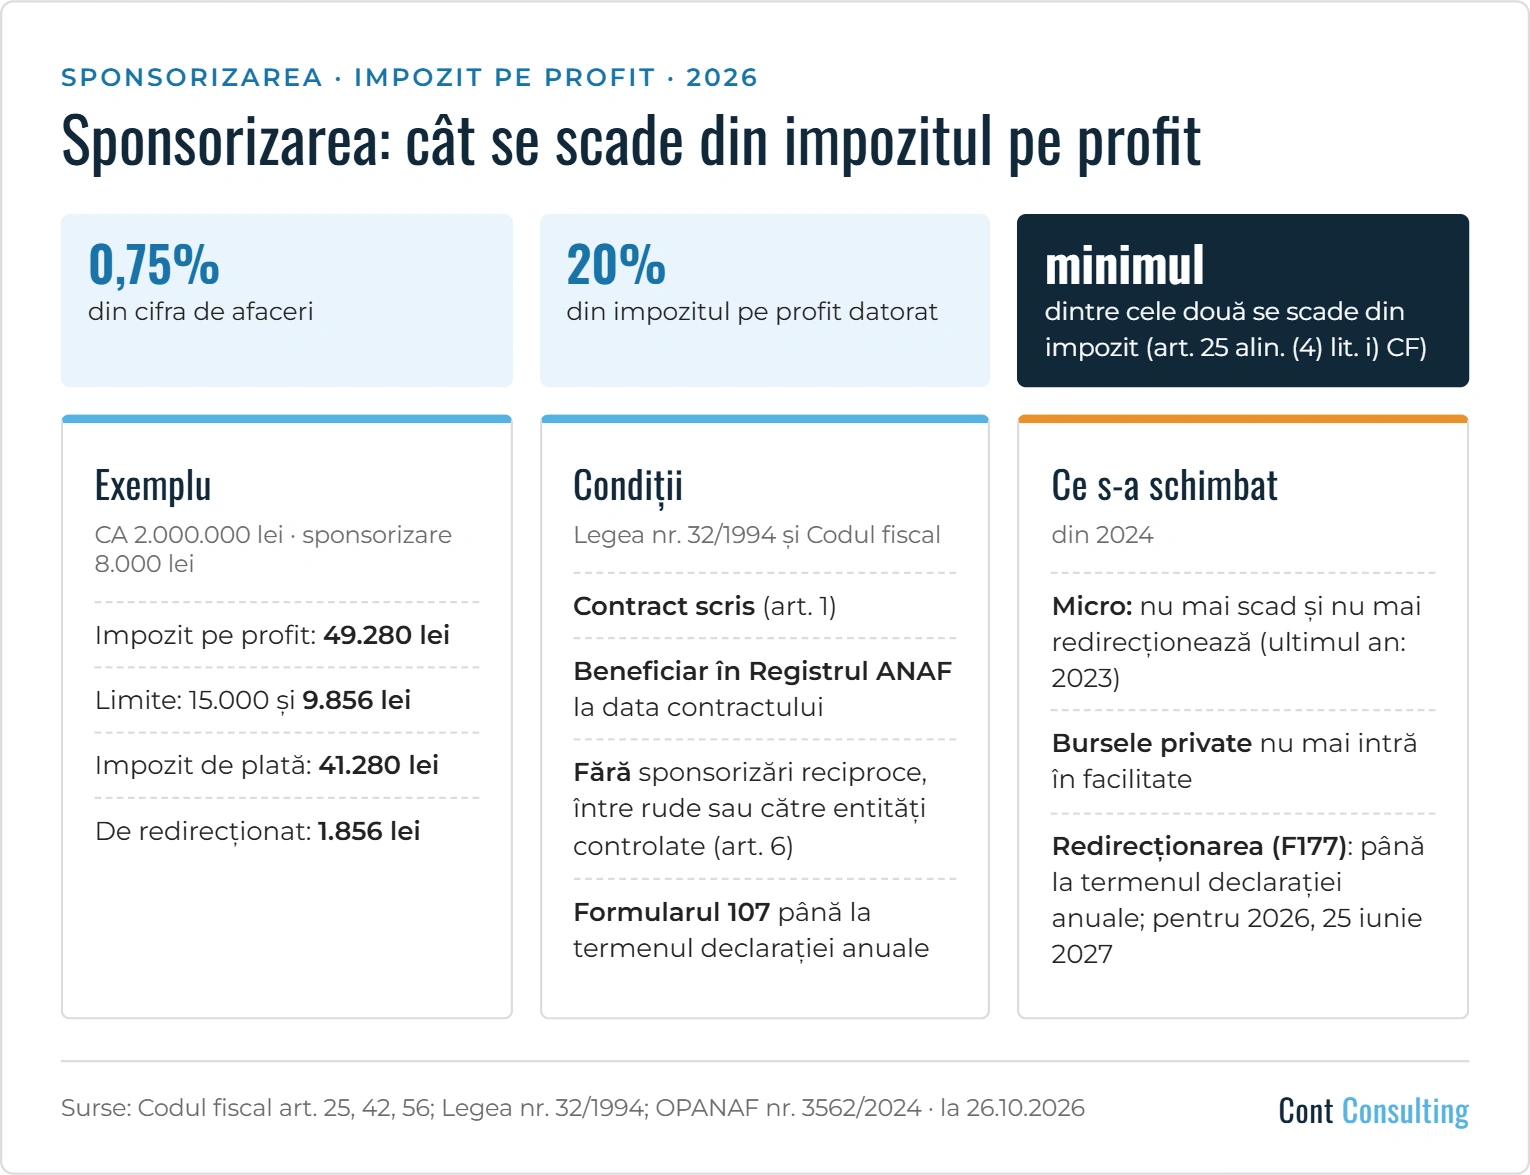
Suma sponsorizării se scade din impozitul pe profit datorat, în limita celei mai mici dintre două valori (art. 25 alin. (4) lit. i) din Codul fiscal):
- 0,75% din cifra de afaceri;
- 20% din impozitul pe profit datorat.
Dacă beneficiarul este o persoană juridică fără scop lucrativ sau o unitate de cult, suma se scade numai dacă beneficiarul era înscris, la data încheierii contractului, în Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale, publicat pe site-ul ANAF (art. 25 alin. (4) lit. i) și alin. (4^1)).
Exemplu. O firmă are o cifră de afaceri de 2.000.000 de lei și un profit contabil de 300.000 de lei, în care este inclusă și sponsorizarea de 8.000 de lei. Cheltuiala cu sponsorizarea este nedeductibilă (art. 25 alin. (4) lit. i)), deci se adaugă înapoi: profitul impozabil este 308.000 de lei, presupunând că nu există alte ajustări. Impozitul pe profit este 308.000 × 16% = 49.280 de lei.
| Limita | Calcul | Valoare |
|---|---|---|
| 0,75% din cifra de afaceri | 2.000.000 × 0,75% | 15.000 lei |
| 20% din impozitul pe profit | 49.280 × 20% | 9.856 lei |
| Se aplică limita mai mică | 9.856 lei |
Firma scade toată sponsorizarea de 8.000 de lei și plătește un impozit de 49.280 − 8.000 = 41.280 de lei. Diferența până la limită, de 9.856 − 8.000 = 1.856 lei, poate fi redirecționată prin formularul 177. Practic, sponsorizarea nu a costat firma nimic, iar 1.856 de lei din impozit pot ajunge la o altă entitate sponsorizată.
Redirecționarea impozitului pe profit
Dacă limita nu a fost folosită integral, firma poate cere ca diferența să fie plătită de ANAF, din impozitul său, direct către o entitate sponsorizată. Cererea se face prin formularul 177 „Cerere privind redirecționarea impozitului pe profit”, până la termenul de depunere a declarației anuale de impozit pe profit (art. 42 alin. (4) din Codul fiscal și Ordinul președintelui ANAF nr. 3562/2024). Beneficiarul trebuie să fie înscris în Registru la data la care ANAF plătește suma.
Atenție la termen: declarația anuală pentru 2025 s-a depus până la 25 martie 2026. Pentru anul 2026, termenul devine 25 iunie 2027 (art. 42 alin. (1), modificat prin OUG nr. 8/2026). Redirecționarea se mută odată cu el.
Microîntreprinderile
Microîntreprinderile nu mai pot scădea sponsorizările din impozit și nu le mai pot redirecționa. Ultimul an fiscal în care au putut face asta a fost 2023 (art. 56 alin. (2^4) și (2^5) din Codul fiscal). O micro poate sponsoriza în continuare, dar suma nu reduce impozitul. Regulile actuale pentru micro sunt în articolul Impozitul pe veniturile microîntreprinderilor în 2026.
Condiții și obligații
- Contract scris, cu obiectul, valoarea și durata, iar pentru mecenat, act autentic (art. 1 din Legea nr. 32/1994).
- Beneficiar înscris în Registrul ANAF, la data contractului sau, pentru redirecționare, la data plății.
- Fără sponsorizări reciproce, fără sponsorizări între rude sau afini până la gradul al patrulea și fără sponsorizarea unei entități pe care sponsorul o conduce sau o controlează direct (art. 6 din Legea nr. 32/1994).
- Fără publicitate comercială în favoarea sponsorului. Este permisă doar menționarea numelui, a mărcii sau a imaginii lui (art. 5 din Legea nr. 32/1994).
- Declarația informativă privind beneficiarii (formularul 107), până la termenul declarației anuale de impozit pe profit (art. 42 alin. (3) din Codul fiscal).
Vă putem ajuta cu calculul limitei și cu formularele 107 și 177: vedeți Consultanță fiscală și contabilă.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul fiscal (Legea nr. 227/2015), art. 25, 42 și 56; Legea nr. 32/1994, art. 1, 4, 5 și 6; Ordinul președintelui ANAF nr. 3562/2024; Ordinul președintelui ANAF nr. 355/2024. Forma consolidată verificată la 26.10.2026.