
Actualizat la 27 octombrie 2026.
Din 1 august 2025, România are două cote de TVA: 21%, cota standard, și 11%, cota redusă unică, care a înlocuit cotele de 5% și 9% (art. 291 alin. (1) și (2) din Codul fiscal, în forma dată de Legea nr. 141/2025). Mai jos găsiți operațiunile care au cota redusă, situația locuințelor, regulile care se aplică atunci când cota se schimbă și lista de verificări pe care v-o recomandăm la orice schimbare de cotă.
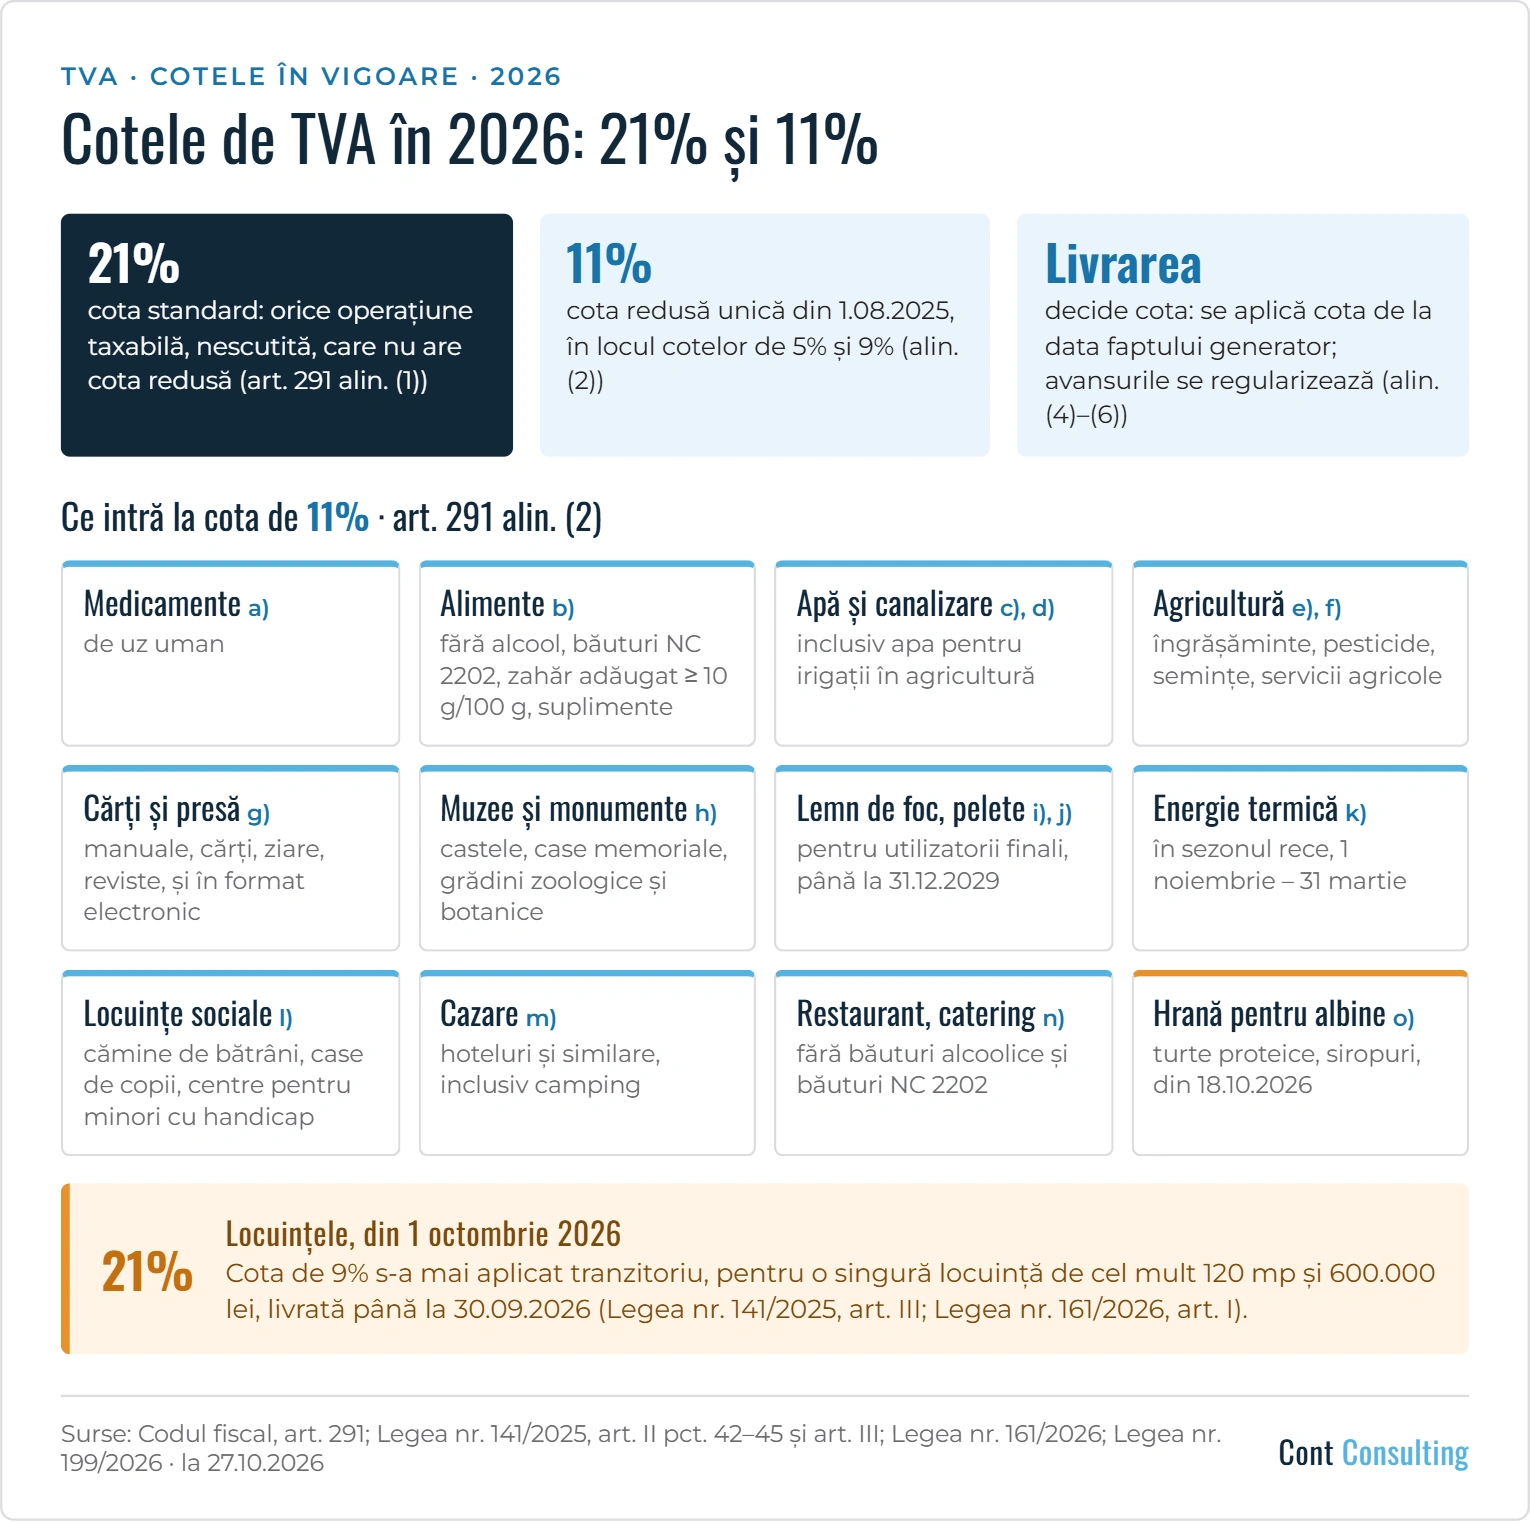
Ce intră la cota de 11%
Cota redusă se aplică doar operațiunilor enumerate la art. 291 alin. (2) din Codul fiscal:
| Lit. | Operațiuni |
|---|---|
| a) | livrarea de medicamente de uz uman |
| b) | alimentele, inclusiv băuturile, destinate consumului uman și animal, animalele și păsările vii din specii domestice, cu excepția: băuturilor alcoolice; băuturilor nealcoolice cu codul NC 2202; alimentelor cu zahăr adăugat, cu un conținut total de zahăr de minimum 10 g/100 g (altele decât laptele praf pentru nou-născuți, sugari și copii de vârstă mică); suplimentelor alimentare |
| c), d) | serviciile de alimentare cu apă și de canalizare; livrarea apei pentru irigații în agricultură |
| e), f) | îngrășămintele, pesticidele, semințele și serviciile de tipul celor utilizate în mod normal în producția agricolă, prevăzute prin ordin comun al ministrului finanțelor și al ministrului agriculturii (lit. f), pentru îngrășămintele și pesticidele chimice, se aplică până la 31 decembrie 2031) |
| g) | manualele școlare, cărțile, ziarele și revistele, pe suport fizic sau electronic, cu excepția celor cu conținut predominant video sau muzical audio și a celor destinate în principal publicității |
| h) | accesul la castele, muzee, case memoriale, monumente istorice, de arhitectură și arheologice, grădini zoologice și botanice |
| i), j) | lemnul de foc, peletele, brichetele și resturile de lemn pentru încălzire, livrate persoanelor fizice sau entităților, ca utilizatori finali (până la 31 decembrie 2029) |
| k) | energia termică în sezonul rece (1 noiembrie – 31 martie), pentru populație, spitale, unități de învățământ, ONG-uri, unități de cult și furnizori acreditați de servicii sociale |
| l) | locuințele livrate ca parte a politicii sociale: clădiri destinate căminelor de bătrâni și de pensionari, caselor de copii și centrelor de recuperare și reabilitare pentru minori cu handicap, inclusiv terenul pe care sunt construite |
| m) | cazarea în sectorul hotelier și în sectoarele cu funcție similară, inclusiv închirierea terenurilor amenajate pentru camping |
| n) | serviciile de restaurant și de catering, cu excepția băuturilor alcoolice și a băuturilor nealcoolice cu codul NC 2202 |
| o) | turtele proteice, siropurile pe bază de zahăr sau amestecurile cu un conținut total de zahăr mai mare de 10 g/100 g, destinate consumului albinelor (de la 18 octombrie 2026, Legea nr. 199/2026) |
Orice altă operațiune taxabilă, care nu este scutită, are cota de 21%.
Locuințele
Cota redusă pentru locuințe a fost eliminată din Codul fiscal de la 1 august 2025 (Legea nr. 141/2025). Cota de 9% s-a mai aplicat doar tranzitoriu, pentru o singură locuință de cel mult 120 mp utili și 600.000 lei fără TVA, cumpărată de o persoană fizică pe baza unui act de plată în avans încheiat până la 1 august 2025 (pentru actele din 3–31 iulie 2025, cu un avans de 20% achitat până la 31 iulie 2025): inițial pentru livrările până la 31 iulie 2026 (art. III din Legea nr. 141/2025), apoi pentru livrările până la 30 septembrie 2026 (art. I din Legea nr. 161/2026).
Cine a cumpărat o astfel de locuință cu 21% între 1 august 2026 și intrarea în vigoare a Legii nr. 161/2026 (7 august 2026) poate cere, de la 1 octombrie 2026, restituirea diferenței dintre 21% și 9%, pentru o singură locuință, după procedura aprobată prin ordin al președintelui ANAF (art. II din Legea nr. 161/2026).
De la 1 octombrie 2026, livrarea de locuințe are cota de 21%. Rămân la 11% doar clădirile livrate ca parte a politicii sociale: cămine de bătrâni și de pensionari, case de copii și centre de recuperare și reabilitare pentru minori cu handicap (art. 291 alin. (2) lit. l)).
Ce cotă se aplică atunci când cota se schimbă
- Se aplică cota în vigoare la data faptului generator, adică la data livrării bunurilor sau a prestării serviciilor, nu la data facturii (art. 291 alin. (4)).
- Pentru avansuri și pentru facturile emise înainte de livrare, taxa devine exigibilă mai devreme, cu cota de atunci; la livrare, cota se regularizează la cea în vigoare la data livrării. În practică, factura de avans se stornează și livrarea se facturează cu noua cotă (art. 291 alin. (4) și (6)).
- La TVA la încasare, se aplică tot cota de la data faptului generator, cu excepția facturilor emise și a avansurilor încasate înainte de livrare, pentru care se aplică cota de la data facturii sau a încasării avansului; și acestea se regularizează la schimbarea cotei (art. 291 alin. (5) și (6)).
- La import se aplică cota pentru livrarea aceluiași bun în România (alin. (7)), iar la achizițiile intracomunitare, aceeași cotă, în vigoare la data exigibilității (alin. (8)).
Lista de verificări la orice schimbare de cotă
- Casele de marcat. Programați și fiscalizați din timp noile cote; firmele de service sunt aglomerate în jurul datei schimbării. Ideal este să aveți pregătită o casă de marcat cu noile cote, pe care o puneți în funcțiune la data schimbării.
- Prețurile afișate. Dacă prețurile de la raft includ TVA, actualizați etichetele la timp. Etichetele electronice reduc mult această muncă.
- Documentele operațiunilor făcute înainte de schimbare. Livrărilor și serviciilor efectuate înainte de data schimbării li se aplică vechea cotă, chiar dacă documentele se emit mai târziu. Emiteți la timp facturile și documentele justificative, ca evidența să corespundă legii.
- Avansurile. Regularizați facturile de avans emise cu vechea cotă pentru livrările făcute după schimbare. Dacă păstrați totalul facturat inițial, scade baza de impozitare și crește TVA.
- Stocurile evidențiate la preț de vânzare (global-valoric). Întocmiți procese-verbale de modificare a prețurilor și ajustați valoarea stocurilor la data schimbării.
- Programele de contabilitate și gestiune. Verificați că au fost actualizate. Am întâlnit programe fără actualizare automată, care lucrau în continuare cu cotele vechi; discutați din timp cu furnizorii.
- Taxarea inversă. La achizițiile intracomunitare și la serviciile din străinătate, TVA nu apare pe factură, dar trebuie înregistrată în contabilitate cu cota corectă.
Vă putem ajuta cu verificarea cotelor aplicate și cu regularizarea avansurilor: vedeți serviciile de contabilitate.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul fiscal (Legea nr. 227/2015), art. 291, în forma în vigoare la 27.10.2026; Legea nr. 141/2025, art. II pct. 42–45 și art. III; Legea nr. 161/2026 privind unele măsuri fiscal-bugetare, art. I și II (M. Of. nr. 642 din 4 august 2026); Legea nr. 199/2026 (M. Of. nr. 865 din 15 octombrie 2026).