
Actualizat la 25 octombrie 2026.
La ce preț trebuie făcută vânzarea?
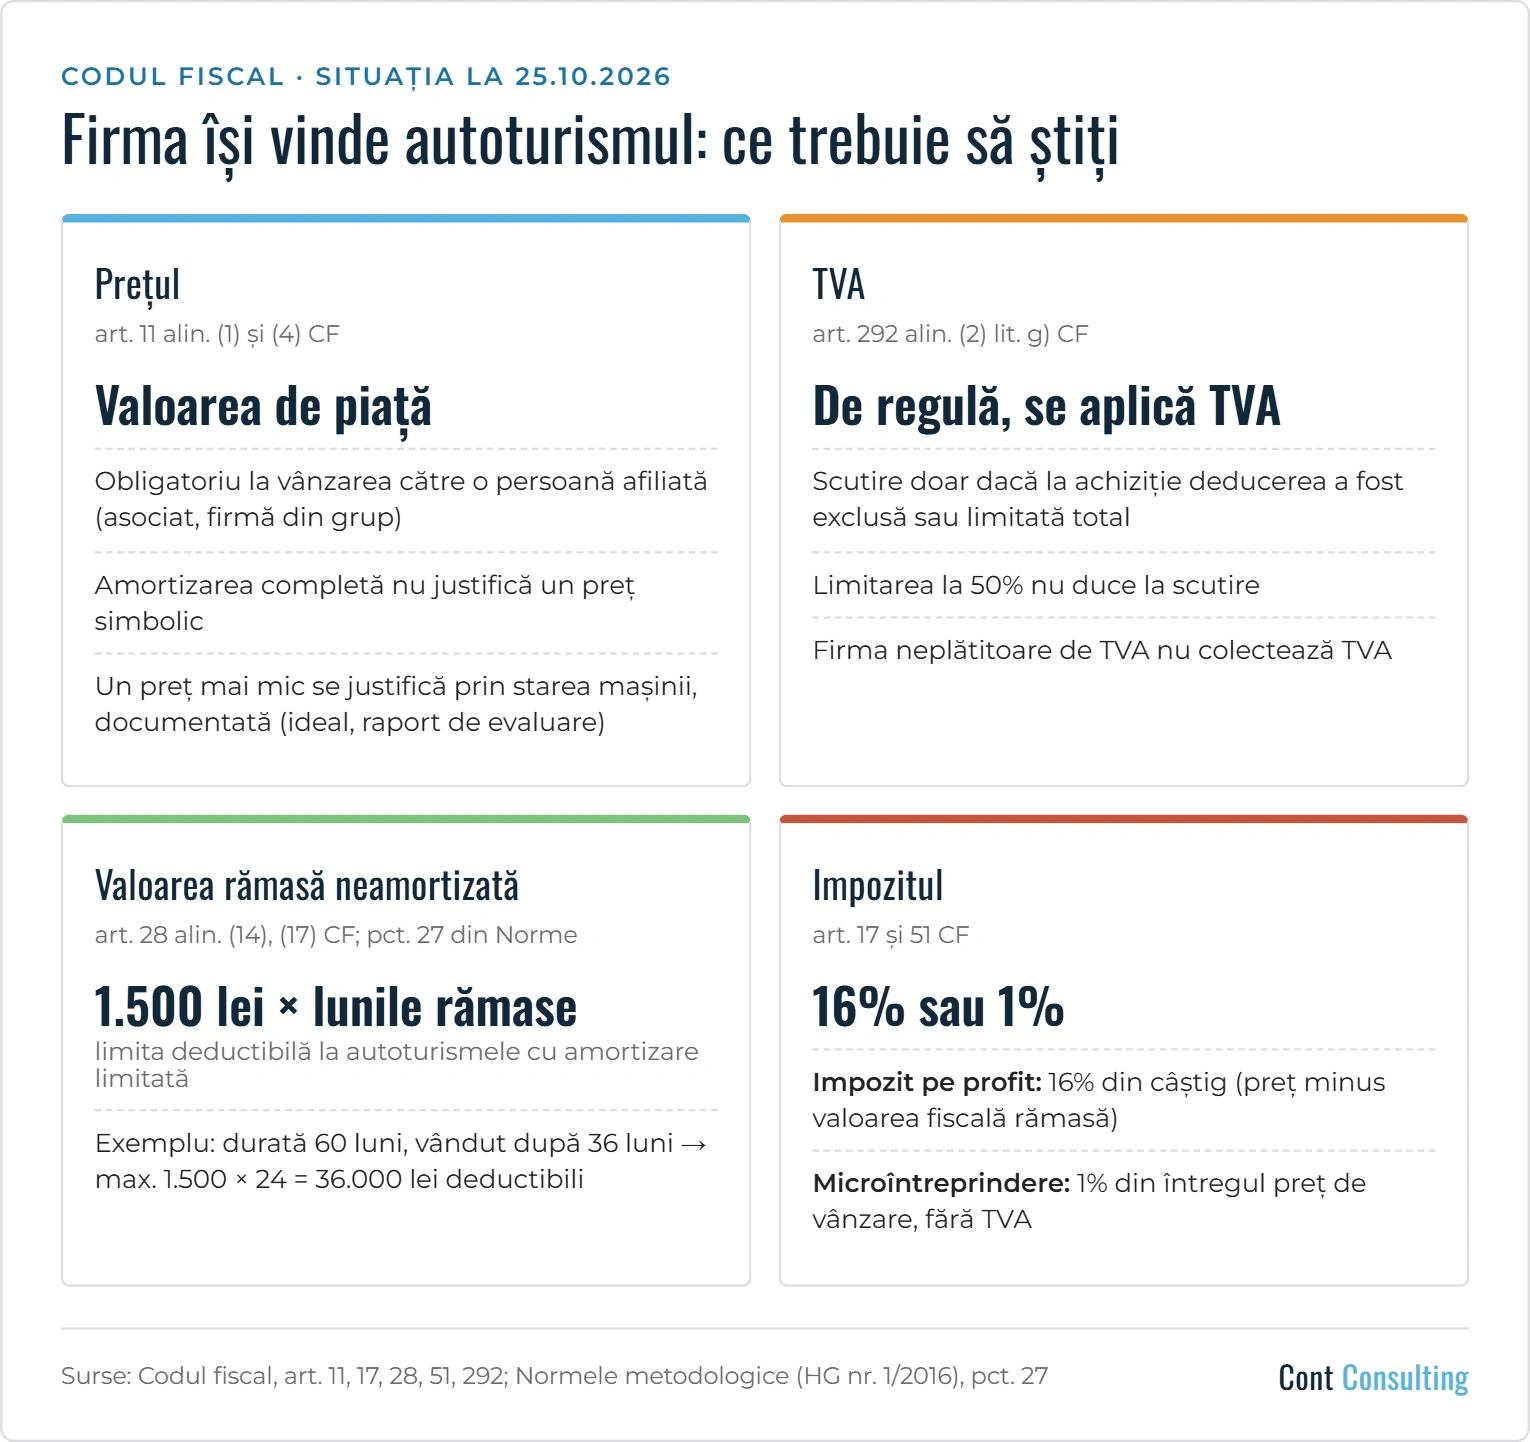
Când autovehiculul este vândut unei persoane afiliate companiei – de exemplu asociatului sau unei alte firme din același grup – prețul trebuie să respecte principiul valorii de piață, iar organele fiscale îl pot ajusta dacă nu este respectat (art. 11 alin. (4) din Codul fiscal). Și în relația cu terții, organele fiscale pot să nu ia în considerare o tranzacție fără scop economic sau o pot reîncadra potrivit conținutului ei economic (art. 11 alin. (1)). De aceea recomandăm ca prețul să fie apropiat de valoarea de piață și să puteți justifica modul în care a fost stabilit, indiferent dacă autovehiculul este sau nu amortizat complet.
Dacă societatea este înregistrată în scopuri de TVA, la prețul de vânzare se adaugă, de regulă, TVA (vezi mai jos).
Dacă este amortizat complet, se poate vinde la „un preț simbolic”?
Nu este recomandat. Amortizarea completă nu înseamnă că autovehiculul nu mai are valoare de piață. O vânzare la un preț simbolic, mai ales către o persoană afiliată, poate fi ajustată de organele fiscale la valoarea de piață.
Dacă autovehiculul este lovit, avariat sau defect, se poate vinde la o valoare inferioară?
Da, dacă starea lui justifică prețul mai mic și aceasta este documentată (constatări, devize de reparație, fotografii). Cea mai sigură variantă este un raport de evaluare întocmit de un evaluator autorizat.
În ce condiții se poate vinde fără TVA?
Pentru o companie înregistrată în scopuri de TVA, vânzarea autovehiculului este, de regulă, o livrare taxabilă. Excepția: livrarea este scutită dacă, la achiziție, dreptul de deducere a TVA a fost exclus potrivit art. 297 alin. (7) lit. b) sau limitat total potrivit art. 298 (art. 292 alin. (2) lit. g) din Codul fiscal). Limitarea deducerii la 50% pentru autoturisme nu este o limitare totală, deci nu duce la scutire.
O companie neînregistrată în scopuri de TVA nu colectează TVA la vânzare.
Ce este regimul second-hand?
Este un regim special de TVA (art. 312 din Codul fiscal) aplicat de persoana impozabilă revânzătoare – cea care, în activitatea ei, cumpără bunuri second-hand în scopul revânzării (de exemplu, un comerciant de autoturisme rulate). TVA se calculează asupra marjei de profit, adică asupra diferenței dintre prețul de vânzare și prețul de cumpărare. O companie care își vinde propriul autovehicul, folosit în activitate, nu aplică acest regim.
Trecerea de la plătitor la neplătitor de TVA
O companie care a dedus TVA la achiziția autovehiculului și care își anulează înregistrarea în scopuri de TVA înainte de împlinirea a 5 ani de la achiziție trebuie să ajusteze TVA dedusă inițial, proporțional cu perioada rămasă (art. 305 din Codul fiscal – ajustarea pentru bunurile de capital).
Valoarea rămasă neamortizată este deductibilă la vânzare?
Regula generală este că câștigul sau pierderea din vânzarea unui mijloc fix se calculează pe baza valorii fiscale a acestuia, diminuată cu amortizarea fiscală (art. 28 alin. (17) din Codul fiscal). Codul face însă o excepție pentru autoturismele la care amortizarea este deductibilă în limita a 1.500 lei/lună (autoturismele din categoria M1 cu cel mult 9 locuri, prevăzute la art. 28 alin. (14)).
Pentru aceste autoturisme, Normele metodologice de aplicare a Codului fiscal precizează că, la scăderea din gestiune, „valoarea rămasă neamortizată este deductibilă în limita a 1.500 lei înmulțită cu numărul de luni rămase de amortizat din durata normală de funcționare stabilită de contribuabil potrivit Catalogului privind clasificarea și duratele normale de funcționare a mijloacelor fixe” (pct. 27 din Normele metodologice, Titlul II, aprobate prin HG nr. 1/2016).
Exemplu: un autoturism cu durata normală de funcționare de 60 de luni este vândut după 36 de luni. Din valoarea rămasă neamortizată este deductibilă cel mult 1.500 lei × 24 de luni = 36.000 lei.
Limita nu se aplică autoturismelor exceptate la art. 28 alin. (14): cele folosite exclusiv pentru urgență, pază și protecție sau curierat, de agenții de vânzări și achiziții, pentru test drive și demonstrații, pentru transport de persoane cu plată sau pentru servicii cu plată (închiriere, leasing operațional, școli de șoferi).
Se plătește impozit la vânzarea autovehiculului?
Da, în funcție de regimul de impozitare al companiei:
- Plătitoare de impozit pe profit: câștigul (prețul de vânzare minus valoarea fiscală rămasă neamortizată, fără TVA) intră în profitul impozabil, impozitat cu 16% (art. 17 din Codul fiscal).
- Microîntreprindere: cota de 1% se aplică asupra întregului preț de vânzare, fără TVA (art. 51 alin. (1) din Codul fiscal, cotă unică din 1 ianuarie 2026).
Notă: Textul este valabil la data actualizării sale, are scop orientativ și reprezintă o interpretare a specialiștilor firmei Cont Consulting, fără a se intenționa substituirea prevederilor legale în vigoare. Nu suntem răspunzători pentru eventualele daune provocate de folosirea acestui material în scop legal sau ca probă într-un eventual litigiu. Sumele și cifrele folosite în articolul de mai sus erau cele în vigoare la data actualizării și pot suferi modificări ulterioare.