Publicat la 26 octombrie 2026.
O speță din practica noastră: o societate plătitoare de impozit pe profit, cu declarare trimestrială, a cumpărat în trimestrul I 2026 un echipament pentru care se poate aplica scutirea de impozit a profitului reinvestit. În trimestrele I și II a înregistrat pierdere contabilă, iar în trimestrul III, profit. Poate aplica scutirea la calculul impozitului pe profit de la 30 septembrie 2026?
Pe scurt: nu, dacă echipamentul a fost pus în funcțiune în trimestrul I. Pentru scutire contează trimestrul punerii în funcțiune, nu cel al achiziției.
Ce spune Codul fiscal
Profitul investit în echipamente tehnologice, active utilizate în producție și procesare, retehnologizare, calculatoare și echipamente periferice, case de marcat, programe informatice și dreptul de utilizare a acestora, achiziționate sau produse și puse în funcțiune, este scutit de impozit (art. 22 alin. (1) din Codul fiscal).
Profitul investit este profitul contabil brut cumulat de la începutul anului, obținut până în trimestrul punerii în funcțiune a activelor. Scutirea se acordă în limita impozitului pe profit calculat cumulat de la începutul anului până în trimestrul punerii în funcțiune (art. 22 alin. (2) CF).
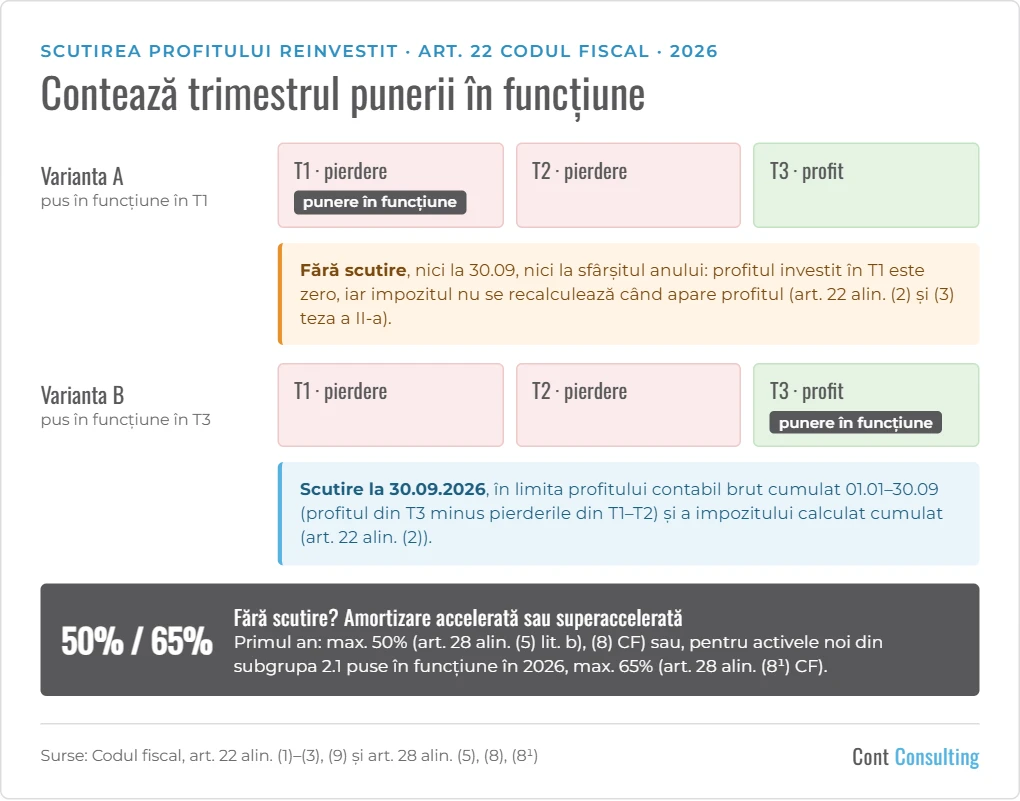
Pentru situația din speță, legea are o regulă expresă: „În cazul în care în trimestrul în care se pun în funcțiune activele prevăzute la alin. (1) se înregistrează pierdere contabilă, iar în trimestrul următor sau la sfârșitul anului se înregistrează profit contabil, impozitul pe profit aferent profitului investit nu se recalculează” (art. 22 alin. (3) teza a II-a CF).
Aplicarea pe speță
- Echipamentul a fost pus în funcțiune în trimestrul I, iar la 31 martie 2026 societatea avea pierdere contabilă cumulată. Profitul investit este zero, deci nu există impozit în limita căruia să se acorde scutirea.
- Profitul din trimestrul III nu poate fi folosit pentru un activ pus în funcțiune în trimestrul I. Facilitatea nu se reportează în trimestrele următoare și nici la sfârșitul anului (art. 22 alin. (3) teza a II-a CF).
- Impozitul pe profit la 30 septembrie 2026 și la regularizarea anuală se calculează fără scutire pentru acest echipament.
Când răspunsul ar fi altul
- Echipamentul a fost pus în funcțiune abia în trimestrul III (de exemplu, după montaj, cu proces-verbal de punere în funcțiune din iulie–septembrie). Atunci scutirea se aplică la 30 septembrie 2026, în limita profitului contabil brut cumulat 1 ianuarie–30 septembrie, adică profitul din trimestrul III minus pierderile din trimestrele I–II, și a impozitului calculat cumulat până la aceeași dată (art. 22 alin. (2) CF).
- La 31 martie exista profit contabil brut cumulat. Atunci scutirea se aplica în trimestrul I, în limita acelui profit.
De aceea, data punerii în funcțiune trebuie verificată în documente: procesul-verbal de recepție și punere în funcțiune și fișa mijlocului fix.
Alternativa: amortizarea accelerată sau superaccelerată
Dacă scutirea nu se aplică, societatea poate recupera mai repede costul echipamentului prin amortizare:
- amortizarea accelerată: cel mult 50% din valoarea fiscală în primul an de utilizare, pentru echipamente tehnologice (mașini, unelte și instalații de lucru), computere și echipamente periferice (art. 28 alin. (5) lit. b) și alin. (8) CF);
- amortizarea superaccelerată: cel mult 65% din valoarea fiscală în primul an, pentru activele noi din subgrupa 2.1 – Echipamente tehnologice, achiziționate sau produse și puse în funcțiune în 2026 (art. 28 alin. (8^1) CF, introdus prin OUG nr. 8/2026).
Interdicția de a cumula scutirea cu amortizarea accelerată sau superaccelerată privește doar activele pentru care se aplică scutirea (art. 22 alin. (9) CF). În plus, pentru 2026, cine aplică scutirea pentru echipamente tehnologice sau computere poate opta totuși pentru amortizarea accelerată, dar nu și pentru cea superaccelerată.
Concluzie
La scutirea profitului reinvestit, momentul decisiv este trimestrul punerii în funcțiune. Dacă în acel trimestru firma are pierdere contabilă cumulată, scutirea se pierde pentru activul respectiv, chiar dacă profitul apare mai târziu în același an. Când planificați o investiție, merită corelată data punerii în funcțiune cu rezultatul cumulat al trimestrului. Vă putem ajuta cu această planificare – vedeți Consultanță fiscală și contabilă.
Regulile generale ale scutirii, activele eligibile și calculul pas cu pas sunt prezentate în articolul Scutirea de impozit a profitului reinvestit în 2026: ce active intră și cum se calculează.
Notă: Textul este valabil la data publicării sale, are scop orientativ și reprezintă o interpretare a specialiștilor firmei Cont Consulting, fără a se intenționa substituirea prevederilor legale în vigoare. Nu suntem răspunzători pentru eventualele daune provocate de folosirea acestui material în scop legal sau ca probă într-un eventual litigiu.