
Actualizat la 26 octombrie 2026.
Scutirea de impozit a profitului reinvestit este una dintre cele mai generoase facilități din Codul fiscal și este folosită destul de rar. Pentru firmele care își înnoiesc echipamentele fără fonduri nerambursabile, poate fi o sursă importantă de finanțare: impozitul pe profit aferent sumei investite rămâne în firmă. Regulile sunt în art. 22 din Codul fiscal (Legea nr. 227/2015).
Cine poate aplica scutirea
Scutirea face parte din Titlul II al Codului fiscal, privind impozitul pe profit. Se aplică deci doar firmelor plătitoare de impozit pe profit. Microîntreprinderile, impozitate pe venituri potrivit Titlului III, nu o pot aplica. Firmele care trec în cursul anului de la impozitul micro la impozitul pe profit pot aplica scutirea pentru activele puse în funcțiune începând cu trimestrul în care au devenit plătitoare de impozit pe profit. Se ia în calcul profitul contabil brut cumulat de la începutul acelui trimestru (art. 22 alin. (4)). Condițiile de trecere la impozit pe profit sunt explicate în articolul despre impozitul pe veniturile microîntreprinderilor în 2026.
Pentru ce active se aplică
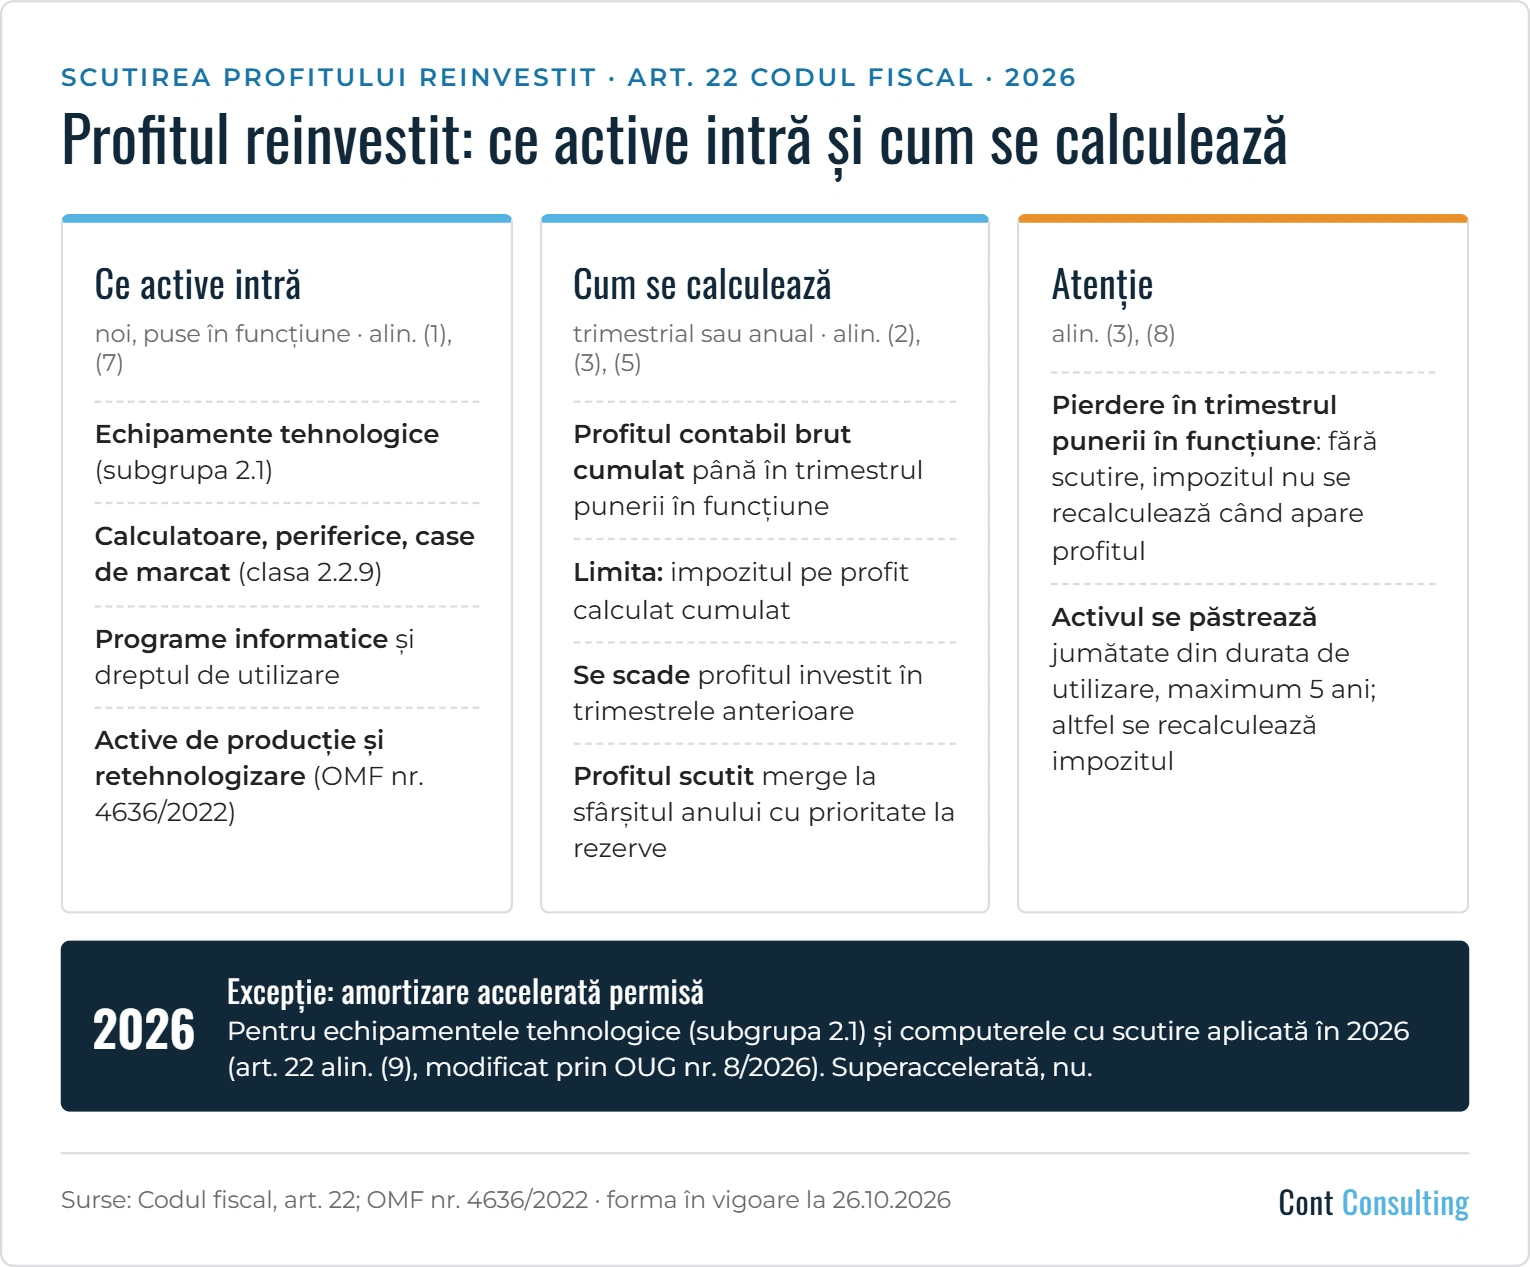
Profitul trebuie investit în active produse sau achiziționate, inclusiv prin leasing financiar, puse în funcțiune și folosite în activitatea economică (art. 22 alin. (1)):
- echipamente tehnologice, adică mașini, utilaje și instalații de lucru (subgrupa 2.1 din Catalogul privind clasificarea și duratele normale de funcționare a mijloacelor fixe);
- calculatoare electronice și echipamente periferice, mașini și aparate de casă, de control și de facturare (clasa 2.2.9 din Catalog);
- programe informatice, precum și dreptul de utilizare a programelor informatice;
- active utilizate în activitatea de producție și procesare și active reprezentând retehnologizare, stabilite prin Ordinul ministrului finanțelor nr. 4636/2022: clădiri industriale, hale de producție și de montaj, construcții și depozite agricole, silozuri, sere și solarii, aparate și instalații de măsurare, control și reglare (subgrupa 2.2), animale și plantații (subgrupa 2.4) și celelalte clase enumerate în ordin.
Activele trebuie să fie noi, potrivit normelor metodologice (art. 22 alin. (7)). Este scutit de impozit și profitul investit în susținerea învățământului profesional-dual (art. 22 alin. (1^1)).
Cum se calculează
- Profitul investit este profitul contabil brut cumulat de la începutul anului până în trimestrul sau anul în care activul este pus în funcțiune (art. 22 alin. (2)).
- Scutirea se acordă în limita impozitului pe profit calculat cumulat de la începutul anului până în trimestrul punerii în funcțiune, pentru firmele cu declarare trimestrială. Pentru cele cu sistem anual, limita este impozitul calculat pentru tot anul punerii în funcțiune (art. 22 alin. (2)).
- Investițiile din trimestrele anterioare se scad. Dacă în același an firma a mai aplicat scutirea, profitul deja folosit se scade din profitul contabil cumulat (art. 22 alin. (3)).
- Scutirea se calculează trimestrial sau anual, după sistemul de plată al firmei (art. 22 alin. (5)).
- Investițiile pe mai mulți ani beneficiază de scutire pentru părțile puse în funcțiune în fiecare an, pe baza situațiilor parțiale de lucrări (art. 22 alin. (6)).
Exemplu. O firmă cu declarare trimestrială are, la 30 iunie, un profit contabil brut cumulat de 200.000 de lei. Pentru simplitate, presupunem că profitul impozabil este egal cu cel contabil, deci impozitul pe profit calculat cumulat este de 32.000 de lei (cota de 16%, art. 17). În trimestrul II pune în funcțiune un utilaj nou de 150.000 de lei. Profitul investit este de 150.000 de lei, iar scutirea este de 150.000 × 16% = 24.000 de lei, sub limita de 32.000 de lei. Impozitul pe profit cumulat pe semestrul I devine 8.000 de lei.
Ce se întâmplă dacă apare pierdere
Dacă în trimestrul punerii în funcțiune firma are pierdere contabilă, iar în trimestrul următor sau la sfârșitul anului are profit, impozitul pe profit aferent profitului investit nu se recalculează (art. 22 alin. (3)). Practic, scutirea pentru acel activ se pierde. Am analizat situația în articolul Scutirea profitului reinvestit când trimestrul punerii în funcțiune se încheie cu pierdere.
Dacă firma încheie anul cu pierdere contabilă, impozitul aferent profitului investit nu se recalculează, iar suma nu se repartizează la rezerve (art. 22 alin. (5)).
Rezervele
Suma profitului pentru care s-a aplicat scutirea, mai puțin partea aferentă rezervei legale, se repartizează la sfârșitul exercițiului financiar sau în cursul anului următor, cu prioritate la rezerve. Repartizarea se face până la concurența profitului contabil de la sfârșitul exercițiului (art. 22 alin. (5)).
Cât timp trebuie păstrat activul
Activul se păstrează în patrimoniu cel puțin jumătate din durata de utilizare economică, dar nu mai mult de 5 ani. Altfel, impozitul se recalculează, se datorează dobânzi și penalități de la data aplicării facilității și se depune declarație rectificativă (art. 22 alin. (8)). Nu se recalculează dacă activul este transferat într-o reorganizare, vândut în lichidare sau faliment, distrus, pierdut, furat ori defect și înlocuit, sau scos din patrimoniu pentru îndeplinirea unei obligații legale (art. 22 alin. (8) lit. a)–d)).
Amortizarea: excepția din 2026
În regula generală, pentru activele cu scutire nu se poate alege amortizarea accelerată sau superaccelerată (art. 22 alin. (9)). Prin excepție, dacă scutirea se aplică în anul 2026 pentru echipamente tehnologice (subgrupa 2.1) sau pentru computere și echipamente periferice, firma poate opta pentru amortizarea accelerată potrivit art. 28 alin. (5) lit. b). Excepția a fost introdusă prin OUG nr. 8/2026 și se aplică începând cu anul fiscal 2026. Pentru firmele cu an fiscal modificat, excepția se aplică anului fiscal modificat care începe în 2026.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul fiscal (Legea nr. 227/2015), art. 17 și 22, forma consolidată de pe legislatie.just.ro, verificată la 26.10.2026; Ordinul ministrului finanțelor nr. 4636/2022.