
Actualizat la 26 octombrie 2026.
Din 1 ianuarie 2023, restaurantele și barurile trebuie să treacă bacșișul pe nota de plată și pe bonul fiscal, să îl țină în contabilitate ca datorie și să îl împartă integral salariaților. Regulile sunt în art. 23 din OUG nr. 28/1999 privind aparatele de marcat electronice fiscale, introdus prin Legea nr. 376/2022 și nemodificat de atunci.
Cine aplică regulile
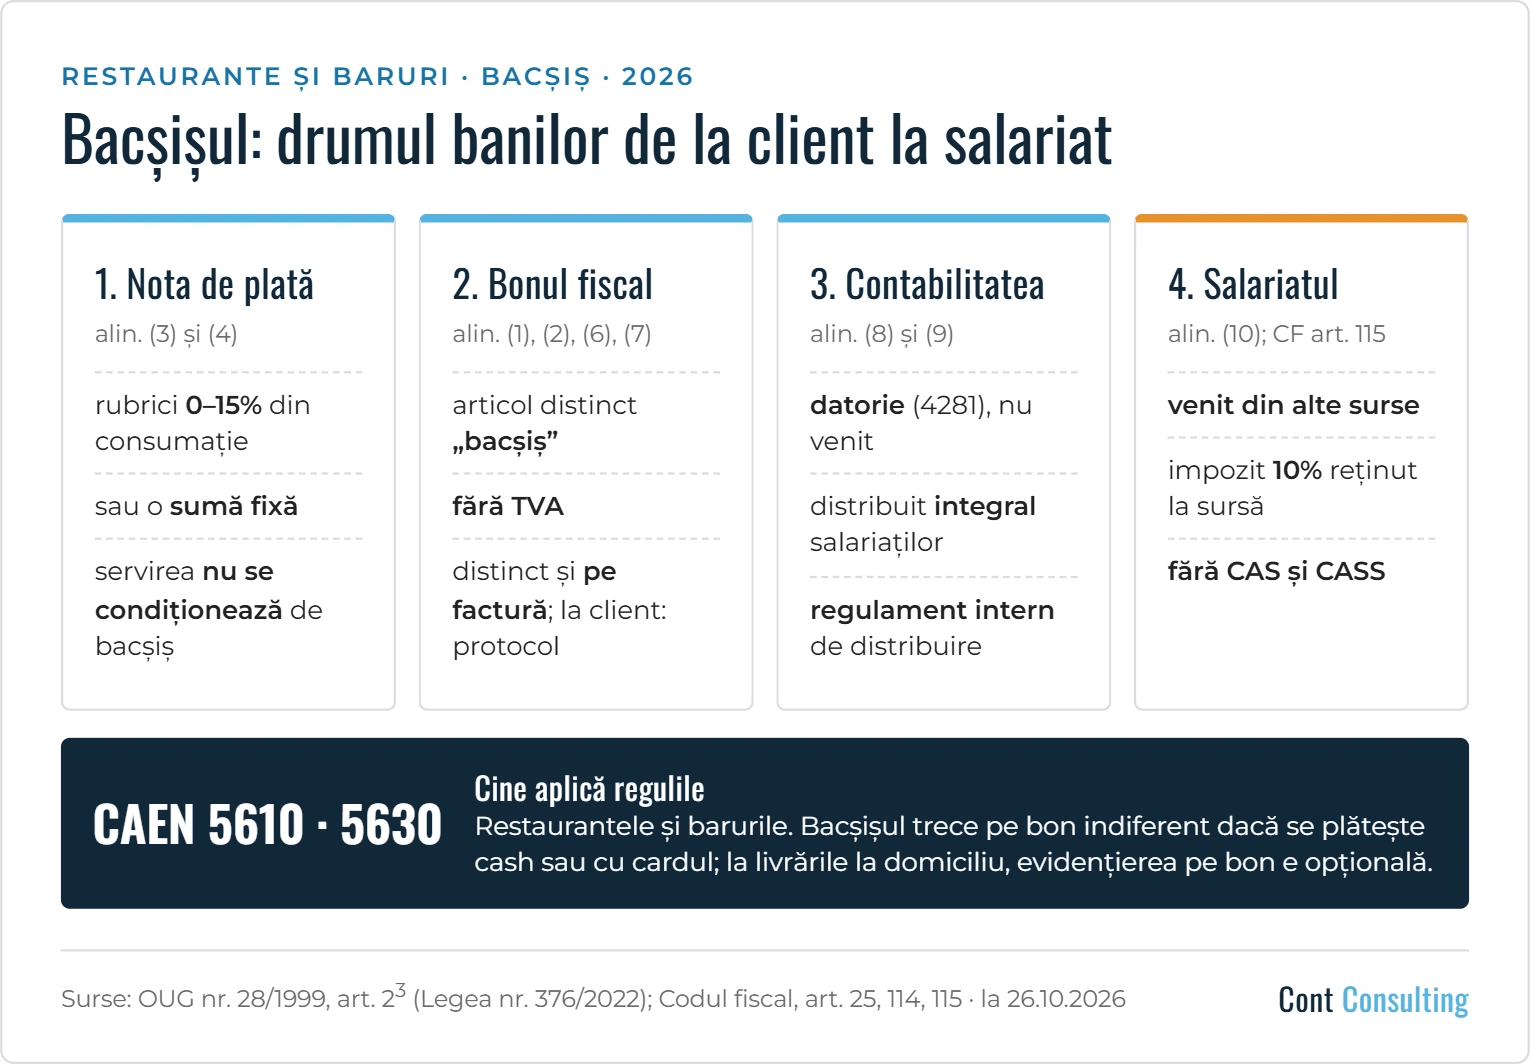
Obligațiile privesc operatorii care desfășoară activități cu codurile CAEN 5610 – Restaurante și 5630 – Baruri și alte activități de servire a băuturilor. Bacșișul este orice sumă oferită voluntar de client, peste contravaloarea consumației (art. 23 alin. (1)).
Nota de plată și bonul fiscal
- Înainte de bonul fiscal, clientul primește o notă de plată cu rubrici pentru bacșiș între 0% și 15% din consumație și o rubrică pentru o sumă fixă, dacă preferă așa (alin. (3)).
- Bacșișul apare distinct pe același bon fiscal, ca articol cu denumirea „bacșiș”, indiferent cum se plătește – numerar sau card (alin. (2) și (6)).
- Dacă clientul cere factură, bacșișul apare distinct și pe ea (alin. (7)).
- La livrările la domiciliu, evidențierea pe bon nu este obligatorie; dacă operatorul o face, se aplică toate regulile de mai sus (alin. (5) și (11)).
- Este interzis să condiționați servirea de acordarea bacșișului (alin. (4)).
O observație: textul limitează la 15% doar varianta procentuală; pentru suma fixă nu spune expres că nu poate depăși 15%. Recomandăm o interpretare prudentă: indiferent de variantă, bacșișul să nu depășească 15% din consumație.
TVA
Bacșișul nu este o livrare de bunuri sau o prestare de servicii din punctul de vedere al TVA (alin. (1)), deci nu se aplică TVA asupra lui.
Evidența contabilă la restaurant sau bar
Bacșișul nu este venit al firmei, iar distribuirea lui nu este cheltuială (alin. (9)). Nu se folosesc conturile de venituri și cheltuieli (de exemplu 7588 / 6588). Sumele se înregistrează pe conturi de datorii, cu analitic distinct, și se distribuie integral salariaților, pe baza unei evidențe nominale. Procedura de împărțire se stabilește printr-un regulament intern (alin. (8)).
Monografia pe care o propunem:
| Operațiune | Înregistrare |
|---|---|
| Încasarea bacșișului | 5311 / 5121 = 4281.analitic bacșiș |
| Reținerea impozitului la distribuire | 4281.analitic bacșiș = 446.analitic impozit bacșiș |
| Plata sumei nete către salariați | 4281.analitic bacșiș = 5311 / 5121 |
| Plata impozitului la buget | 446.analitic impozit bacșiș = 5121 |
Impozitarea la salariat
Pentru salariați, bacșișul primit este venit din alte surse. Nu poate fi recalificat ca venit salarial și nu datorează contribuții sociale (CAS, CASS), pentru că titlul V din Codul fiscal nu i se aplică (alin. (10)). Impozitul pe venit se reține la sursă de firmă la distribuire și se plătește la buget până la data de 25 a lunii următoare (art. 115 alin. (3) din Codul fiscal).
Din 2026, Codul fiscal nu mai stabilește expres cota pentru bacșiș: art. 115 alin. (1) enumeră veniturile din alte surse impozitate cu 10% și cu 16%, iar bacșișul nu este numit. În practică, impozitul se reține în continuare cu cota de 10%, cea aplicată tuturor veniturilor din alte surse până la 31 decembrie 2025.
La clientul care cere factură
Când o firmă plătește bacșiș și primește factură, suma se înregistrează pe cheltuieli de protocol (alin. (7)). La impozitul pe profit, cheltuielile de protocol sunt deductibile în limita a 2% din profitul contabil la care se adaugă impozitul pe profit și cheltuielile de protocol (art. 25 alin. (3) lit. a) din Codul fiscal).
Notă personală a autorului
Cuvântul „bacșiș” vine din limba turcă, iar sistemul ales de legiuitor nu este o invenție românească. L-am întâlnit, de exemplu, pe terasele de pe podul Galata din Istanbul: ospătarul aduce nota, te întreabă cât bacșiș vrei să lași și abia apoi emite bonul cu suma totală.
Transparența are un preț: timpul. Plata consumației se face acum în doi pași, nota și apoi bonul, într-un sector în care viteza de servire contează.
Vă putem ajuta cu regulamentul intern de distribuire, cu evidența contabilă și cu impozitul pe bacșiș: vedeți serviciile de contabilitate.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Autor: Sorin Adrian BÂSCĂ – Managing partner Cont Consulting
Surse: OUG nr. 28/1999 privind obligația operatorilor economici de a utiliza aparate de marcat electronice fiscale, art. 23 (introdus prin Legea nr. 376/2022); Codul fiscal (Legea nr. 227/2015), art. 25 alin. (3) lit. a), art. 114 și 115, în forma în vigoare la 26.10.2026 și la 31.12.2025.