
Rezumat
- Un dezvoltator a vândut unei persoane fizice, prin contract autentic, alt loc de parcare decât cel din antecontract. Ambele locuri sunt construcții noi, cu TVA 21%.
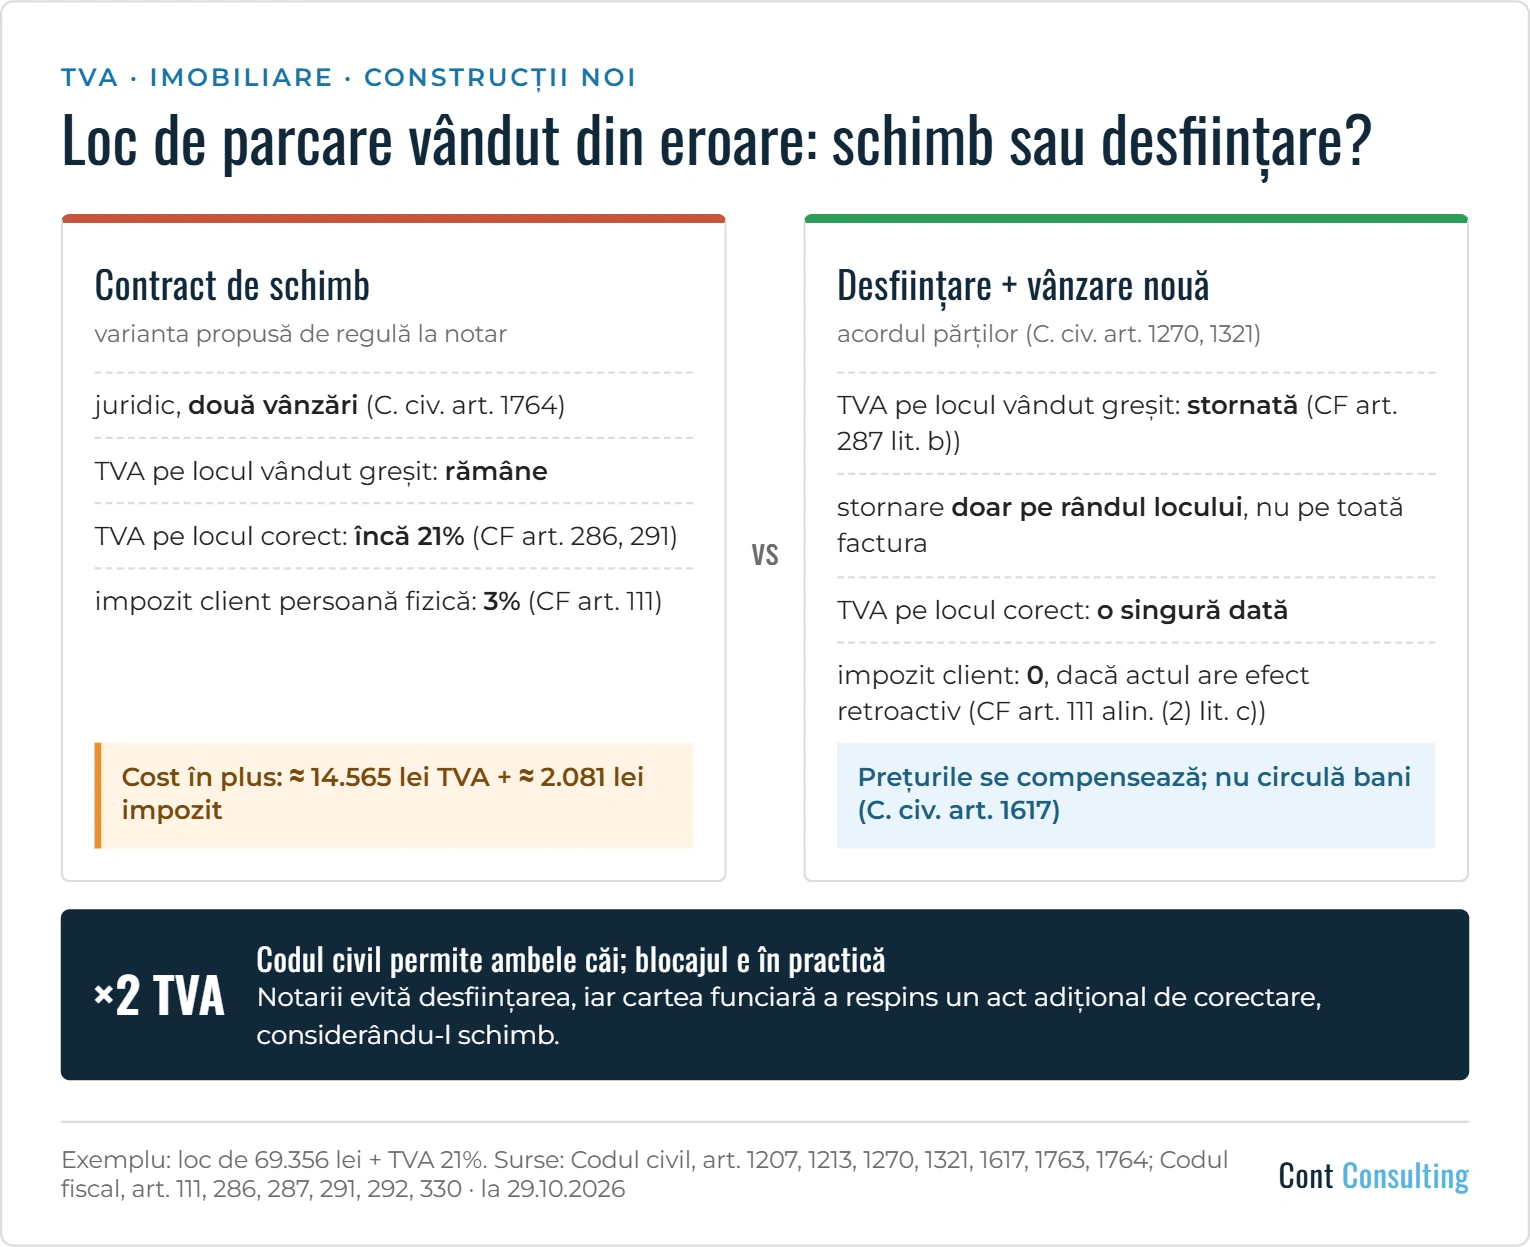
- Notarul a propus un contract de schimb. Juridic, schimbul înseamnă două vânzări, deci dezvoltatorul colectează încă o dată TVA pe locul predat, fără să încaseze încă o dată prețul.
- În exemplul nostru, costul fiscal în plus este de circa 14.565 lei TVA, la care se adaugă impozitul de 3% datorat de persoana fizică pentru locul pe care îl dă înapoi.
- Desființarea vânzării prin acordul părților, urmată de o vânzare nouă, permite stornarea TVA (art. 287 lit. b) Cod fiscal). Clientul nu datorează impozit pentru un act de desființare cu efect retroactiv (art. 111 alin. (2) lit. c)).
- Codul civil permite ambele căi. Blocajul vine din practică: notarii evită desființarea, iar cartea funciară a respins într-un caz similar corectarea prin act adițional, considerând-o schimb.
Publicat la 29 octombrie 2026.
Un dezvoltator imobiliar a predat unui client alt loc de parcare decât cel promis. Corectarea pare o formalitate, dar varianta aleasă de regulă la notar, contractul de schimb, înseamnă încă o dată TVA de 21% pe un loc de parcare. Mai jos arătăm de ce, ce variantă ar fi mai eficientă fiscal și de ce nu se aplică în practică.
Situația
Eroarea a apărut la renumerotarea locurilor din parcarea subterană.
- Antecontractul: clientul, persoană fizică, a rezervat locul pe care îl numim Y, la 69.356 lei plus TVA 21%.
- Contractul autentic: din eroare, în el apare locul X, la același preț. Clientul a plătit integral 83.920,74 lei cu TVA, iar dreptul lui e înscris în cartea funciară.
- Locul X fusese promis altui cumpărător, o firmă plătitoare de TVA, care îl așteaptă în continuare.
- Clădirea a fost terminată în martie 2026. Locurile sunt construcții noi, deci vânzarea lor e taxabilă cu TVA, nu scutită (art. 292 alin. (2) lit. f) Cod fiscal).
- Factura inițială cuprinde atât apartamentul cumpărat de client, cât și locul de parcare.
Dezvoltatorul trebuie să ajungă la situația corectă: clientul cu locul Y, firma cu locul X.
Varianta notarului: contractul de schimb
Schimbul pare simplu: clientul dă înapoi locul X și primește locul Y, fără bani. Fiscal, este cea mai scumpă variantă.
Ce este schimbul. Fiecare parte transmite un bun ca să dobândească altul (art. 1763 Cod civil). Fiecare este considerată vânzător pentru bunul dat și cumpărător pentru bunul primit (art. 1764 alin. (2)). Pentru imobile, actul se încheie la notar, în formă autentică (art. 1244).
TVA. Predarea locului Y este o nouă livrare de bunuri (art. 270 alin. (1) Cod fiscal), taxabilă cu 21% (art. 291 alin. (1)). Baza de impozitare este contrapartida primită, adică locul X (art. 286 alin. (1) lit. a)). Factura se emite chiar dacă nu circulă bani.
- TVA pe locul X, colectată la vânzarea greșită, rămâne plătită.
- Dezvoltatorul colectează încă 14.564,76 lei TVA pe locul Y.
- Clientul nu e plătitor de TVA, deci locul X revine dezvoltatorului fără TVA de dedus.
Rezultatul: pentru un singur loc de parcare rămas clientului, statul încasează TVA de două ori. Fie clientul plătește încă 14.565 lei, fie dezvoltatorul suportă costul. În al doilea caz, valoarea locului X acoperă și TVA, iar taxa se scoate din ea: 69.356 × 21/121 ≈ 12.037 lei, tot un cost în plus.
Impozitul clientului. Persoana fizică transferă locul X dezvoltatorului, deci datorează impozit pe transferul imobiliar. Cota este 3% pentru imobilele deținute cel mult 3 ani (art. 111 alin. (1) lit. a) Cod fiscal). Se aplică la valoarea din act, dar nu sub valoarea minimă din studiul de piață al camerei notarilor (art. 111 alin. (4) și (4^1)). La valoarea din contract, impozitul ar fi de circa 2.081 lei.
Varianta mai eficientă: desființarea vânzării și o vânzare nouă
Părțile pot desființa de comun acord vânzarea locului X, apoi pot încheia vânzarea locului Y. Contractul încetează prin acordul părților (art. 1270 alin. (2) și art. 1321 Cod civil).
TVA se stornează. Baza de impozitare se reduce la desființarea totală sau parțială a contractului printr-un acord scris între părți (art. 287 lit. b) Cod fiscal). Dezvoltatorul emite o factură cu valorile cu semnul minus și o transmite și clientului (art. 330 alin. (2)).
- Stornarea poate fi parțială: doar rândul locului X, nu și apartamentul de pe aceeași factură.
- Pentru locul Y se emite o factură nouă, cu TVA 21%.
- Restituirea prețului pentru X și prețul pentru Y se sting prin compensare, dacă datoriile sunt certe, lichide și exigibile (art. 1617 Cod civil). Nu circulă bani.
Astfel, TVA se plătește o singură dată, pe locul care rămâne clientului.
Clientul nu plătește impozit. Impozitul pe transferul imobiliar nu se datorează pentru actele de desființare cu efect retroactiv (art. 111 alin. (2) lit. c) Cod fiscal). Notarul trebuie să redacteze actul așa încât să se încadreze aici. Chiar dacă nu reușește, economia de TVA rămâne, pentru că art. 287 lit. b) cere doar acordul scris.
Există și o a treia cale. Eroarea asupra identității bunului este eroare esențială (art. 1207 alin. (2) pct. 2 Cod civil). Contractul poate fi adaptat așa cum l-a înțeles partea aflată în eroare (art. 1213). Practic, un act adițional care înlocuiește locul X cu locul Y, fără o a doua livrare. Fiscal, se corectează doar descrierea din factura inițială (art. 330 alin. (1) lit. b)), fără TVA în plus, pentru că prețul e același.
Comparația, în cifre
Schimbul costă cu circa 16.645 lei mai mult decât desființarea: 14.564,76 lei TVA și circa 2.081 lei impozit. Calculul e făcut pentru un loc de 69.356 lei fără TVA; vânzarea locului X către celălalt cumpărător e la fel în ambele variante și nu apare în tabel.
| Ce se întâmplă | Contract de schimb | Desființare + vânzare nouă |
|---|---|---|
| TVA de la vânzarea greșită a locului X | rămâne: 14.564,76 lei | se stornează: −14.564,76 lei |
| TVA pe locul Y predat clientului | 14.564,76 lei | 14.564,76 lei |
| TVA total pentru locul rămas clientului | 29.129,52 lei | 14.564,76 lei |
| Impozit datorat de client (art. 111) | circa 2.081 lei (3%) | 0, dacă actul are efect retroactiv |
| Acte la notar | un contract de schimb | act de desființare + contract de vânzare |
| Factura inițială (apartament + loc) | rămâne | stornare doar pe rândul locului X |
| Bani între părți | doar TVA în plus, dacă o plătește clientul | niciunul, prin compensare |
De ce se ajunge totuși la schimb: blocajul din practică
Legea nu interzice desființarea și nici corectarea prin act adițional. Ambele sunt prevăzute în Codul civil. Ce le blochează este practica notarilor și a birourilor de carte funciară (OCPI).
- Actul adițional e respins la cartea funciară. Într-un caz similar, înscrierea unui act adițional care înlocuia un loc de parcare cu altul a fost respinsă. Motivul: registratorul l-a considerat, de fapt, un schimb.
- Desființarea e evitată de notari. Cere repunerea părților în situația anterioară, radierea și o nouă înscriere în cartea funciară, apoi un contract nou. În practică e considerată greu de pus în aplicare.
- Costurile notariale cresc. Două acte în loc de unul înseamnă onorarii și taxe de carte funciară în plus, pe care clientul le acceptă greu.
Rezultatul e paradoxal. Calea cea mai simplă la notar este cea mai scumpă fiscal, iar diferența, de ordinul a 21% din prețul locului, o plătește dezvoltatorul sau clientul. Înainte de a alege, merită pusă alături diferența de TVA (aici, 14.565 lei) și onorariul plus taxele pentru actul notarial în plus.
Ce recomandăm dezvoltatorilor
- Verificați numerotarea înainte de semnare. Comparați numărul locului din antecontract cu planul și cu numărul cadastral din extrasul de carte funciară.
- Discutați fiscal cu notarul, nu doar juridic. Cereți expres varianta desființării prin acord, cu efect retroactiv, urmată de o vânzare nouă. Arătați-i calculul de TVA.
- Stornați doar ce trebuie. Dacă factura cuprinde și apartamentul, stornarea se face doar pe rândul locului de parcare.
- Compensați, nu transferați bani. Treceți compensarea în actul notarial și într-un proces-verbal semnat de ambele părți. Facturile se emit oricum.
- Dacă rămâneți la schimb, stabiliți în scris cine suportă TVA în plus și impozitul clientului, înainte de semnare.
Vă putem ajuta să calculați costul fiecărei variante și să pregătiți facturile și înregistrările contabile: vedeți serviciile de consultanță fiscală.
Notă: Textul este valabil la data publicării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare. Cazul prezentat este real, dar datele de identificare au fost eliminate.
Surse: Codul civil (Legea nr. 287/2009), art. 1207 alin. (2) pct. 2, art. 1213, art. 1244, art. 1270 alin. (2), art. 1321, art. 1617, art. 1763, art. 1764 alin. (2); Codul fiscal (Legea nr. 227/2015), art. 111 alin. (1) lit. a), alin. (2) lit. c), alin. (4) și (4^1), art. 270 alin. (1), art. 286 alin. (1) lit. a), art. 287 lit. b), art. 291 alin. (1), art. 292 alin. (2) lit. f), art. 330 alin. (1) lit. b) și alin. (2) – în forma în vigoare la 29.10.2026.