
Rezumat
- Contractul de muncă arată locul de muncă sau, dacă nu există unul fix, că salariatul lucrează în locuri diferite și cine asigură ori decontează deplasarea între ele.
- Clauza de mobilitate se negociază, dar odată ce contractul spune că munca nu are un loc stabil, salariatul are dreptul la prestații suplimentare, în bani sau în natură, în cuantumul trecut în contract.
- Mobilitatea nu este delegare sau detașare. Acestea sunt măsuri temporare, dispuse de angajator, cu reguli și drepturi proprii.
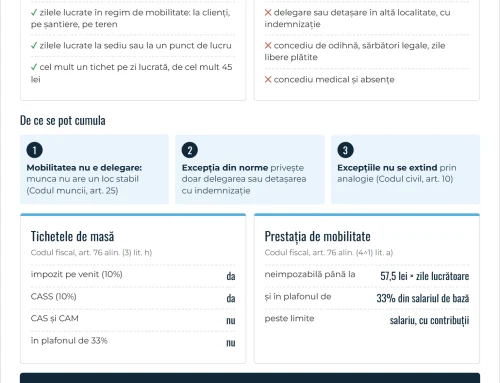
- Prestația de mobilitate este neimpozabilă până la 57,5 lei înmulțit cu zilele lucrătoare din lună, în limita plafonului de 33% din salariul de bază, comun cu alte beneficii. Așa a explicat Ministerul Finanțelor în martie 2026.
- Șoferii din transportul rutier care intră sub HG nr. 38/2008 au alt regim fiscal, în afara plafonului de 33%.
- O clauză de mobilitate fără prestații contravine legii și se sancționează cu amendă. Sumele numite „mobilitate”, plătite unor salariați care au de fapt un loc fix, pot fi reîncadrate ca salariu după un control al Inspecției Muncii.
Publicat la 12 noiembrie 2026.
Agenții comerciali, tehnicienii de service, echipele de intervenție sau curierii nu au, de regulă, un birou în care să lucreze zilnic. Pentru ei, Codul muncii prevede clauza de mobilitate, iar Codul fiscal, un plafon până la care prestația primită pentru mobilitate nu se impozitează. În martie 2026, Ministerul Finanțelor a lămurit cum se calculează acest plafon. Mai jos găsiți regulile, calculul cu exemple și ce trebuie verificat în contracte și în salarizare.
Locul muncii în contract: fix sau fără loc stabil
Orice contract individual de muncă trebuie să precizeze locul de muncă sau, în lipsa unui loc fix, posibilitatea ca salariatul să lucreze în locuri de muncă diferite și dacă deplasarea între ele este asigurată sau decontată de angajator (Codul muncii, art. 17 alin. (3) lit. b) și alin. (4)).
Clauza de mobilitate este una dintre clauzele specifice pe care părțile le pot negocia (art. 20 alin. (2) lit. c)). Art. 25 îi dă conținutul: părțile convin că, din cauza specificului muncii, salariatul nu își îndeplinește sarcinile într-un loc stabil de muncă, iar în acest caz el beneficiază de prestații suplimentare în bani sau în natură. Cuantumul sau felul acestor prestații se trece în contract (art. 25 alin. (2)).
Pe scurt: legea nu impune denumirea „clauză de mobilitate”, dar dacă din contract reiese că munca nu se face într-un loc stabil, prestațiile suplimentare sunt un drept al salariatului, la care acesta nu poate renunța (art. 38).
Mobilitate, delegare, detașare
| Mobilitate | Delegare | Detașare | |
|---|---|---|---|
| Temeiul (Codul muncii) | art. 25 | art. 43–44 | art. 45–46 |
| Cine decide | părțile, prin contract sau act adițional | angajatorul, unilateral | angajatorul, unilateral |
| Unde se lucrează | fără loc stabil, în zona stabilită în contract | în afara locului de muncă, pentru același angajator | la alt angajator |
| Cât durează | cât timp o prevede contractul | cel mult 60 de zile calendaristice în 12 luni; prelungirea, doar cu acordul salariatului | cel mult un an; prelungire excepțională, din 6 în 6 luni, cu acordul ambelor părți |
| Ce primește salariatul | prestațiile suplimentare din contract | transport, cazare și indemnizație de delegare | transport, cazare și indemnizație de detașare |
| Regimul fiscal (Codul fiscal) | art. 76 alin. (4^1) lit. a); șoferii din HG nr. 38/2008: alin. (2) lit. k) | art. 76 alin. (2) lit. k) | art. 76 alin. (2) lit. k) |
Delegarea și detașarea schimbă temporar locul muncii, iar salariatul își păstrează funcția și celelalte drepturi din contract (art. 42). Mobilitatea descrie felul obișnuit în care se lucrează. Fiind un element al contractului, introducerea ei pe parcurs cere acordul salariatului și un act adițional semnat înainte de schimbare (art. 41 alin. (1) și (3) lit. b), art. 17 alin. (5)).
Mobilitatea nu exclude delegarea. Dacă un salariat mobil este trimis în afara zonei stabilite în contract, pentru acele zile se aplică regulile delegării: transport, cazare și indemnizație de delegare (art. 44 alin. (2)). De aceea, zona de mobilitate trebuie descrisă clar în contract, de exemplu prin județele în care lucrează salariatul. Despre plafonul indemnizației de delegare am scris în articolul despre deplasările în interes de serviciu și diurnă, iar despre trimiterea salariaților în alt stat, în articolul despre detașarea în UE.
Când munca este, de fapt, mobilă
Legea nu dă o listă de meserii și nici un prag de durată. Contează faptele: are salariatul un loc stabil în care își face munca?
- De regulă, mobilitate: agenții comerciali care merg zilnic la clienți, tehnicienii de service care intervin la sediul clienților, echipele de intervenție, curierii.
- De regulă, loc stabil: salariatul care lucrează luni la rând la același client sau pe același șantier. Locul acela poate fi trecut în contract prin act adițional, iar o prestație de mobilitate riscă să fie tratată ca salariu.
- De analizat de la caz la caz: munca pe mai multe șantiere succesive. Dacă salariatul se mută des, fără un punct stabil, situația se apropie de mobilitate; dacă rămâne perioade lungi în același loc, se apropie de un loc de muncă stabil.
Cât este neimpozabil: calculul după Ministerul Finanțelor
Codul fiscal tratează prestația de mobilitate astfel (art. 76 alin. (4^1) lit. a)):
- este neimpozabilă în limita a 2,5 ori indemnizația de delegare stabilită pentru personalul instituțiilor publice. Indemnizația este de 23 lei pe zi (HG nr. 714/2018, actualizată de la 1 aprilie 2023 prin Ordinul ministrului finanțelor nr. 1.235/2023), deci nivelul de referință este 57,5 lei;
- intră, împreună cu alte beneficii (hrană, cazare, servicii turistice și de tratament, pensii facultative și ocupaționale, asigurări voluntare de sănătate și abonamente medicale, abonamente sportive, creșă și grădiniță, dobânda preferențială), într-un plafon lunar de cel mult 33% din salariul de bază. Ordinea în care beneficiile intră în plafon o stabilește angajatorul (art. 76 alin. (4^2)). De la 1 ianuarie 2027, în aceeași listă intră și contribuțiile angajatorului în conturile de economii și investiții CEI-D (Legea nr. 202/2026).
Legea nu spune cum se transformă cei 57,5 lei într-un plafon lunar. Camera Consultanților Fiscali a cerut lămuriri, iar Ministerul Finanțelor a răspuns prin adresa nr. 842300/18.03.2026 (PDF, împreună cu solicitarea CCF):
- Plafonul este lunar și se calculează cu numărul de zile lucrătoare din lună, nu cu zilele efective de deplasare. Ministerul a aplicat regula „unde legea nu distinge, nici interpretul nu trebuie să distingă”.
- Condițiile delegării (de exemplu, durata minimă a deplasării sau deplasarea în altă localitate) nu se aplică prestației de mobilitate: suma se compară doar cu plafonul.
- Prestațiile primite de șoferii din HG nr. 38/2008 au regim separat, cel din art. 76 alin. (2) lit. k).
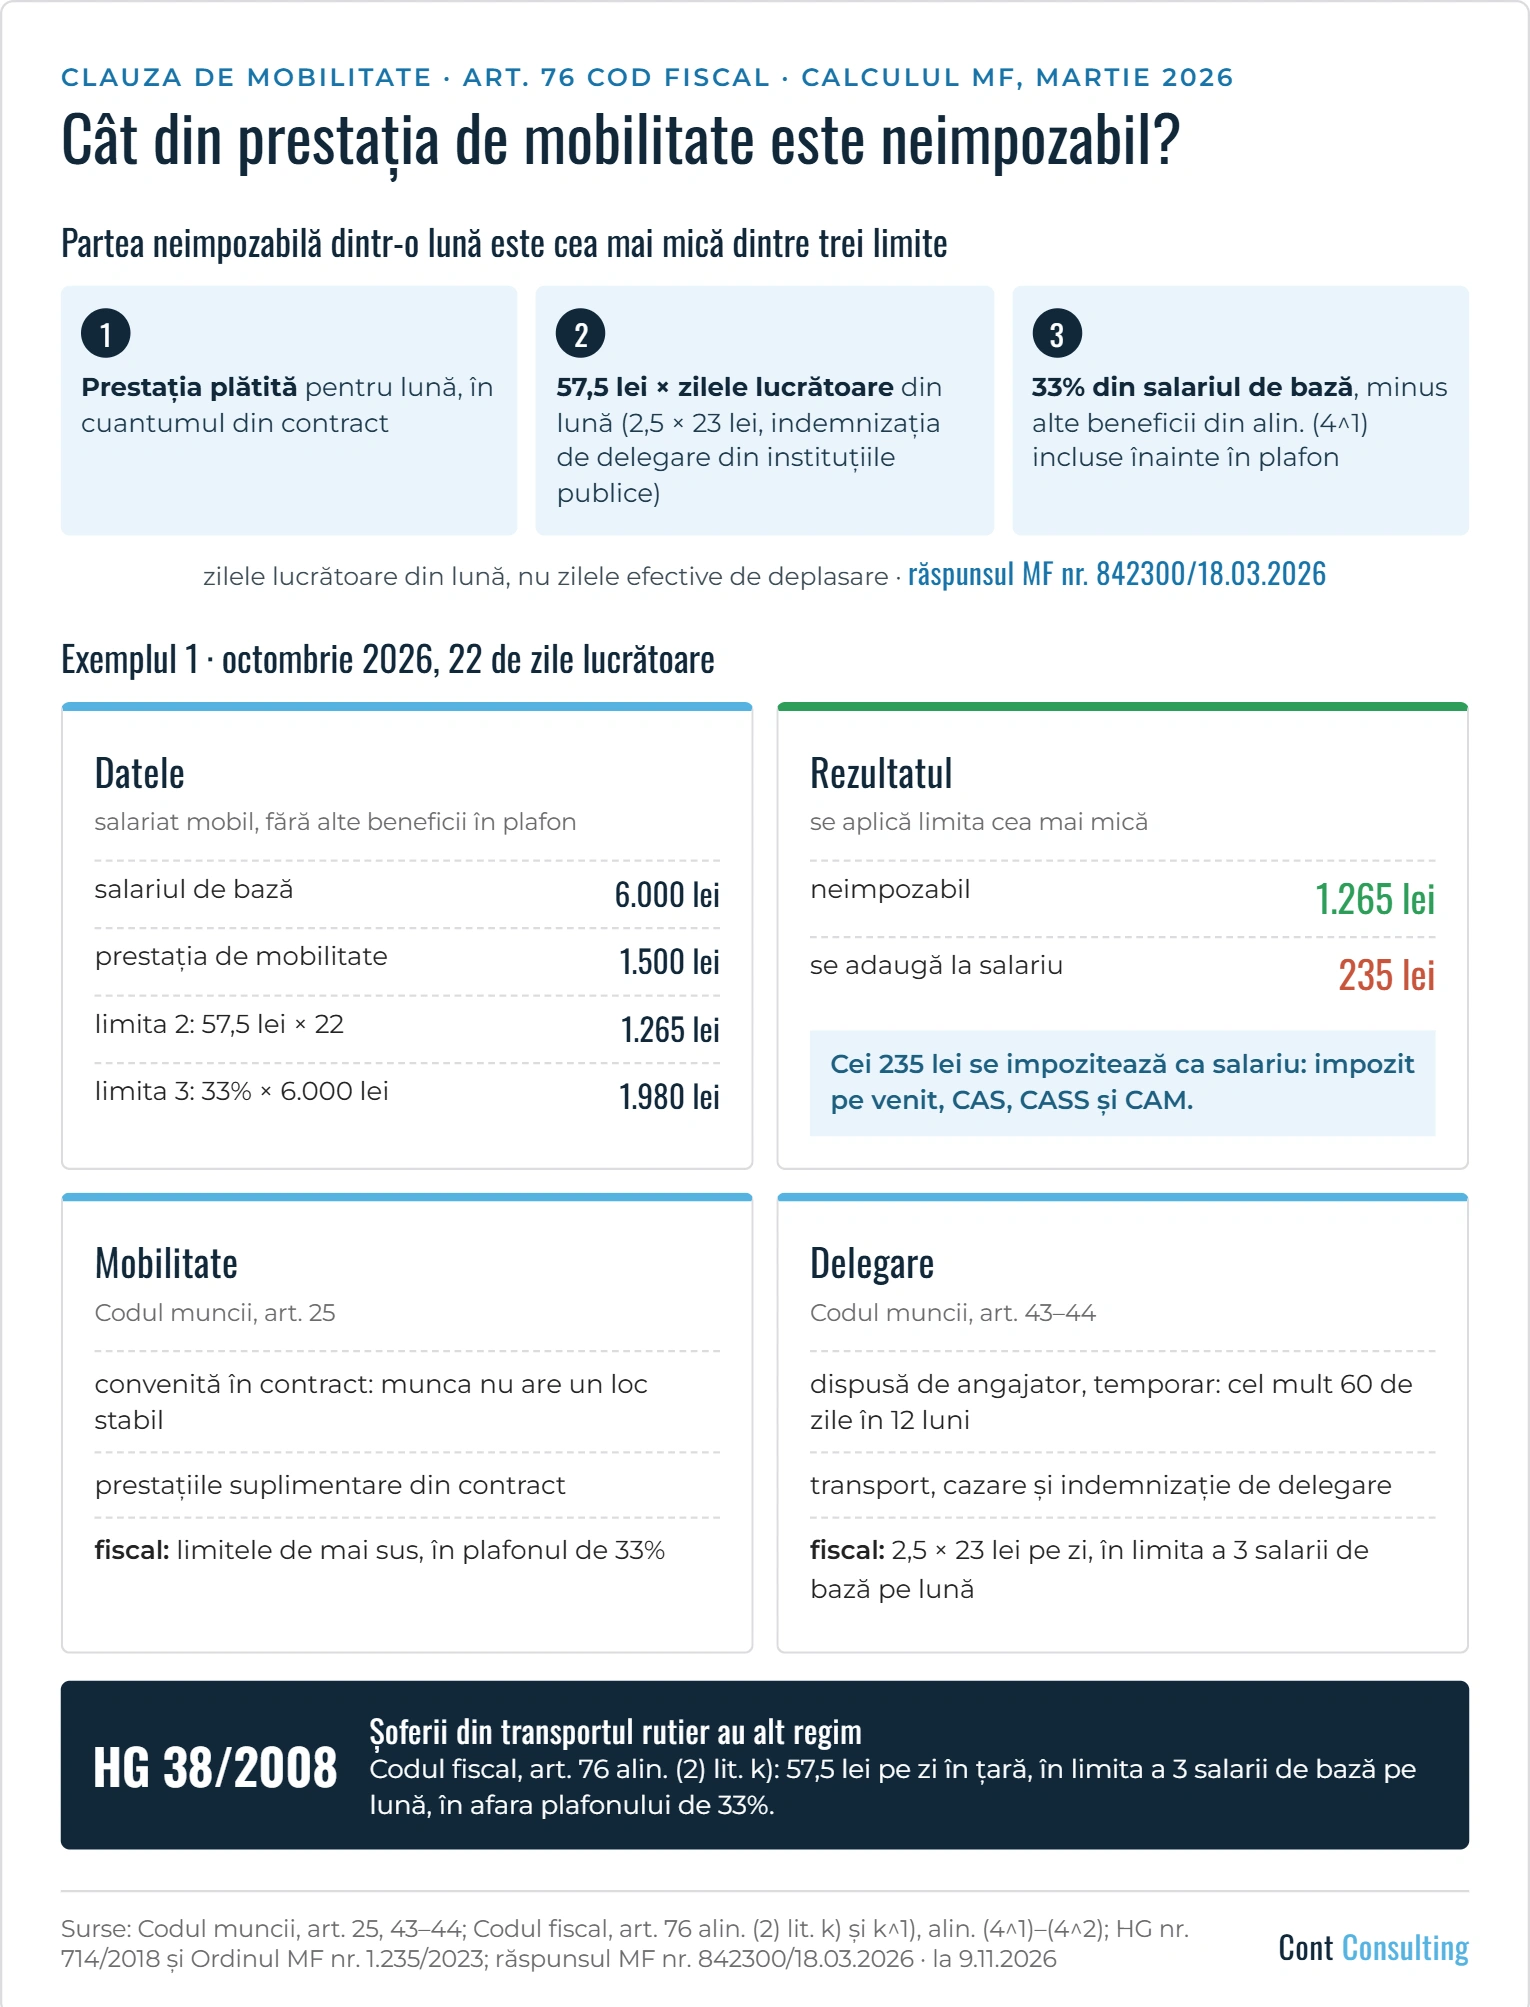
Partea neimpozabilă dintr-o lună este, așadar, cea mai mică dintre:
- prestația de mobilitate plătită pentru lună;
- 57,5 lei × zilele lucrătoare din lună;
- 33% din salariul de bază, minus celelalte beneficii din alin. (4^1) pe care angajatorul le-a inclus înainte în plafon.
| Octombrie 2026 (22 de zile lucrătoare) | Exemplul 1 | Exemplul 2 |
|---|---|---|
| Salariul de bază | 6.000 lei | 4.500 lei |
| Prestația de mobilitate din contract | 1.500 lei | 1.300 lei |
| Limita lunară: 57,5 lei × 22 | 1.265 lei | 1.265 lei |
| Plafonul de 33% din salariul de bază | 1.980 lei | 1.485 lei |
| Alte beneficii din alin. (4^1), incluse înainte în plafon | 0 lei | 400 lei |
| Rămas disponibil în plafonul de 33% | 1.980 lei | 1.085 lei |
| Neimpozabil | 1.265 lei | 1.085 lei |
| Se adaugă la salariul lunii | 235 lei | 215 lei |
Partea din plafon nu se impozitează (art. 76 alin. (4^1) lit. a)) și nu intră în baza contribuțiilor sociale (Codul fiscal, art. 142 lit. aa^1) pct. 1, art. 157 alin. (2) și art. 220^4 alin. (2)). Ce depășește plafonul se adaugă la salariul lunii și se impozitează ca atare, cu impozit pe venit (art. 76 alin. (2) lit. k^1)) și cu toate contribuțiile (pentru CAS, art. 139 alin. (1) lit. t)).
Plafonul lunar nu transformă orice sumă în prestație de mobilitate. Dacă într-o lună salariatul n-a lucrat efectiv mobil (de exemplu, a stat la sediu sau în concediu), natura sumei poate fi contestată la control. Merită precizat în contract cum se plătește prestația în astfel de luni.
Cât de solid este punctul de vedere al ministerului? Nu are forța unei norme de aplicare a Codului fiscal: acestea se aprobă prin hotărâre a Guvernului sau prin ordin al ministrului și se publică în Monitorul Oficial (Codul fiscal, art. 5). Este însă poziția oficială a ministerului care elaborează legislația fiscală și se sprijină pe regula potrivit căreia prevederile fiscale care rămân neclare se interpretează în favoarea contribuabilului (Codul de procedură fiscală, art. 13 alin. (6)). Păstrați o copie a răspunsului la dosarul de salarizare.
Ce n-a lămurit ministerul: cum se combină, în aceeași lună, prestația de mobilitate cu indemnizația de delegare pentru zilele petrecute în afara zonei de mobilitate. Până la o clarificare, recomandăm prudență: aceeași zi să nu fie plătită de două ori, iar zilele de delegare să fie documentate separat, cu ordin de deplasare.
Șoferii din transportul rutier: alt regim
Pentru lucrătorii mobili din HG nr. 38/2008 se aplică art. 76 alin. (2) lit. k) din Codul fiscal. Este vorba, în principal, de șoferii care fac transporturi din domeniul Regulamentului (CE) nr. 561/2006: mărfuri cu vehicule de peste 3,5 tone (de la 1 iulie 2026, și de peste 2,5 tone în transportul internațional sau în cabotaj) și persoane cu vehicule pentru mai mult de 9 persoane, inclusiv șoferul. Pentru ei:
- în țară, suma e neimpozabilă până la 2,5 × 23 lei = 57,5 lei pe zi; în străinătate, până la 2,5 ori diurna stabilită prin hotărâre a Guvernului pentru personalul român trimis în străinătate în misiuni temporare (HG nr. 518/1995);
- se aplică limita de 3 salarii de bază pe lună, calculată proporțional cu zilele lucrate în altă localitate;
- sumele nu intră în plafonul de 33%.
Riscuri
În dreptul muncii
- O clauză care consemnează munca fără loc stabil, dar exclude prestațiile suplimentare, contravine legii. Este nulă și se înlocuiește de drept cu prevederile legale, iar salariatul are dreptul la despăgubiri (art. 57 alin. (4) și art. 38). Stipularea ei se sancționează cu amendă de la 2.000 la 5.000 lei (art. 260 alin. (1) lit. d)). Amenda privește clauzele contrare legii, nu simpla lipsă a unei clauze de mobilitate.
- Salariatul poate cere constatarea nulității unei astfel de clauze oricând pe durata contractului (art. 268 alin. (1) lit. d)), iar sumele neplătite, în termen de 3 ani (art. 268 alin. (1) lit. c)). Cât valorează dreptul trebuie dovedit, pentru că legea lasă cuantumul în seama contractului (art. 25 alin. (2)) și nu fixează un minim. Pe lângă aceasta, salariatul poate cere drepturile de delegare pentru deplasările în afara locului de muncă din contract (art. 44 alin. (2)) și despăgubiri pentru prejudiciul suferit din culpa angajatorului (art. 253 alin. (1)).
În plan fiscal
- Dacă prestațiile depășesc plafonul, diferența trebuia impozitată în luna plății. La control se recalculează, cu dobânzi și penalități de întârziere (Codul de procedură fiscală, art. 173 alin. (1)).
- Dacă salariatul are, de fapt, un loc fix, sumele plătite ca „mobilitate” pot fi reîncadrate ca salariu. Reîncadrarea o face ANAF după ce Inspecția Muncii confirmă, pe baza documentelor angajatorului, natura sumelor (Legea nr. 72/2022, art. IV; procedura din Ordinul nr. 874/1.429/2023).
Listă de verificare pentru angajatori
- Contractul arată clar locul de muncă sau lipsa unui loc fix, zona în care lucrează salariatul și cine asigură sau decontează transportul între locuri (art. 17 alin. (3) lit. b)).
- Clauza de mobilitate precizează cuantumul prestației (sumă lunară sau pe zi lucrată) și ce se întâmplă în lunile cu concediu ori cu lucru la sediu (art. 25 alin. (2)).
- Mobilitatea introdusă sau modificată pe parcurs are act adițional, semnat înainte (art. 17 alin. (5)).
- Există documente care arată munca mobilă: rapoarte de activitate, foi de parcurs, programări la clienți, procese-verbale de intervenție.
- Zilele din afara zonei de mobilitate sunt tratate ca delegare, cu ordin de deplasare, fără ca aceeași zi să fie plătită de două ori.
- Salarizarea verifică lunar cele trei limite: prestația, 57,5 lei × zilele lucrătoare și cât a rămas din plafonul de 33%; ordinea beneficiilor în plafon e stabilită în scris.
- Șoferii din transportul rutier care intră sub HG nr. 38/2008 sunt calculați după art. 76 alin. (2) lit. k), nu după plafonul de 33%.
- Răspunsul Ministerului Finanțelor nr. 842300/18.03.2026 e păstrat la dosarul de salarizare.
Dacă aveți salariați fără loc fix de muncă, echipa noastră de salarizare și resurse umane vă poate ajuta să verificați contractele și calculul lunar al plafonului. Puteți și să programați o discuție cu noi.
Temeiul legal
| Act | Prevederi | Ce reglementează | Forma în vigoare la 9.11.2026 |
|---|---|---|---|
| Legea nr. 53/2003 – Codul muncii, republicată | art. 17 alin. (3) lit. b), alin. (4) și (5); art. 20; art. 25 | locul muncii în contract; clauza de mobilitate și prestațiile suplimentare | art. 17 alin. (3) lit. b) și alin. (4) în forma Legii nr. 283/2022; alin. (5) în forma OUG nr. 53/2017; art. 20 și 25 nemodificate după republicarea din 2011 |
| Legea nr. 53/2003 | art. 38; art. 41–46 | renunțarea la drepturi; modificarea contractului; delegarea și detașarea | nemodificate după republicarea din 2011 |
| Legea nr. 53/2003 | art. 57 alin. (4); art. 253 alin. (1); art. 260 alin. (1) lit. d); art. 268 alin. (1) lit. c) și d) | clauzele nule; despăgubirile; amenda; termenele pentru acțiuni | textele citate, nemodificate după republicarea din 2011 |
| Legea nr. 227/2015 privind Codul fiscal | art. 76 alin. (2) lit. k) și k^1); alin. (4^1) și (4^2) | delegarea, detașarea și lucrătorii mobili din transport; plafonul pentru clauza de mobilitate și plafonul de 33% | lit. k) în forma OUG nr. 115/2023; lit. k^1) și alin. (4^1)–(4^2) introduse prin OG nr. 16/2022, de la 1.01.2023; lit. k) nouă în alin. (4^1) de la 1.01.2027 (Legea nr. 202/2026) |
| Legea nr. 227/2015 | art. 5; art. 139 alin. (1) lit. t); art. 142 lit. aa^1) pct. 1; art. 157 alin. (2); art. 220^4 alin. (2) | normele de aplicare; contribuțiile sociale | în vigoare (forma consolidată la 25.10.2026) |
| Legea nr. 207/2015 privind Codul de procedură fiscală | art. 13; art. 173 alin. (1) | interpretarea legii fiscale; dobânzile și penalitățile de întârziere | nemodificate din 2016 |
| Legea nr. 72/2022; Ordinul ministrului muncii și solidarității sociale și al ministrului finanțelor nr. 874/1.429/2023 | art. IV; procedura din anexă | reîncadrarea fiscală după controlul Inspecției Muncii | în vigoare, fără modificări |
| HG nr. 714/2018; Ordinul ministrului finanțelor nr. 1.235/2023 | anexa, art. 1 alin. (1); art. 1 lit. a) | indemnizația de delegare de 23 lei pe zi pentru instituțiile publice | 23 lei de la 1.04.2023; HG modificată doar prin acest ordin |
| HG nr. 38/2008; Regulamentul (CE) nr. 561/2006 | art. 2 | lucrătorii mobili din transportul rutier | HG: ultima modificare prin HG nr. 1.289/2011; regulamentul: forma consolidată din 31.12.2024 |
| Răspunsul Ministerului Finanțelor nr. 842300/18.03.2026 la adresa CCF nr. 12013/28.10.2025 | – | calculul plafonului lunar cu zilele lucrătoare din lună | punct de vedere oficial, nu normă publicată în Monitorul Oficial (Codul fiscal, art. 5) |
Notă: Textul este valabil la data publicării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare și nici o analiză pe situația concretă.
Surse: Legea nr. 53/2003 – Codul muncii, republicată, art. 17, 20, 25, 38, 41–46, 57, 253, 260 și 268; Legea nr. 227/2015 privind Codul fiscal, art. 5, art. 76 alin. (2) lit. k) și k^1), alin. (4^1) și (4^2), art. 139, 142, 157 și 220^4; Legea nr. 202/2026; Legea nr. 207/2015 privind Codul de procedură fiscală, art. 13 și 173; Legea nr. 72/2022, art. IV; Ordinul nr. 874/1.429/2023; HG nr. 714/2018 și Ordinul ministrului finanțelor nr. 1.235/2023; HG nr. 38/2008; Regulamentul (CE) nr. 561/2006, art. 2; răspunsul Ministerului Finanțelor nr. 842300/18.03.2026 la adresa Camerei Consultanților Fiscali nr. 12013/28.10.2025 – în forma în vigoare la 9.11.2026.