
Rezumat
- Da: salariații cu clauză de mobilitate pot primi tichete de masă pentru fiecare zi lucrată, pe lângă prestația de mobilitate din contract („sporul de mobilitate”, cum i se spune în practică). Nicio normă în vigoare nu interzice cumulul.
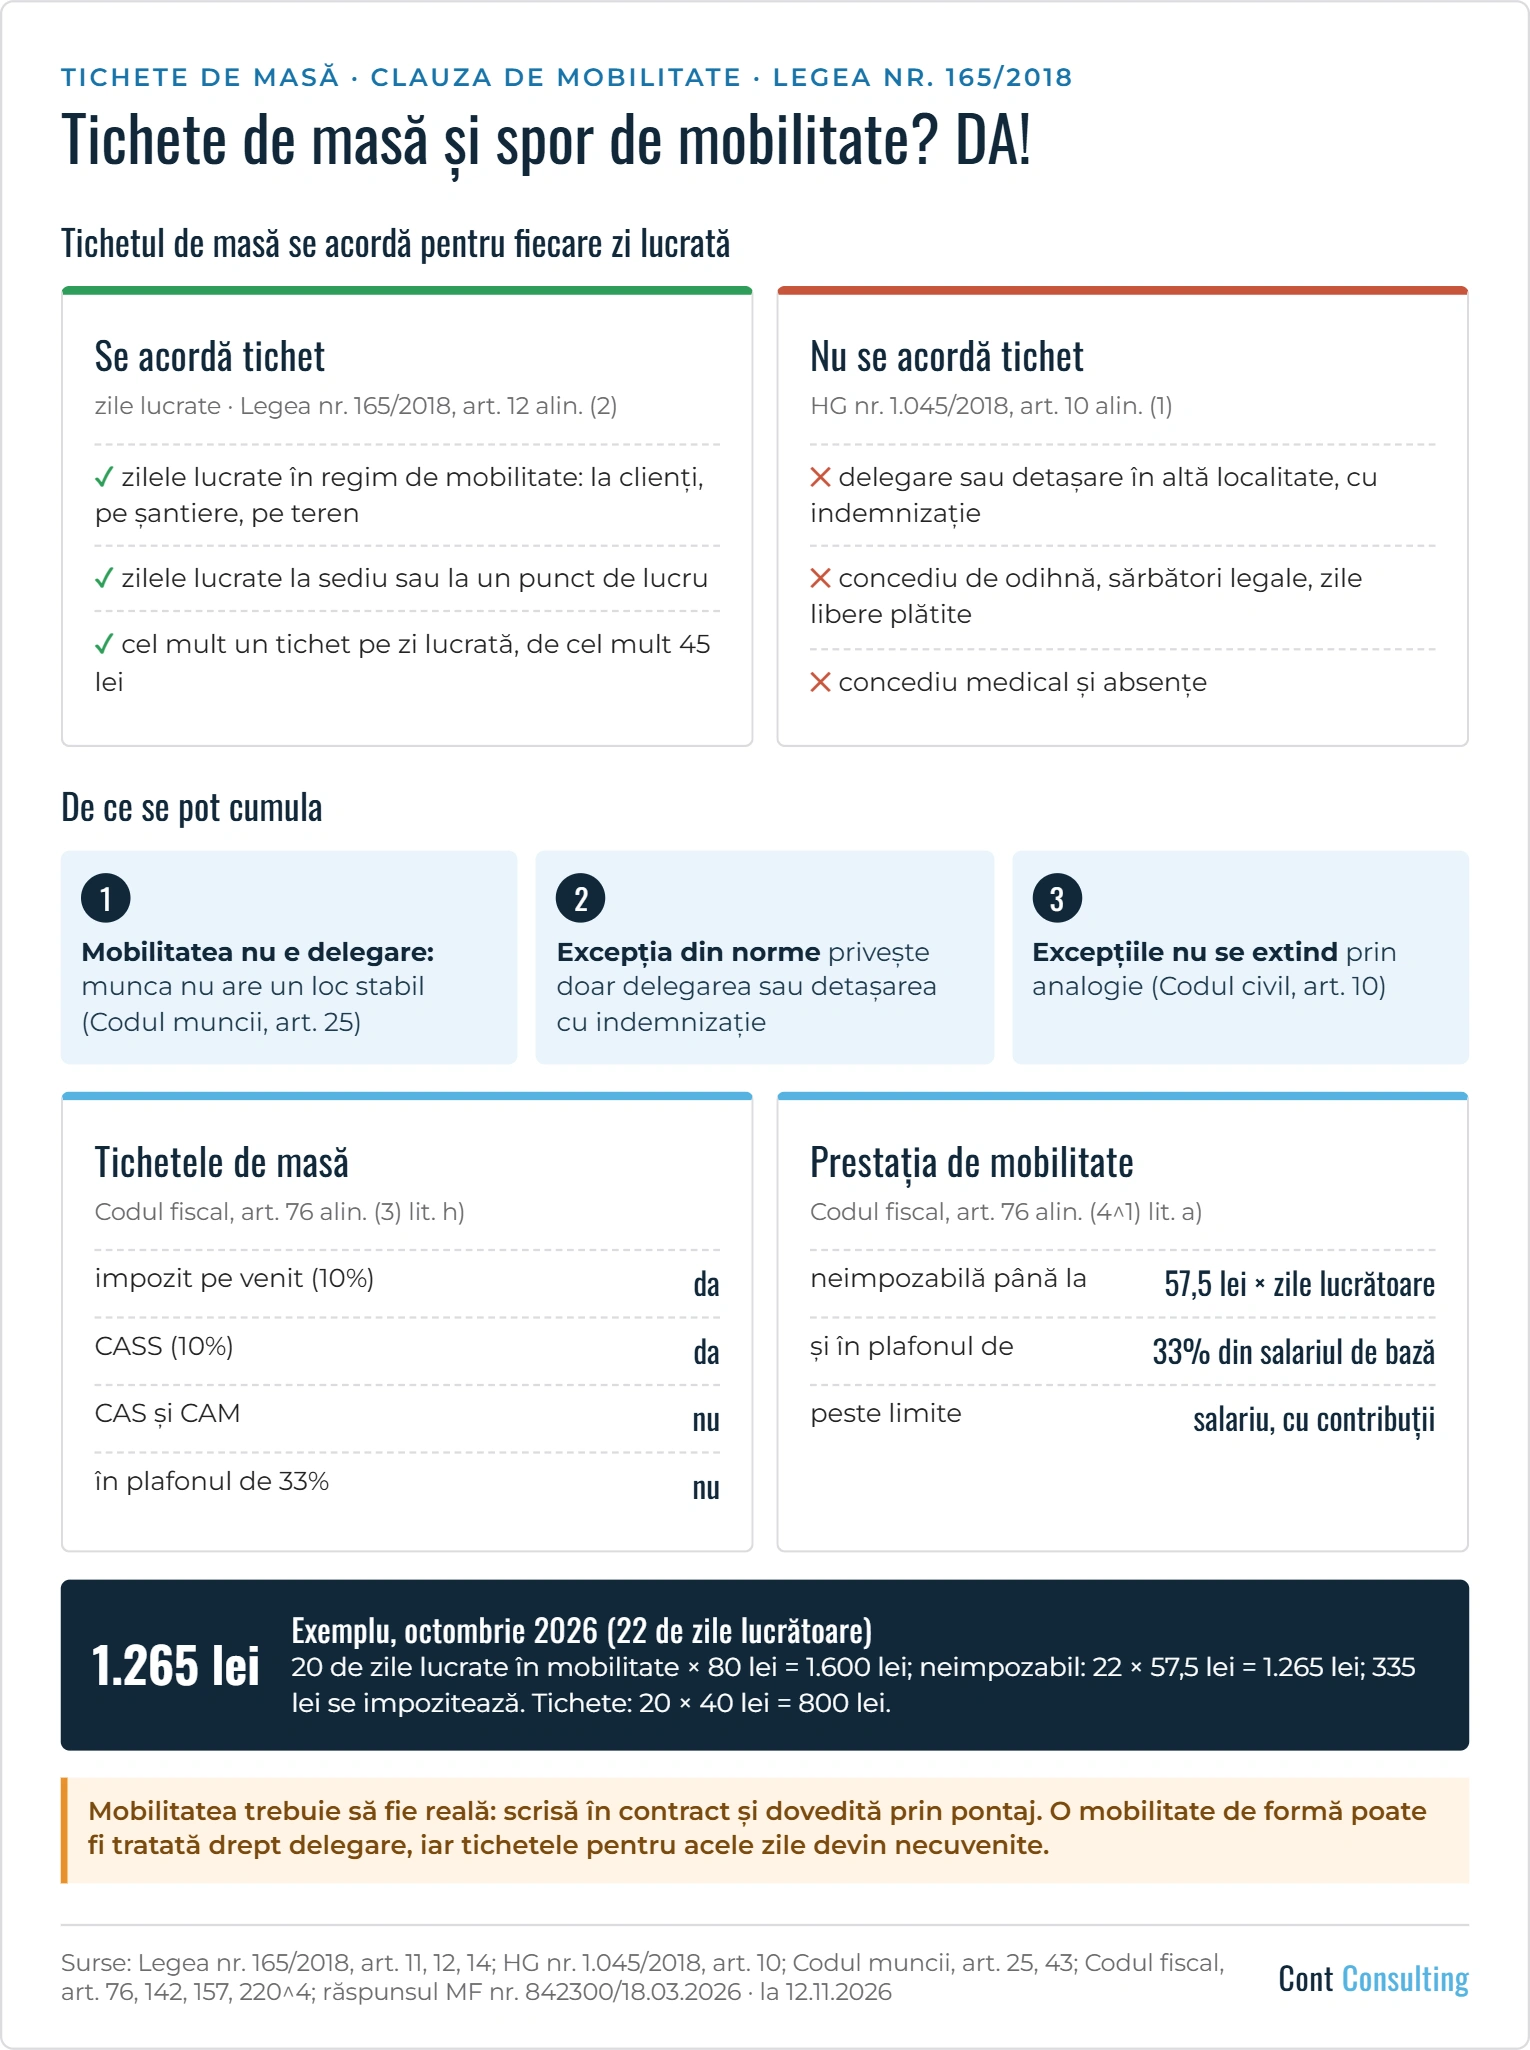
- Nu se acordă tichete pentru zilele în care salariatul este delegat sau detașat în afara localității și primește indemnizație de delegare sau de detașare, nici pentru concediu, sărbători legale, concediu medical sau absențe.
- Numărul tichetelor dintr-o lună nu poate depăși numărul zilelor lucrate, iar un tichet valorează cel mult 45 lei.
- Tichetele se impozitează cu 10% și intră în baza CASS, dar nu și în baza CAS și CAM. Prestația de mobilitate este neimpozabilă până la 57,5 lei înmulțit cu zilele lucrătoare din lună, în plafonul de 33% din salariul de bază.
- Cumulul este sigur numai dacă mobilitatea este reală: prevăzută în contract și dovedită prin pontaj și documente. O mobilitate de formă poate fi tratată drept delegare, iar tichetele pentru acele zile devin necuvenite.
Publicat la 12 noiembrie 2026.
Echipele de montaj și service, agenții de vânzări sau conducătorii auto nu lucrează într-un birou fix. Pentru ei, contractul de muncă are o clauză de mobilitate și o prestație suplimentară, despre care am scris în articolul despre clauza de mobilitate. Angajatorii ne întreabă des dacă acești salariați pot primi și tichete de masă. Răspunsul este da, pentru zilele lucrate, cu câteva condiții pe care le explicăm mai jos.
De ce se pot cumula tichetele cu prestația de mobilitate
Tichetele de masă se acordă lunar, ca alocație individuală de hrană (Legea nr. 165/2018, art. 11 alin. (1)), iar salariatul poate folosi într-o lună cel mult atâtea tichete câte zile a lucrat (art. 12 alin. (2)). Legea nu cere un loc fix de muncă. Ziua în care salariatul mobil lucrează la clienți sau pe șantiere este o zi lucrată.
Normele de aplicare a legii (aprobate prin HG nr. 1.045/2018) enumeră perioadele care nu se consideră zile lucrate (art. 10 alin. (1)): concediul de odihnă; zilele libere plătite, sărbătorile legale și alte zile libere; zilele în care salariatul este delegat sau detașat în afara localității în care își are locul permanent de muncă și primește indemnizație de delegare sau de detașare; concediul medical, absențele și alte situații stabilite de angajator împreună cu sindicatul sau cu reprezentanții salariaților. Clauza de mobilitate nu apare pe această listă.
Mobilitatea nu este delegare. Delegarea înseamnă exercitarea temporară, din dispoziția angajatorului, a unor sarcini în afara locului de muncă (Codul muncii, art. 43) și presupune un loc de muncă stabilit în contract, de care salariatul se îndepărtează pentru o perioadă (art. 42). Prin clauza de mobilitate, părțile convin chiar că munca nu se face într-un loc stabil (art. 25), iar prestațiile suplimentare se datorează pentru acest mod obișnuit de lucru. Excepția din norme cere trei condiții deodată: delegare sau detașare potrivit legii, în afara localității locului permanent de muncă, cu indemnizație de delegare sau de detașare. În zilele obișnuite de mobilitate, niciuna nu este îndeplinită.
Și Codul fiscal le tratează separat: prestațiile din clauza de mobilitate sunt „altele decât” indemnizațiile de delegare și de detașare (art. 76 alin. (4^1) lit. a)). În același alineat, legea spune expres că facilitatea pentru hrana acordată de angajator nu se aplică salariaților care primesc tichete de masă (lit. b)), dar nu prevede o regulă asemănătoare pentru prestația de mobilitate. Iar normele care derogă de la regula generală se aplică numai în cazurile prevăzute expres, fără extindere prin analogie (Codul civil, art. 10).
Interpretarea noastră. Nu am identificat o normă care să reglementeze expres cumulul și nici o poziție oficială publicată pe această temă; concluzia rezultă din textele în vigoare. Ca să fie greu de contestat, clauza din contract trebuie să arate că prestația compensează deplasarea continuă, nu masa.
Când nu se acordă tichete de masă
- pentru zilele în care salariatul, mobil sau nu, este delegat ori detașat în afara localității în care își are locul permanent de muncă și primește indemnizație de delegare sau de detașare (norme, art. 10 alin. (1) lit. c));
- pentru concediul de odihnă, zilele libere plătite, sărbătorile legale, concediul medical și absențe (lit. a), b) și d));
- în alte situații stabilite de angajator împreună cu sindicatul sau cu reprezentanții salariaților (lit. d)). Dacă regulamentul intern sau contractul colectiv nu exclude zilele de mobilitate, ele sunt zile lucrate;
- personalului care primește indemnizație de hrană potrivit Legii-cadru nr. 153/2017 sau drepturi de hrană potrivit OG nr. 26/1994 (Legea nr. 165/2018, art. 31).
Câte tichete: cel mult unul pentru fiecare zi lucrată, fără a depăși numărul zilelor lucrătoare din lună (norme, art. 10 alin. (1) și (3)). Pentru turele mai lungi de 8 ore, numărul zilelor se calculează împărțind orele lucrate la 8 (art. 10 alin. (5)). Tichetele primite în plus se restituie la sfârșitul lunii sau se scad din numărul cuvenit pentru luna următoare (Legea nr. 165/2018, art. 12 alin. (3); norme, art. 17 alin. (1), (4) și (5)). Salariatul care folosește mai multe tichete decât zilele lucrate săvârșește o contravenție sancționată cu 0,5 puncte-amendă, adică jumătate din salariul minim brut pe țară: 2.162,50 lei la salariul minim de 4.325 lei (Legea nr. 165/2018, art. 28 alin. (1) lit. i), alin. (2) lit. a) și alin. (8)).
Valoarea unui tichet nu poate depăși 45 lei (art. 14). Plafonul se menține și din octombrie 2026, potrivit Ordinului ministrului finanțelor și al ministrului muncii nr. 1.254/1.188/2026. Tichetele se pot folosi doar în România (art. 8 alin. (5)).
Pe categorii de salariați
| Salariați | Tichete de masă | La ce să fiți atenți |
|---|---|---|
| Echipe de construcții, montaj și service (șantiere, intervenții la clienți) | da, pentru fiecare zi lucrată, inclusiv zilele de mobilitate | zilele de delegare sau de detașare cu indemnizație nu dau drept la tichete; verificați și contractul colectiv de muncă de sector, dacă vi se aplică |
| Agenți de vânzări, reprezentanți comerciali, merchandiseri | da, pentru fiecare zi lucrată | prestația de mobilitate este neimpozabilă numai în limitele din Codul fiscal; ce depășește se impozitează |
| Conducători auto – transport intern | da, pentru zilele lucrate în care nu primesc indemnizație de delegare | dacă plătiți prestații zilnice pe curse în locul indemnizației de delegare, cumulul are temei în text, dar este zona cu cel mai mare risc de interpretare |
| Conducători auto – transport internațional | numai pentru zilele lucrate în care nu primesc diurnă (indemnizație de delegare sau de detașare, inclusiv cea specifică detașării transnaționale) | tichetele se pot folosi doar în România |
La conducătorii auto, Codul fiscal grupează prestațiile suplimentare ale lucrătorilor mobili din transportul rutier cu indemnizațiile de delegare și de detașare (art. 76 alin. (2) lit. k)), iar HG nr. 38/2008 include vehiculul în locul de muncă al lucrătorului mobil (art. 3 alin. (1) lit. d)). Normele privind tichetele nu preiau această asimilare, deci, după text, cumulul este permis și aici. Riscul apare când salariatul are în fapt o bază fixă (autobază, depozit) de la care pleacă în curse cu înnoptare: la un control, prestațiile zilnice pe curse pot fi tratate drept indemnizații de delegare. Varianta prudentă este să nu acordați tichete în zilele cu prestații zilnice pe curse. În transportul internațional, fiecare cursă se încadrează ca delegare sau ca detașare transnațională, după regulile speciale pentru conducătorii auto din Legea nr. 16/2017, introduse prin OG nr. 12/2022.
Cum se impozitează
| Suma | Impozit (10%) | CAS (25%) | CASS (10%) | CAM | Observații |
|---|---|---|---|---|---|
| Tichetele de masă | da | nu | da | nu | la impozitul pe profit, cheltuieli cu deductibilitate limitată, dacă sunt acordate potrivit legii |
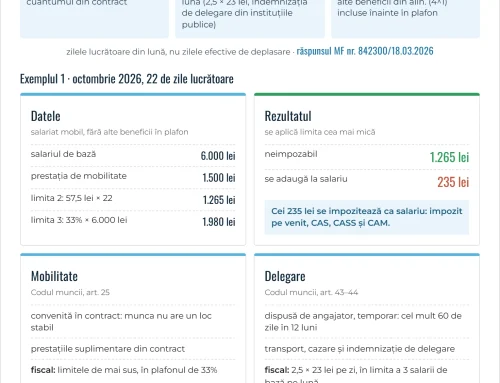
| Prestația de mobilitate, în limite | nu | nu | nu | nu | limita: 57,5 lei × zilele lucrătoare din lună și plafonul de 33% din salariul de bază, comun cu alte beneficii (hrană, cazare, pensii facultative etc.) |
| Prestația de mobilitate, peste limite | da | da | da | da | venit asimilat salariilor |
| Indemnizațiile de delegare și de detașare, prestațiile conducătorilor auto din HG nr. 38/2008, în limite | nu | nu | nu | nu | în țară, 57,5 lei pe zi; în străinătate, 2,5 × diurna stabilită pe țări prin HG nr. 518/1995; în ambele cazuri, cel mult 3 salarii de bază pe lună, proporțional cu zilele |
| Aceleași sume, peste plafon | da | da | da | da | venit asimilat salariilor |
Tichetele de masă sunt venit din salarii (Codul fiscal, art. 76 alin. (3) lit. h)), impozitat cu 10% (art. 64 alin. (1) lit. b)); intră în baza CASS (art. 157 alin. (1) lit. ț) și alin. (2), în forma Legii nr. 296/2023, de la 1 ianuarie 2024), dar nu și în baza CAS (art. 142 lit. r)) și a CAM (art. 220^4 alin. (2)). Ele nu intră în plafonul de 33%, care privește doar beneficiile din art. 76 alin. (4^1).
Prestația de mobilitate este neimpozabilă și fără contribuții în limitele din art. 76 alin. (4^1) lit. a) (art. 142 lit. aa^1) pct. 1, art. 157 alin. (2), art. 220^4 alin. (2)); partea care depășește este venit asimilat salariilor (art. 76 alin. (2) lit. k^1)) și intră în baza CAS, CASS și CAM (art. 139 alin. (1) lit. t), art. 157 alin. (1) lit. u), art. 220^4 alin. (1) lit. n)). Ministerul Finanțelor a explicat, prin adresa nr. 842300/18.03.2026, că limita de 57,5 lei se transformă într-un plafon lunar cu zilele lucrătoare din lună, nu cu zilele efective de deplasare. Detalii și exemple găsiți în articolul despre clauza de mobilitate.
Hrana în natură, ca alternativă. Hrana acordată de angajator (de exemplu, pe șantier) este neimpozabilă până la valoarea maximă a unui tichet de masă pe zi, în plafonul de 33%, dar nu și pentru salariații care primesc tichete de masă (art. 76 alin. (4^1) lit. b)).
Exemplu: octombrie 2026
Un salariat dintr-o echipă de montaj are salariul de bază de 5.000 lei și clauză de mobilitate cu o prestație de 50 lei pe zi lucrată. Primește tichete de masă de 40 lei. Octombrie 2026 are 22 de zile lucrătoare; salariatul a lucrat 20 de zile în regim de mobilitate și a avut 2 zile de concediu de odihnă.
| Calcul | Tratament | |
|---|---|---|
| Tichetele de masă | 20 × 40 lei = 800 lei (nu și pentru cele 2 zile de concediu) | impozit pe venit și CASS; fără CAS și CAM |
| Prestația de mobilitate | 20 × 50 lei = 1.000 lei; limita lunară: 22 × 57,5 lei = 1.265 lei; plafonul de 33%: 1.650 lei | integral neimpozabilă și fără contribuții, dacă nu există alte beneficii în plafonul de 33% |
| Varianta: prestație de 80 lei pe zi | 20 × 80 lei = 1.600 lei; partea neimpozabilă: 1.265 lei (limita lunară, sub plafonul de 33%) | 335 lei se adaugă la salariu: impozit, CAS, CASS și CAM |
Exemplul nu ține seama de celelalte venituri salariale și de deducerea personală.
Ce să faceți ca angajator
- Contractul individual de muncă arată lipsa unui loc fix și zona de lucru (Codul muncii, art. 17 alin. (3) lit. b)), clauza de mobilitate și cuantumul prestației (art. 25). Dacă lipsesc, încheiați un act adițional înainte de aplicarea noilor condiții (art. 17 alin. (5)).
- Regulamentul intern sau contractul colectiv de muncă prevede că salariații mobili primesc tichete de masă și precizează zilele care nu se consideră lucrate (norme, art. 7 alin. (3) și art. 10 alin. (1)). Dacă firma aplică un contract colectiv de muncă la nivel de sector (de exemplu, în construcții), verificați și ce prevede acesta pentru clauza de mobilitate.
- Pontajul: stabiliți prin acord scris cu salariații mobili cum se ține evidența orelor de muncă (Codul muncii, art. 119 alin. (2)) și marcați distinct zilele de mobilitate, zilele de delegare sau de detașare și absențele.
- O zi, o singură acoperire a mesei: pentru zilele cu indemnizație de delegare sau de detașare nu acordați tichete. Cele acordate în plus se recuperează la sfârșitul lunii sau se scad din luna următoare.
- Conducătorii auto: în transportul internațional, stabiliți pentru fiecare cursă dacă salariatul e delegat sau detașat și nu acordați tichete pentru zilele cu diurnă. În transportul intern, alegeți între varianta prudentă și cumul după modul în care sunt organizate cursele.
- Calculați lunar limitele fiscale: pentru prestațiile de mobilitate, 57,5 lei × zilele lucrătoare din lună și plafonul de 33% din salariul de bază; pentru delegări, detașări și conducătorii auto, limita zilnică și plafonul de 3 salarii de bază.
- Păstrați documentele justificative: ordinele de deplasare, foile de parcurs, rapoartele de activitate, înregistrările tahografului și evidența proprie a tichetelor (norme, art. 15).
Riscul: mobilitatea de formă
Dacă salariatul are de fapt un loc fix, iar „mobilitatea” acoperă delegări repetate, Inspecția Muncii poate constata, pe baza documentelor angajatorului, că e vorba de delegare, iar ANAF poate reîncadra sumele (Legea nr. 72/2022, art. IV; procedura din Ordinul nr. 874/1.429/2023). Zilele respective pot fi tratate drept zile de delegare, iar tichetele acordate pentru ele devin necuvenite și trebuie recuperate (Legea nr. 165/2018, art. 12 alin. (3); norme, art. 17).
Dacă aveți salariați mobili, echipa noastră de salarizare și resurse umane poate verifica contractele, regulamentul intern, pontajul și calculul lunar al tichetelor și al plafoanelor. Puteți și să programați o discuție cu noi.
Temeiul legal
| Act | Prevederi | Ce reglementează | Forma în vigoare la 12.11.2026 |
|---|---|---|---|
| Legea nr. 165/2018 privind acordarea biletelor de valoare | art. 8 alin. (5); art. 10 alin. (1); art. 11 alin. (1); art. 12; art. 14; art. 28; art. 31; art. 32 | acordarea tichetelor de masă, numărul și valoarea lor, restituirea, contravenția, categoriile excluse | art. 8, 11, 12 și 28 în forma OUG nr. 130/2021; art. 10 alin. (1) în forma Legii nr. 87/2024; art. 14 în forma Legii nr. 201/2025 (45 lei) |
| Ordinul ministrului finanțelor și al ministrului muncii, familiei, tineretului și solidarității sociale nr. 1.254/1.188/2026 | art. 1 și 2 | valoarea maximă a tichetului de masă din octombrie 2026: 45 lei | M. Of. nr. 830 din 30.09.2026 |
| Normele metodologice de aplicare a Legii nr. 165/2018, aprobate prin HG nr. 1.045/2018 | art. 3 alin. (2); art. 7 alin. (3); art. 10; art. 15; art. 17 | zilele care nu se consideră lucrate; clauzele din regulamentul intern; evidența și restituirea | art. 10 alin. (1), art. 15 și 17 în forma HG nr. 931/2022 |
| Legea nr. 53/2003 – Codul muncii, republicată | art. 17 alin. (3) lit. b), alin. (4) și (5); art. 25; art. 42–44; art. 46; art. 119 | locul muncii; clauza de mobilitate; delegarea și detașarea; evidența timpului de muncă | art. 17 alin. (3)–(4) în forma Legii nr. 283/2022; art. 119 alin. (2) în forma Legii nr. 275/2022 |
| Legea nr. 227/2015 privind Codul fiscal | art. 25 alin. (3) lit. c); art. 64 alin. (1) lit. b); art. 76 alin. (2) lit. k) și k^1), alin. (3) lit. h), alin. (4) lit. h), alin. (4^1) lit. a) și b); art. 139; art. 142; art. 157; art. 220^4 | impozitul, contribuțiile și deductibilitatea tichetelor de masă și a prestațiilor de mobilitate | forma consolidată la 25.10.2026; art. 157 alin. (1) lit. ț) și alin. (2) în forma Legii nr. 296/2023; art. 76 alin. (2) lit. k) în forma OUG nr. 115/2023 |
| HG nr. 38/2008 | art. 3 alin. (1) lit. d) și e) | lucrătorii mobili din transportul rutier și locul lor de muncă | ultima modificare prin HG nr. 1.289/2011 |
| HG nr. 714/2018; Ordinul ministrului finanțelor nr. 1.235/2023 | anexa | indemnizația de delegare de 23 lei pe zi, baza limitei de 57,5 lei | 23 lei de la 1.04.2023 |
| Legea nr. 16/2017; OG nr. 12/2022 | regulile speciale pentru conducătorii auto | detașarea transnațională în transportul rutier | Legea nr. 16/2017, ultima modificare prin OUG nr. 66/2022 |
| Legea nr. 72/2022; Ordinul ministrului muncii și solidarității sociale și al ministrului finanțelor nr. 874/1.429/2023 | art. IV; procedura din anexă | reîncadrarea fiscală după controlul Inspecției Muncii | în vigoare, fără modificări |
| Legea nr. 287/2009 – Codul civil | art. 10 | interzicerea analogiei pentru normele de excepție | nemodificat de la intrarea în vigoare, 1.10.2011 |
| Răspunsul Ministerului Finanțelor nr. 842300/18.03.2026 | – | calculul limitei lunare pentru prestația de mobilitate cu zilele lucrătoare din lună | punct de vedere oficial, nu normă publicată în Monitorul Oficial (Codul fiscal, art. 5) |
Notă: Textul este valabil la data publicării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare și nici o analiză pe situația concretă.
Surse: Legea nr. 165/2018 privind acordarea biletelor de valoare, art. 8, 10–12, 14, 28, 31 și 32; Ordinul ministrului finanțelor și al ministrului muncii, familiei, tineretului și solidarității sociale nr. 1.254/1.188/2026; Normele metodologice aprobate prin HG nr. 1.045/2018, art. 3, 7, 10, 15 și 17; Legea nr. 53/2003 – Codul muncii, republicată, art. 17, 25, 42–44, 46 și 119; Legea nr. 227/2015 privind Codul fiscal, art. 5, 25, 64, 76, 139, 142, 157 și 220^4; HG nr. 38/2008, art. 3; HG nr. 714/2018 și Ordinul ministrului finanțelor nr. 1.235/2023; HG nr. 518/1995; Legea nr. 16/2017 și OG nr. 12/2022; Legea nr. 72/2022, art. IV; Ordinul nr. 874/1.429/2023; Codul civil, art. 10; răspunsul Ministerului Finanțelor nr. 842300/18.03.2026 la adresa Camerei Consultanților Fiscali nr. 12013/28.10.2025 – în forma în vigoare la 12.11.2026.