
Rezumat
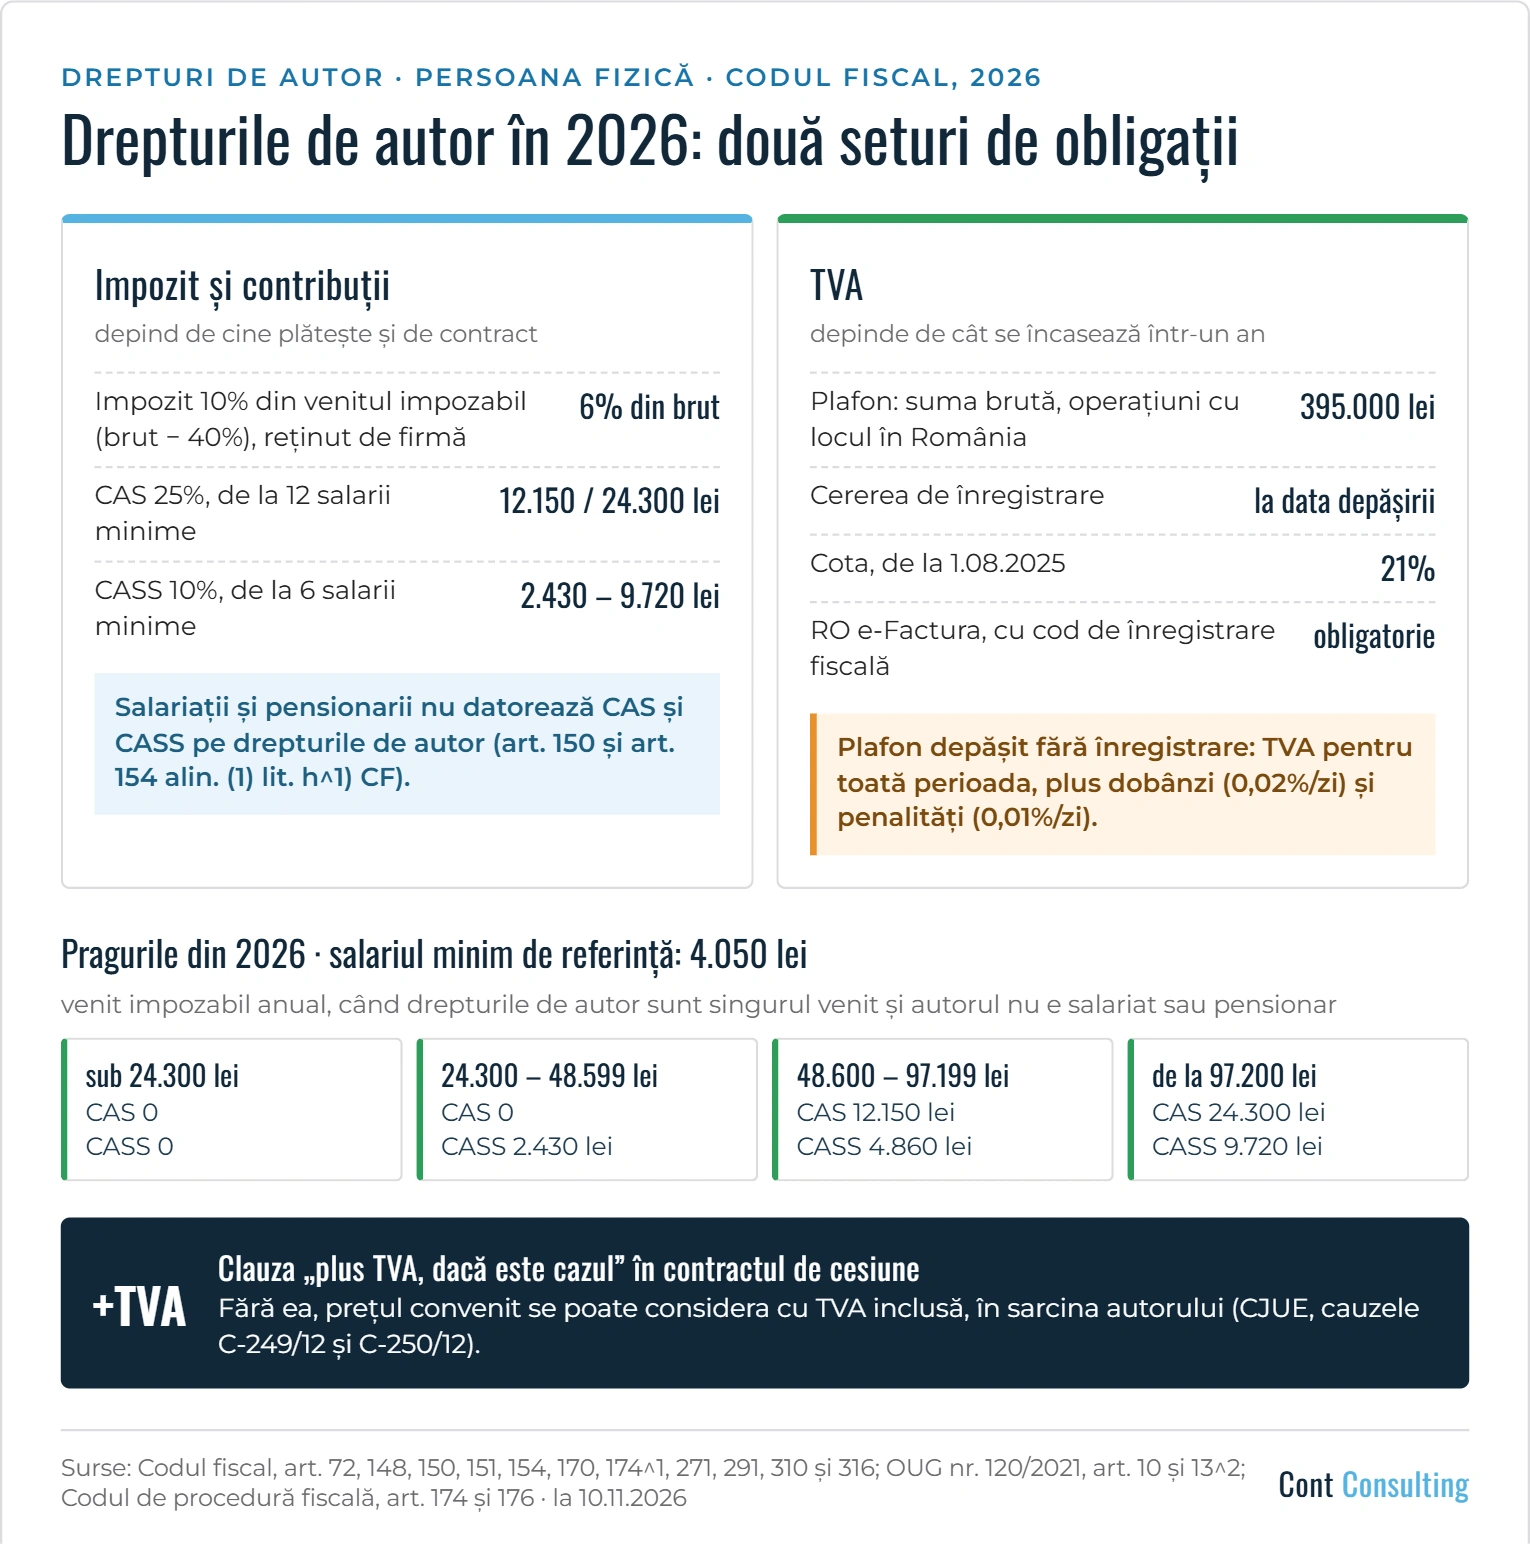
- Impozitul este 10% din venitul impozabil (suma brută minus cota forfetară de 40%), adică 6% din suma brută. Îl reține firma plătitoare, ca impozit final; autorul nu ține contabilitate și nu declară impozitul.
- CAS (25%) se datorează doar când venitul impozabil anual ajunge la 12 salarii minime (48.600 lei în 2026) și este o sumă fixă: 12.150 sau 24.300 lei pe an. Salariații și pensionarii nu o datorează.
- CASS (10%) se datorează când venitul impozabil din drepturi de autor, adunat cu chiriile, dividendele și dobânzile, ajunge la 6 salarii minime (24.300 lei); este de cel mult 9.720 lei pe an. Salariații și pensionarii nu o datorează pentru drepturile de autor.
- TVA: cesiunea drepturilor de autor este o prestare de servicii. Peste 395.000 lei pe an (sumă brută, doar operațiunile cu locul în România), autorul trebuie să se înregistreze în scopuri de TVA, cel târziu la data depășirii.
- După înregistrare, TVA de 21% se adaugă la preț dacă așa prevede contractul. Autorul emite factura cel târziu pe 15 a lunii următoare prestării, prin RO e-Factura dacă are cod de înregistrare fiscală, și depune decontul de TVA, lunar sau trimestrial, până pe 25 a lunii următoare perioadei.
- Plafonul depășit fără înregistrare înseamnă TVA pentru toată perioada în care trebuia aplicat regimul normal, plus dobânzi și penalități.
- Declarațiile: firma declară prin declarația 112 ce reține; autorul depune Declarația unică până la 25 mai pentru ce nu i s-a reținut.
Publicat la 10 noiembrie 2026.
Programatorii, designerii, arhitecții, traducătorii, fotografii și creatorii de conținut încasează des drepturi de autor pe contracte de cesiune, fără PFA. Același contract produce două seturi de obligații, care se verifică separat. Impozitul și contribuțiile sociale (titlurile IV–V din Codul fiscal) depind de cine plătește; TVA (titlul VII) depinde de cât se încasează într-un an. Mai jos le luăm pe rând, cu sumele din 2026 și cu exemple.
Ce sunt veniturile din drepturi de autor
- Definiția fiscală. Sunt veniturile din valorificarea, sub orice formă, a drepturilor de proprietate intelectuală: drepturi de autor și drepturi conexe (inclusiv lucrările de artă monumentală), brevete, desene și modele, mărci, indicații geografice, topografii pentru semiconductori și altele asemenea (Codul fiscal, art. 70).
- Venituri din România sunt doar cele primite de la un plătitor din România sau de la un nerezident prin sediul său permanent din România (art. 71). Drepturile plătite direct de un client străin urmează regimul veniturilor din străinătate și se analizează separat.
- Pentru TVA, este persoană impozabilă oricine desfășoară independent activități economice, inclusiv „exploatarea bunurilor corporale sau necorporale în scopul obținerii de venituri cu caracter de continuitate” (art. 269 alin. (1)–(2)). Autorul care cesionează periodic drepturi intră, de regulă, aici.
- Excepția: salariații nu acționează independent față de angajatorul lor (art. 269 alin. (4)). O cesiune unică, fără continuitate, poate rămâne în afara TVA; se judecă de la caz la caz, pe contract și pe istoricul încasărilor.
Impozitul pe venit: 6% din suma brută
Când plătește o firmă din România, impozitul este 10% din venitul impozabil, adică din suma brută minus cota forfetară de cheltuieli de 40%: efectiv, 6% din suma brută. Codul fiscal numește această bază „venit net” (art. 72 alin. (2) și (4)); aici îi spunem venit impozabil, ca să nu fie confundată cu suma rămasă după impozit. Firma îl reține la plată și îl virează până pe 25 a lunii următoare; impozitul este final (art. 64 alin. (1) lit. a^1) și art. 72 alin. (2), (4) și (5)).
| Cine plătește | Venitul impozabil | Impozitul | Cine îl calculează și îl plătește | Temei |
|---|---|---|---|---|
| Firmă sau altă entitate care ține contabilitate | brutul minus cheltuieli forfetare de 40% | 10% din venitul impozabil, impozit final | plătitorul, la data plății; virat până pe 25 a lunii următoare | art. 72 alin. (2), (4), (5) |
| Moștenitori; dreptul de suită; remunerația pentru copia privată | brutul minus sumele cuvenite organismelor de gestiune colectivă, fără cota de 40% | 10% | plătitorul | art. 72 alin. (3) |
| Plătitor fără contabilitate (de exemplu, o persoană fizică) | brutul minus 40% | 10% din venitul impozabil anual | autorul, prin Declarația unică | art. 72^1 alin. (1) și (4); art. 122 |
| Opțiunea pentru sistemul real | venituri minus cheltuieli deductibile | 10% | autorul, prin Declarația unică | art. 73 și art. 68 |
Exemplu. Brut 10.000 lei; cheltuieli forfetare 4.000 lei; venit impozabil 6.000 lei; impozit 600 lei. Autorul primește 9.400 lei, înainte de eventualele contribuții reținute prin contract.
- Fără contabilitate. Când firma reține impozitul, autorul nu completează Registrul de evidență fiscală, nu ține contabilitate (art. 72 alin. (7)) și nu depune Declarația unică pentru impozit (art. 122 alin. (6) lit. a)).
- Sistemul real are sens doar dacă cheltuielile reale trec de 40% din venit. Opțiunea se exercită prin Declarația unică și îl obligă pe autor 2 ani fiscali consecutivi (art. 73 alin. (2)).
Contribuția la pensie (CAS): 25%, de la 12 salarii minime
Drepturile de autor intră în sfera CAS (art. 137 alin. (1) lit. b^1)), dar contribuția nu se calculează la venitul real. Se datorează doar dacă venitul impozabil anual cumulat ajunge la 12 salarii minime, iar baza este fixă: 12 sau 24 de salarii minime (art. 148 alin. (1)–(2)). Cota este 25% (art. 138 lit. a)).
| Venit impozabil anual cumulat (2026) | Echivalent brut, la plătitor firmă | Baza CAS | CAS pe an |
|---|---|---|---|
| sub 48.600 lei | sub 81.000 lei | nu se datorează (plata e opțională) | 0 |
| 48.600 – 97.199 lei | 81.000 – 161.999 lei | 48.600 lei (12 salarii minime) | 12.150 lei |
| de la 97.200 lei | de la 162.000 lei | 97.200 lei (24 de salarii minime) | 24.300 lei |
Baza din tabel este minimul; autorul poate alege un venit mai mare (art. 148 alin. (2)).
- Salariul minim de referință este cel în vigoare la 1 ianuarie a anului în care se realizează venitul (art. 135^1 alin. (3)). Pentru 2026 este 4.050 lei; majorarea la 4.325 lei de la 1 iulie 2026 (HG nr. 146/2026) nu schimbă pragurile din 2026.
- Nu datorează CAS pe drepturile de autor salariații (art. 150 alin. (2)), pensionarii și cei asigurați în sisteme proprii (art. 150 alin. (1)). Cine devine salariat sau pensionar în cursul anului raportează pragul doar la lunile de dinainte (art. 151 alin. (3)).
- Ce se adună la prag: venitul impozabil din drepturi de autor, venitul din activități independente (de exemplu, dintr-un PFA) și cel din contracte de activitate sportivă (art. 148 alin. (3), în forma dată de Legea nr. 239/2025, pentru veniturile din 2026).
- Reținerea la sursă. La un singur plătitor, cu venit impozabil estimat pe an de cel puțin 12 salarii minime, plătitorul calculează, reține și plătește CAS; contractul prevede obligația și venitul ales (art. 151 alin. (6)). La mai mulți plătitori, contractul îl desemnează pe cel de la care venitul atinge singur pragul (alin. (7)). Dacă niciunul nu îl atinge singur, dar împreună îl depășesc, nu se reține nimic și autorul depune Declarația unică (alin. (10)). Plătitorul declară CAS în declarația 112 și o plătește până pe 25 a lunii următoare (alin. (8)).
- Fără reținere la sursă, autorul stabilește CAS în Declarația unică și o plătește până la 25 mai a anului următor (art. 151 alin. (1)).
- Regularizarea. Dacă plătitorul a reținut CAS la 12 salarii minime, iar venitul cumulat a ajuns la 24, autorul declară diferența (art. 151 alin. (9)).
- Sub prag, plata este opțională (art. 148 alin. (4)); suma nu se restituie, ci contează la pensie (art. 151 alin. (4)).
Exemplu. Un autor fără contract de muncă primește de la o singură firmă 150.000 lei brut într-un an. Venitul impozabil este 90.000 lei (150.000 lei minus cota forfetară de 40%), între 12 și 24 de salarii minime: CAS este 12.150 lei (25% × 48.600 lei). Dacă ar fi salariat, CAS pe aceste sume ar fi zero.
Contribuția la sănătate (CASS): 10%, de la 6 salarii minime
CASS se datorează dacă venitul impozabil din drepturi de autor, adunat cu veniturile din chirii, investiții (dividende, dobânzi), asocieri cu persoane juridice, agricultură și alte surse, atinge 6 salarii minime (art. 170 alin. (2) și (4)). Cota este 10% (art. 156), iar baza e tot fixă: 6, 12 sau 24 de salarii minime (art. 170 alin. (3)).
| Venituri cumulate (2026) | Echivalent brut, dacă singurul venit e din drepturi de autor plătite de o firmă | Baza CASS | CASS pe an |
|---|---|---|---|
| sub 24.300 lei | sub 40.500 lei | – | 0 |
| 24.300 – 48.599 lei | 40.500 – 80.999 lei | 24.300 lei (6 salarii minime) | 2.430 lei |
| 48.600 – 97.199 lei | 81.000 – 161.999 lei | 48.600 lei (12 salarii minime) | 4.860 lei |
| de la 97.200 lei | de la 162.000 lei | 97.200 lei (24 de salarii minime) | 9.720 lei |
- Plafonul. Peste 24 de salarii minime CASS nu mai crește: pentru drepturi de autor de 1 milion de lei, contribuția este tot 9.720 lei pe an.
- Salariații și pensionarii nu datorează CASS pentru drepturile de autor (art. 154 alin. (1) lit. h^1)). O datorează însă pentru celelalte venituri din listă (chirii, dividende și altele), dacă acestea ating pragul (art. 154 alin. (2)).
- Ce se adună la prag: venitul impozabil din drepturi de autor (după cota de 40% sau în sistem real), venitul din asocieri, venitul din chirii (stabilit potrivit art. 84–85), dividendele și dobânzile încasate (minus impozitul reținut), veniturile agricole și cele din alte surse (art. 170 alin. (4)). Veniturile neimpozabile nu intră (alin. (5)); salariul și venitul din PFA nu intră în acest cumul.
- Reținerea la sursă. La un singur plătitor, cu venit impozabil estimat de cel puțin 6 salarii minime, plătitorul reține CASS, dacă prevede contractul (art. 174^1 alin. (3)); la mai mulți plătitori se desemnează unul (alin. (4)). Plătitorul o declară în declarația 112 și o plătește până pe 25 a lunii următoare (alin. (5)).
- Declarația unică pentru CASS se depune când nu s-a reținut nimic și veniturile depășesc pragul (alin. (2)), când s-a reținut la o bază mai mică (alin. (6)), când fiecare sursă e sub 6 salarii minime, dar împreună le depășesc (alin. (8)), sau când există și alte venituri din listă (alin. (9)). CASS se plătește până la 25 mai (art. 174 alin. (15), aplicabil prin art. 174^1 alin. (12)).
Exemplu (continuare). Autorul fără salariu, cu 150.000 lei brut, are un venit impozabil de 90.000 lei, deci baza CASS este 12 salarii minime: 4.860 lei. Dacă încasează în același an și 20.000 lei dividende, după impozitul reținut, cumulul ajunge la 110.000 lei, iar CASS crește la 9.720 lei. Fără dividende, totalul este 26.010 lei (impozit 9.000 + CAS 12.150 + CASS 4.860), adică aproximativ 17,3% din brut. Un autor salariat ar plăti pe aceeași sumă doar impozitul de 9.000 lei.
Cine declară ce: firma și autorul
Regula practică: ce reține firma declară firma; ce nu se reține la sursă declară autorul, în Declarația unică.
Firma care plătește drepturile de autor
- Reține impozitul la fiecare plată și îl virează până pe 25 a lunii următoare (art. 72 alin. (4)–(5)).
- Declară impozitul prin declarația 112, nu prin declarația informativă anuală (art. 132 alin. (2)). Tot prin declarația 112 declară CAS și CASS, dacă le reține (art. 151 alin. (8) și art. 174^1 alin. (5)).
- La cererea autorului, îi dă o informare cu CAS și CASS reținute (art. 151 alin. (11) și art. 174^1 alin. (7)).
Autorul
- Depune Declarația unică până la 25 mai inclusiv a anului următor (art. 122 alin. (3)) și plătește în același termen CAS și CASS stabilite acolo (art. 151 alin. (1) și art. 174 alin. (15)).
- Pentru impozit nu depune, dacă acesta a fost reținut ca impozit final (art. 122 alin. (6) lit. a)). Depune când plătitorul nu ține contabilitate (art. 72^1) sau când a optat pentru sistemul real (art. 73).
- Pentru contribuții depune ori de câte ori datorează CAS sau CASS care nu i-au fost reținute integral (art. 122 alin. (7)).
- Declarația unică este titlu de creanță fiscală (art. 122 alin. (9)): suma declarată devine datorie fără o decizie separată a ANAF.
| Situația autorului | Impozit 10% | CAS | CASS | Declarația unică |
|---|---|---|---|---|
| Plătit de o firmă; autorul are și salariu sau pensie | reținut de firmă | nu se datorează | nu se datorează pe drepturile de autor | doar dacă datorează CASS pentru alte venituri (chirii, dividende și altele) |
| Plătit de o firmă; fără salariu sau pensie; contract cu reținerea contribuțiilor | reținut | reținută | reținută | nu, dacă reținerile acoperă integral contribuțiile |
| Plătit de o firmă; contract fără reținerea contribuțiilor | reținut | prin declarație, de la 12 salarii minime | prin declarație, de la 6 salarii minime | da, pentru contribuții |
| Plătit de o persoană care nu ține contabilitate | prin declarație | prin declarație (dacă nu are salariu sau pensie) | prin declarație (dacă nu are salariu sau pensie) | da |
| Opțiune pentru sistemul real | prin declarație | prin declarație (dacă nu are salariu sau pensie) | prin declarație (dacă nu are salariu sau pensie) | da |
Obligațiile de TVA sunt separate: nicio reținere făcută de firmă și nicio Declarație unică nu acoperă TVA.
TVA: când devine autorul plătitor de TVA
Pentru TVA, cesiunea drepturilor de autor este o prestare de servicii: Codul fiscal enumeră expres „transferul și/sau cesiunea drepturilor de autor” (art. 271 alin. (3) lit. b)). Autorul care încasează cu caracter de continuitate este persoană impozabilă, dar nu aplică TVA cât timp cifra lui de afaceri anuală nu trece de plafonul de scutire pentru întreprinderile mici (art. 310 alin. (1)).
Plafonul se calculează la suma brută din contract, înainte de impozitul și contribuțiile reținute, nu la suma intrată în cont. Baza de impozitare cuprinde tot ce obține prestatorul de la beneficiar (art. 286 alin. (1) lit. a)), iar impozitul reținut de firmă este plătit în contul autorului.
| Momentul depășirii | Plafonul anual | Ce trebuie făcut | Temei |
|---|---|---|---|
| înainte de 1 august 2025 | 300.000 lei, atins sau depășit | cerere de înregistrare în 10 zile; data depășirii este prima zi a lunii următoare; înregistrarea e valabilă din prima zi a lunii următoare cererii | art. 310 alin. (6), forma de atunci, aplicabilă prin art. III alin. (5) din OG nr. 22/2025; Ordinul ANAF nr. 239/2021, art. 3 alin. (2) |
| august 2025 (tranzitoriu) | 395.000 lei | depășirea doar a 300.000 lei nu mai obliga la înregistrare; dacă în august s-au depășit și 395.000 lei: cerere până la 10.09.2025, înregistrare valabilă de la 10.09.2025 | art. III alin. (1) din OG nr. 22/2025 |
| de la 1 septembrie 2025 | 395.000 lei, depășit | cerere cel târziu la data depășirii; regimul normal se aplică de la tranzacția care duce la depășire; înregistrarea e valabilă de la data depășirii | art. 310 alin. (6); art. 316 alin. (1) lit. b) și alin. (1^1) lit. b) |
- Ce intră în plafon de la 1 septembrie 2025: valoarea fără TVA a livrărilor și prestărilor din anul calendaristic, taxabile sau care ar fi taxabile dacă nu ar fi făcute de o întreprindere mică, cu locul în România (art. 310 alin. (2)).
- O capcană de interpretare. Art. 310 alin. (2) scoate din cifra de afaceri „cesiunea/transferul de active necorporale, efectuate de persoana impozabilă”. Citită izolat, fraza ar scoate din plafon chiar drepturile de autor. Nu recomandăm această lectură: excepția vorbește de „active”, alături de „activele fixe corporale”, adică de bunurile de capital ale afacerii, în timp ce cesiunile curente ale autorului privesc „bunuri necorporale” (art. 271 alin. (3) lit. b)). Până la o clarificare oficială, cesiunile care sunt chiar activitatea autorului se includ în plafon.
Clienți din străinătate
- Dacă beneficiarul este o persoană impozabilă din străinătate, locul prestării este la sediul lui (art. 278 alin. (2)). De la 1 septembrie 2025, aceste sume nu intră în plafonul de 395.000 lei (art. 310 alin. (2)).
- Dacă beneficiarul este dintr-un alt stat membru UE și datorează el TVA (taxare inversă), autorul neînregistrat cere un cod special de TVA înainte de prestare (art. 317 alin. (1) lit. b)) și declară serviciile în declarația recapitulativă 390 (art. 325 alin. (1) lit. c)). Codul special nu îl face plătitor de TVA pentru operațiunile din România.
După înregistrarea în scopuri de TVA
- Cota: 21% pentru prestările cu faptul generator de la 1 august 2025 și 19% înainte; se aplică cota în vigoare la data faptului generator (art. 291 alin. (1) și (4), în forma dată de Legea nr. 141/2025). Despre trecerea la cota de 21% am scris în articolul Cotele de TVA în 2026.
- Decontul de TVA (formularul 300) se depune până pe 25 a lunii următoare perioadei fiscale (art. 323 alin. (1)). Perioada fiscală este luna; trimestrul se aplică dacă cifra de afaceri nu trece de 100.000 euro. În anul înregistrării și în cel următor contează cifra de afaceri recalculată pentru un an întreg (art. 322 alin. (4)–(5)), apoi cea din anul precedent (alin. (2)).
Facturarea și RO e-Factura
În relația cu firmele (B2B), RO e-Factura se aplică persoanelor impozabile stabilite în România, indiferent dacă sunt înregistrate în scopuri de TVA (art. 10 alin. (1) din OUG nr. 120/2021). Pentru autor, diferența o face modul în care se identifică fiscal: prin CNP sau prin cod de înregistrare fiscală.
| Situația autorului | Facturează cu TVA? | RO e-Factura | Temei |
|---|---|---|---|
| în regim de scutire, identificat prin CNP | nu | opțională; dacă optează, se înscrie în Registrul RO e-Factura opțional, de la 1 a lunii următoare | Codul fiscal, art. 310 alin. (1); OUG nr. 120/2021, art. 10^10, în forma Legii nr. 88/2026, de la 1.06.2026 |
| înregistrat în scopuri de TVA, cu cod de înregistrare fiscală | da, 21% | obligatorie pentru facturile către firme din România | OUG nr. 120/2021, art. 10 alin. (1) și (7) |
- Codul fiscal după înregistrare. Persoana fizică ce desfășoară independent activități economice se identifică prin codul de înregistrare fiscală atribuit de ANAF (Codul de procedură fiscală, art. 82 alin. (1) lit. c)); CNP-ul rămâne identificatorul pentru impozitul pe venit și contribuții (art. 82 alin. (2)). Practic, verificați certificatul de înregistrare în scopuri de TVA: dacă identificarea rămâne pe CNP, RO e-Factura e opțională; dacă ANAF a atribuit cod de înregistrare fiscală, e obligatorie.
- Termenul de emitere: cel târziu pe 15 a lunii următoare faptului generator (Codul fiscal, art. 319 alin. (16)). Prestările din aceeași lună către același client pot intra într-o factură centralizatoare (art. 319 alin. (17)).
- Termenul de transmitere în RO e-Factura: 5 zile lucrătoare de la emitere, dar nu mai târziu de 5 zile lucrătoare de la termenul-limită de emitere (art. 10 alin. (7) din OUG nr. 120/2021, în forma în vigoare de la 1.01.2026).
- Amenda pentru factura din afara sistemului. Dacă autorul are cod de înregistrare fiscală și factura nu trece prin RO e-Factura, amenda este de 15% din valoarea totală a facturii, atât pentru autor, ca emitent, cât și pentru firma care o primește și o înregistrează (art. 13^2 alin. (1) lit. a)–b) și alin. (2) din OUG nr. 120/2021). După înregistrarea autorului, firma ar trebui să ceară factura prin sistem înainte de plată.
- Prețul și TVA. Firma continuă să rețină impozitul și contribuțiile și după înregistrarea autorului, iar TVA se calculează la suma brută din contract (art. 286 alin. (1) lit. a)). Dacă prețul a fost stabilit fără nicio mențiune despre TVA și autorul nu o poate recupera de la client, prețul convenit se consideră că include TVA (CJUE, cauzele conexate C-249/12 și C-250/12, Tulică și Plavoșin, hotărârea din 7 noiembrie 2013; cauza privea livrări de bunuri, dar interpretează art. 73 din Directiva TVA, care se aplică și serviciilor). De aceea, contractul de cesiune trebuie să prevadă expres „plus TVA, dacă este cazul”.
Plafonul de TVA depășit fără înregistrare
Cine a depășit plafonul și nu s-a înregistrat datorează TVA pentru perioada în care trebuia să aplice regimul normal, plus dobânzi și penalități. Regulile diferă după data depășirii.
Depășire de la 1 septembrie 2025 (regimul nou)
- Autorul cere înregistrarea de la data depășirii, calculează diferența dintre TVA pe care trebuia să o colecteze și cea deductibilă și o înscrie în primul decont depus după înregistrare (art. 310 alin. (6^2)–(6^3) și art. 316 alin. (1^1) lit. b)). Nu depune deconturi pentru perioadele trecute (art. 323 alin. (4)).
- Pentru aceste operațiuni poate emite facturi de corecție către clienți, iar aceștia deduc TVA din ele (art. 330 alin. (3^1)).
- Dacă ANAF constată primul situația, îl înregistrează din oficiu de la data depășirii și stabilește TVA de plată (art. 310 alin. (6^1)), la care se adaugă dobânzile și penalitățile.
Depășire înainte de 1 august 2025 (regimul vechi)
Se aplică regulile de înregistrare de atunci (art. III alin. (5) din OG nr. 22/2025): cererea se depunea în 10 zile de la data depășirii, considerată prima zi a lunii următoare, iar regimul de scutire se aplica până la înregistrare. La întârziere, ANAF stabilește TVA de la data la care autorul ar fi fost înregistrat dacă ar fi cerut la termen (art. 310 alin. (6), forma de atunci), adică din prima zi a lunii următoare cererii (Ordinul ANAF nr. 239/2021, art. 3 alin. (2)).
Studiu de caz (anonimizat). Un autor, salariat la altă firmă, cesionează drepturi unei singure societăți din România. În 2025, societatea înregistrează drepturi brute de 330.000 lei în februarie și câte 165.000 lei lunar în martie–decembrie: 1.980.000 lei în total. Societatea reține doar impozitul (6% din brut), iar autorul nu s-a înregistrat în scopuri de TVA.
| Pas | Rezultat | Temei |
|---|---|---|
| Depășirea plafonului | februarie 2025 (330.000 lei peste 300.000 lei), deci regimul vechi | art. 310 alin. (1) și (6), forma de atunci; art. III alin. (5) din OG nr. 22/2025 |
| Data depășirii și termenul cererii | 1 martie 2025; cerere în 10 zile | art. 310 alin. (6), forma de atunci |
| Data de la care ar fi fost înregistrat | 1 aprilie 2025 | Ordinul ANAF nr. 239/2021, art. 3 alin. (2) |
| Februarie–martie 2025 | rămân scutite: regimul special se aplica până la înregistrare | art. 310 alin. (6), forma de atunci |
| TVA aprilie–iulie 2025 | 660.000 × 19% = 125.400 lei | art. 291 alin. (1) și (4) |
| TVA august–decembrie 2025 | 825.000 × 21% = 173.250 lei | art. 291 alin. (1), în forma dată de Legea nr. 141/2025 |
| Total TVA | 298.650 lei | – |
| Dobânzi și penalități de întârziere, dacă se plătește la 25.01.2027 | dobânzi ≈ 28.913 lei (0,02%/zi) și penalități ≈ 14.456 lei (0,01%/zi), de la scadențele inițiale | Codul de procedură fiscală, art. 174 alin. (5) și art. 176 alin. (2) |
| Contribuții 2025 | CAS 0 și CASS 0, pentru că autorul este salariat | art. 150 alin. (2) și art. 154 alin. (1) lit. h^1) |
Pașii de regularizare, în ordine
- Cererea de înregistrare în scopuri de TVA, cât mai repede, cu trimitere la art. III alin. (5) din OG nr. 22/2025.
- Actul adițional. Societatea și autorul consemnează în scris că TVA se adaugă la preț. Fără acest acord, prețul plătit se poate considera cu TVA inclusă, iar TVA s-ar scoate din sumele deja încasate, în sarcina autorului.
- Facturile. După înregistrare, autorul emite câte o factură pentru fiecare lună aprilie–decembrie 2025, prin RO e-Factura: baza este suma brută deja plătită, TVA la cota lunii prestării, iar de plată rămâne doar TVA. Centralizarea e permisă numai în aceeași lună (art. 319 alin. (17)).
- Decontul autorului. Întreaga TVA (298.650 lei) se declară în primul decont depus după înregistrare, la regularizări, după logica art. 310 alin. (6^3).
- Deducerea la societate, pe baza facturilor (art. 297–302 și art. 299 alin. (1) lit. a)), după logica art. 330 alin. (3^1).
- Plata. TVA se plătește odată cu decontul; dobânzile și penalitățile de întârziere curg de la scadențele inițiale (25 a lunii următoare fiecărei luni) până la plată. Penalitatea de nedeclarare de 0,08% pe zi privește obligațiile stabilite de ANAF prin decizie de impunere, nu pe cele declarate din proprie inițiativă (Codul de procedură fiscală, art. 181 alin. (1)).
Interpretare de asumat. Art. 310 alin. (6^2)–(6^3) și art. 330 alin. (3^1), care permit declararea în primul decont și facturile de corecție cu drept de deducere la client, privesc regimul nou. Aplicarea lor la o depășire de dinainte de 1 august 2025 se face prin analogie. Dreptul de deducere al societății se sprijină oricum pe regulile generale (art. 297–302), iar exercitarea lui cere factura (art. 299 alin. (1) lit. a)). La sume mari, merită o analiză pe cazul concret înainte de depunere.
Calendarul obligațiilor
| Când | Cine | Ce | Temei |
|---|---|---|---|
| la semnarea contractului | autorul și firma | clauzele pentru reținerea CAS/CASS și venitul ales; clauza „plus TVA, dacă este cazul” | art. 151 alin. (6), art. 174^1 alin. (3) |
| la fiecare plată | firma | reține impozitul (și CAS/CASS, dacă s-a convenit) | art. 72 alin. (4), art. 151 alin. (6), art. 174^1 alin. (3) |
| până pe 25 a lunii următoare plății | firma | virează sumele reținute și depune declarația 112 | art. 72 alin. (5), art. 132 alin. (2), art. 151 alin. (8), art. 174^1 alin. (5) |
| lunar | autorul | urmărește cifra de afaceri brută cumulată din anul calendaristic, față de 395.000 lei | art. 310 alin. (1)–(2) |
| cel târziu la data depășirii plafonului | autorul | cererea de înregistrare în scopuri de TVA | art. 310 alin. (6), art. 316 alin. (1) lit. b) |
| înainte de prima prestare către un client din UE (dacă nu e înregistrat) | autorul | codul special de TVA | art. 317 alin. (1) lit. b) |
| până pe 15 a lunii următoare prestării | autorul înregistrat | emite factura | art. 319 alin. (16) |
| în 5 zile lucrătoare de la emitere | autorul cu cod de înregistrare fiscală | transmite factura în RO e-Factura | OUG nr. 120/2021, art. 10 alin. (7) |
| până pe 25 a lunii următoare perioadei fiscale | autorul înregistrat | decontul de TVA (300) | art. 323 alin. (1) |
| lunar, pentru serviciile către clienți din UE | autorul cu cod de TVA | declarația recapitulativă (390) | art. 325 alin. (1) lit. c) |
| până la 25 mai a anului următor | autorul | Declarația unică pentru CAS/CASS nereținute și, după caz, pentru impozit | art. 122 alin. (3), art. 151 alin. (1), art. 174^1 alin. (2) |
| 1 ianuarie | toți | se fixează salariul minim pentru pragurile CAS/CASS ale anului; plafonul de TVA se socotește din nou | art. 135^1 alin. (3), art. 310 alin. (1) |
Greșeli frecvente
- Plafonul de TVA socotit la suma încasată în cont. Se calculează la suma brută din contract, înainte de rețineri.
- „Firma reține tot.” Reținerea la sursă acoperă impozitul și, doar dacă s-a convenit, contribuțiile. TVA nu e acoperită niciodată.
- Contract fără „plus TVA”. La depășirea plafonului, prețul se poate considera cu TVA inclusă, în sarcina autorului.
- CAS sau CASS reținute unui salariat sau pensionar. Aceștia nu datorează nici CAS, nici CASS pe drepturile de autor (art. 150 și art. 154 alin. (1) lit. h^1)).
- Dividendele și chiriile uitate. La autorul fără salariu sau pensie, se adună cu drepturile de autor la pragul CASS de 6, 12 sau 24 de salarii minime.
- Salariul minim greșit. Pentru pragurile din 2026 se folosește 4.050 lei (cel de la 1 ianuarie 2026), nu 4.325 lei.
- „Activele necorporale” din art. 310 alin. (2). Excepția nu scoate drepturile de autor din plafonul de TVA (interpretarea noastră, explicată mai sus).
- Clienți din UE fără cod special de TVA și fără declarația 390.
- O singură factură pentru mai multe luni. Centralizarea e permisă doar în cadrul unei luni.
- Facturi în afara RO e-Factura după înregistrare. Când autorul are cod de înregistrare fiscală, amenda de 15% din valoarea totală a facturii se aplică atât lui, ca emitent, cât și firmei care înregistrează factura.
Întrebări frecvente
Trebuie să îmi deschid PFA ca să încasez drepturi de autor? Nu. Veniturile din drepturi de proprietate intelectuală sunt o categorie distinctă (art. 70), iar când plătește o firmă, impozitul se reține la sursă (art. 72). Înregistrarea în scopuri de TVA, când e cazul, se face și ca persoană fizică. Dacă alegeți totuși un PFA, vedeți contabilitatea în partidă simplă la PFA, II și IF.
Sunt salariat. Plătesc CAS și CASS pe drepturile de autor? Nu. Salariații nu datorează CAS (art. 150 alin. (2)) și nici CASS (art. 154 alin. (1) lit. h^1)) pe drepturile de autor; plătesc doar impozitul reținut de firmă. Pentru chirii, dividende sau dobânzi pot datora CASS, după regulile obișnuite (art. 154 alin. (2) și art. 170).
Am încasat 50.000 lei brut de la o firmă în 2026 și nu am alte venituri. Ce datorez? Venitul impozabil este 30.000 lei (50.000 lei minus cota forfetară de 40%), iar impozitul de 3.000 lei îl reține firma (art. 72). CAS nu se datorează: venitul impozabil e sub 12 salarii minime (48.600 lei). CASS este 2.430 lei (10% din 6 salarii minime), reținută de firmă dacă prevede contractul, altfel declarată și plătită de autor până la 25 mai 2027; la un salariat sau pensionar e zero. Pentru TVA, suma e mult sub plafonul de 395.000 lei.
Plafonul de TVA se calculează la ce încasez în cont? Nu. Se calculează la valoarea prestărilor din anul calendaristic, fără TVA, adică la suma brută din contract (art. 310 alin. (2) și art. 286 alin. (1) lit. a)).
Dacă depășesc plafonul în noiembrie, plătesc TVA pentru tot anul? Nu. De la 1 septembrie 2025, regimul normal se aplică de la tranzacția care duce la depășire; operațiunile anterioare rămân scutite, cu excepția celor din aceeași zi, pentru care autorul poate opta (art. 310 alin. (6)).
Ce se întâmplă dacă nu cer înregistrarea? ANAF vă înregistrează din oficiu de la data depășirii și stabilește TVA datorată (art. 310 alin. (6^1)). Pe lângă dobânzi, se datorează atunci penalitatea de nedeclarare de 0,08% pe zi (redusă cu 75% dacă plătiți până la termenul din decizie), în locul penalității de întârziere de 0,01% (Codul de procedură fiscală, art. 176 alin. (4) și art. 181 alin. (1)–(2)). Regularizarea din proprie inițiativă costă mai puțin.
Lucrez pentru o firmă din Germania. Intră în plafonul de TVA? Nu. Locul prestării este în Germania (art. 278 alin. (2)), iar plafonul cuprinde doar operațiunile cu locul în România (art. 310 alin. (2)). Aveți însă nevoie de un cod special de TVA înainte de prestare (art. 317 alin. (1) lit. b)) și de declarația recapitulativă 390 (art. 325). Pentru impozit, venitul nu e din România (art. 71) și urmează regimul veniturilor din străinătate.
Sunt firmă și plătesc drepturi de autor. Ce risc am? După înregistrarea autorului în scopuri de TVA, să plătiți TVA fără o factură primită prin RO e-Factura: deducerea cere factură (art. 299 alin. (1) lit. a)), iar factura B2B primită în afara sistemului se sancționează cu amendă de 15% din valoarea ei totală (art. 13^2 din OUG nr. 120/2021). Apoi, să rețineți CAS sau CASS unui autor salariat sau pensionar, care nu le datorează. Clauza „plus TVA, dacă este cazul” protejează ambele părți.
Cum vă putem ajuta
Verificăm contractele de cesiune (clauza de TVA și reținerea contribuțiilor), urmărim plafonul de TVA, pregătim înregistrarea în scopuri de TVA, facturarea prin RO e-Factura și, unde e cazul, regularizarea pentru perioadele trecute. Vedeți serviciile de consultanță fiscală sau programați o discuție.
Temeiul legal
| Act | Prevederi | Ce reglementează | Forma în vigoare la 10.11.2026 |
|---|---|---|---|
| Legea nr. 227/2015 privind Codul fiscal | art. 64 alin. (1) lit. a^1); art. 68; art. 70–71; art. 72 alin. (1)–(5) și (7); art. 72^1 alin. (1) și (4); art. 73 | impozitul: cota de 10%; definiția și sursa veniturilor; cota forfetară de 40%; impozitul final reținut la sursă; plătitorii fără contabilitate; sistemul real | art. 70–73 (capitolul II^1) și art. 64 alin. (1) lit. a^1) introduse prin OUG nr. 18/2018, de la 23.03.2018; la art. 72 au fost abrogate ulterior doar alin. (8)–(12) |
| Legea nr. 227/2015 | art. 122 alin. (3), (6) lit. a), (7) și (9); art. 132 alin. (2) | Declarația unică; declarația 112 | art. 122 în forma OUG nr. 128/2024, de la 1.01.2025; art. 132 alin. (2) în forma OUG nr. 130/2021 |
| Legea nr. 227/2015 | art. 135^1 alin. (3); art. 137 alin. (1) lit. b^1); art. 138 lit. a); art. 148 alin. (1)–(4); art. 150 alin. (1)–(2); art. 151 alin. (1), (3), (4) și (6)–(11) | CAS: salariul minim de referință, cota de 25%, pragul și baza de 12 sau 24 de salarii minime, exceptările, reținerea la sursă | art. 148 și 151 în forma OUG nr. 128/2024, de la 1.01.2025; art. 148 alin. (3) în forma Legii nr. 239/2025, pentru veniturile din 2026; art. 150 în forma OUG nr. 18/2018; art. 135^1 în forma Legii nr. 296/2020 |
| Legea nr. 227/2015 | art. 154 alin. (1) lit. h^1) și alin. (2); art. 155 alin. (1) lit. c); art. 156; art. 170 alin. (2)–(5); art. 174 alin. (15); art. 174^1 alin. (2)–(9) și (12) | CASS: exceptarea salariaților și a pensionarilor, cota de 10%, pragul și baza de 6, 12 sau 24 de salarii minime, reținerea la sursă, declararea și plata | art. 154 alin. (1) lit. h^1) în forma Legii nr. 141/2025, de la 1.08.2025; art. 170, 174 și 174^1 în forma OUG nr. 128/2024; art. 170 alin. (4) lit. c) în forma Legii nr. 239/2025, de la 1.01.2026 |
| Legea nr. 227/2015 | art. 269 alin. (1), (2) și (4); art. 271 alin. (3) lit. b); art. 278 alin. (2); art. 286 alin. (1) lit. a); art. 291 alin. (1) și (4); art. 297–302, inclusiv art. 299 alin. (1) lit. a) | TVA: persoana impozabilă, cesiunea ca prestare de servicii, locul prestării, baza de impozitare, cotele, deducerea | art. 291 alin. (1) în forma Legii nr. 141/2025, de la 1.08.2025; art. 269, 271, 278 alin. (2), 286 alin. (1) lit. a) și 299 alin. (1) lit. a) nemodificate |
| Legea nr. 227/2015 | art. 310 alin. (1), (2), (6) și (6^1)–(6^3); art. 316 alin. (1) lit. b) și alin. (1^1) lit. b); art. 317 alin. (1) lit. b); art. 319 alin. (16)–(17); art. 322 alin. (1)–(5); art. 323 alin. (1) și (4); art. 325 alin. (1) lit. c); art. 330 alin. (3^1) | plafonul de 395.000 lei; înregistrarea și regularizarea; codul special; factura; perioada fiscală; decontul; declarația 390; facturile de corecție | art. 310, 316 alin. (1), 317 alin. (1), 323 alin. (4) și 330 alin. (3^1) în forma OG nr. 22/2025, de la 1.09.2025; art. 325 alin. (1) partea introductivă în forma OUG nr. 70/2024; art. 319 alin. (16)–(17) și art. 322 nemodificate |
| Legea nr. 227/2015, în forma de dinainte de 1.09.2025; Ordinul președintelui ANAF nr. 239/2021 | art. 310 alin. (6); art. 3 alin. (2) din ordin | regimul vechi: cererea în 10 zile, data depășirii, înregistrarea valabilă din prima zi a lunii următoare cererii | art. 310 identic în formele consolidate din 4.02.2025 și 1.08.2025; ordinul nemodificat, folosit aici doar pentru regimul vechi |
| OG nr. 22/2025 | art. II; art. III alin. (1) și (5) | noul regim de la 1.09.2025; tranziția din august 2025; regulile vechi pentru depășirile de dinainte de 1.08.2025 | aprobată fără modificări prin Legea nr. 204/2026 (Monitorul Oficial nr. 886 din 22.10.2026) |
| OUG nr. 120/2021 | art. 10 alin. (1) și (7); art. 10^10; art. 13^2 alin. (1) lit. a)–b) și alin. (2) | RO e-Factura: obligația în relația B2B, termenul de 5 zile lucrătoare, regimul celor identificați prin CNP, amenda de 15% din valoarea totală a facturii | art. 10 alin. (1) în forma OUG nr. 138/2024; alin. (7) în forma OUG nr. 89/2025, de la 1.01.2026; art. 10^10 în forma Legii nr. 88/2026, de la 1.06.2026; art. 13^2 alin. (2) nemodificat |
| Legea nr. 207/2015 privind Codul de procedură fiscală | art. 82 alin. (1) lit. c) și alin. (2); art. 174 alin. (5); art. 176 alin. (2) și (4); art. 181 alin. (1)–(2) | codul de identificare fiscală; dobânda de 0,02% pe zi; penalitatea de întârziere de 0,01% pe zi; penalitatea de nedeclarare de 0,08% pe zi și reducerea ei cu 75% | art. 82 alin. (2) și art. 176 alin. (4) în forma OG nr. 30/2017; art. 181 alin. (1)–(2) în forma Legii nr. 295/2020; art. 174 alin. (5) nemodificat |
| HG nr. 1.506/2024; HG nr. 146/2026 | art. 1 | salariul minim brut: 4.050 lei de la 1.01.2025; 4.325 lei de la 1.07.2026 | HG nr. 1.506/2024 abrogată prin HG nr. 146/2026 de la 1.07.2026; pentru pragurile din 2026 rămâne 4.050 lei (Codul fiscal, art. 135^1 alin. (3)) |
| CJUE, hotărârea din 7 noiembrie 2013, cauzele conexate C-249/12 și C-250/12, Tulică și Plavoșin | dispozitivul | prețul stabilit fără nicio mențiune despre TVA o include, dacă vânzătorul nu o poate recupera de la cumpărător | interpretează art. 73 și 78 din Directiva 2006/112/CE; cauza privea livrări de bunuri, iar art. 73 privește și prestările de servicii |
Notă: Textul este valabil la data publicării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare și nici o analiză pe situația concretă.
Surse: Legea nr. 227/2015 privind Codul fiscal, art. 64, 68, 70–73, 122, 132, 135^1, 137, 138, 148, 150, 151, 154–156, 170, 174, 174^1, 269, 271, 278, 286, 291, 297–302, 310, 316, 317, 319, 322, 323, 325 și 330; OG nr. 22/2025, art. II–III; OUG nr. 120/2021, art. 10, 10^10 și 13^2; Legea nr. 207/2015 privind Codul de procedură fiscală, art. 82, 174, 176 și 181; Ordinul președintelui ANAF nr. 239/2021, art. 3; HG nr. 1.506/2024; HG nr. 146/2026; CJUE, cauzele conexate C-249/12 și C-250/12 – în forma în vigoare la 10.11.2026.