
Rezumat
- Anularea codului de TVA nu oprește TVA: firma rămâne persoană impozabilă, colectează și plătește TVA pentru operațiunile taxabile, dar nu deduce TVA pentru achiziții până la reînregistrare (Codul fiscal, art. 11 alin. (8)).
- Facturile se emit în continuare, cu codul de identificare fiscală fără „RO”, și se transmit prin RO e-Factura în 5 zile lucrătoare.
- Dacă clientul nu acceptă TVA peste preț sau contractul nu spune nimic despre TVA, prețul convenit se consideră cu TVA inclusă, iar taxa se calculează prin sută mărită (21/121).
- TVA din perioada fără cod se declară și se plătește lunar prin declarația 311, până pe 25 ale lunii următoare. Operațiunile de dinainte de anulare intră în ultimul decont 300.
- Clienții nu deduc TVA pentru achizițiile făcute după ce firma apare în registrul ANAF al codurilor anulate. O recuperează după reînregistrarea furnizorului, pe baza facturilor emise de acesta după reînregistrare.
- O factură „fără TVA” nu este permisă: cererea clientului poate fi acceptată numai ca reducere de preț, cu TVA inclusă în suma redusă.
Publicat la 10 noiembrie 2026.
ANAF poate anula din oficiu codul de TVA al unei firme, de exemplu când administratorul sau asociatul majoritar are fapte înscrise în cazierul fiscal ori când firma nu își depune deconturile. Mulți antreprenori cred că, din acel moment, facturează fără TVA. Nu este așa. Mai jos explicăm, pe baza Codului fiscal și a normelor lui de aplicare, cum se facturează, ce se declară și ce se întâmplă după reînregistrare.
Pentru cine sunt aceste reguli
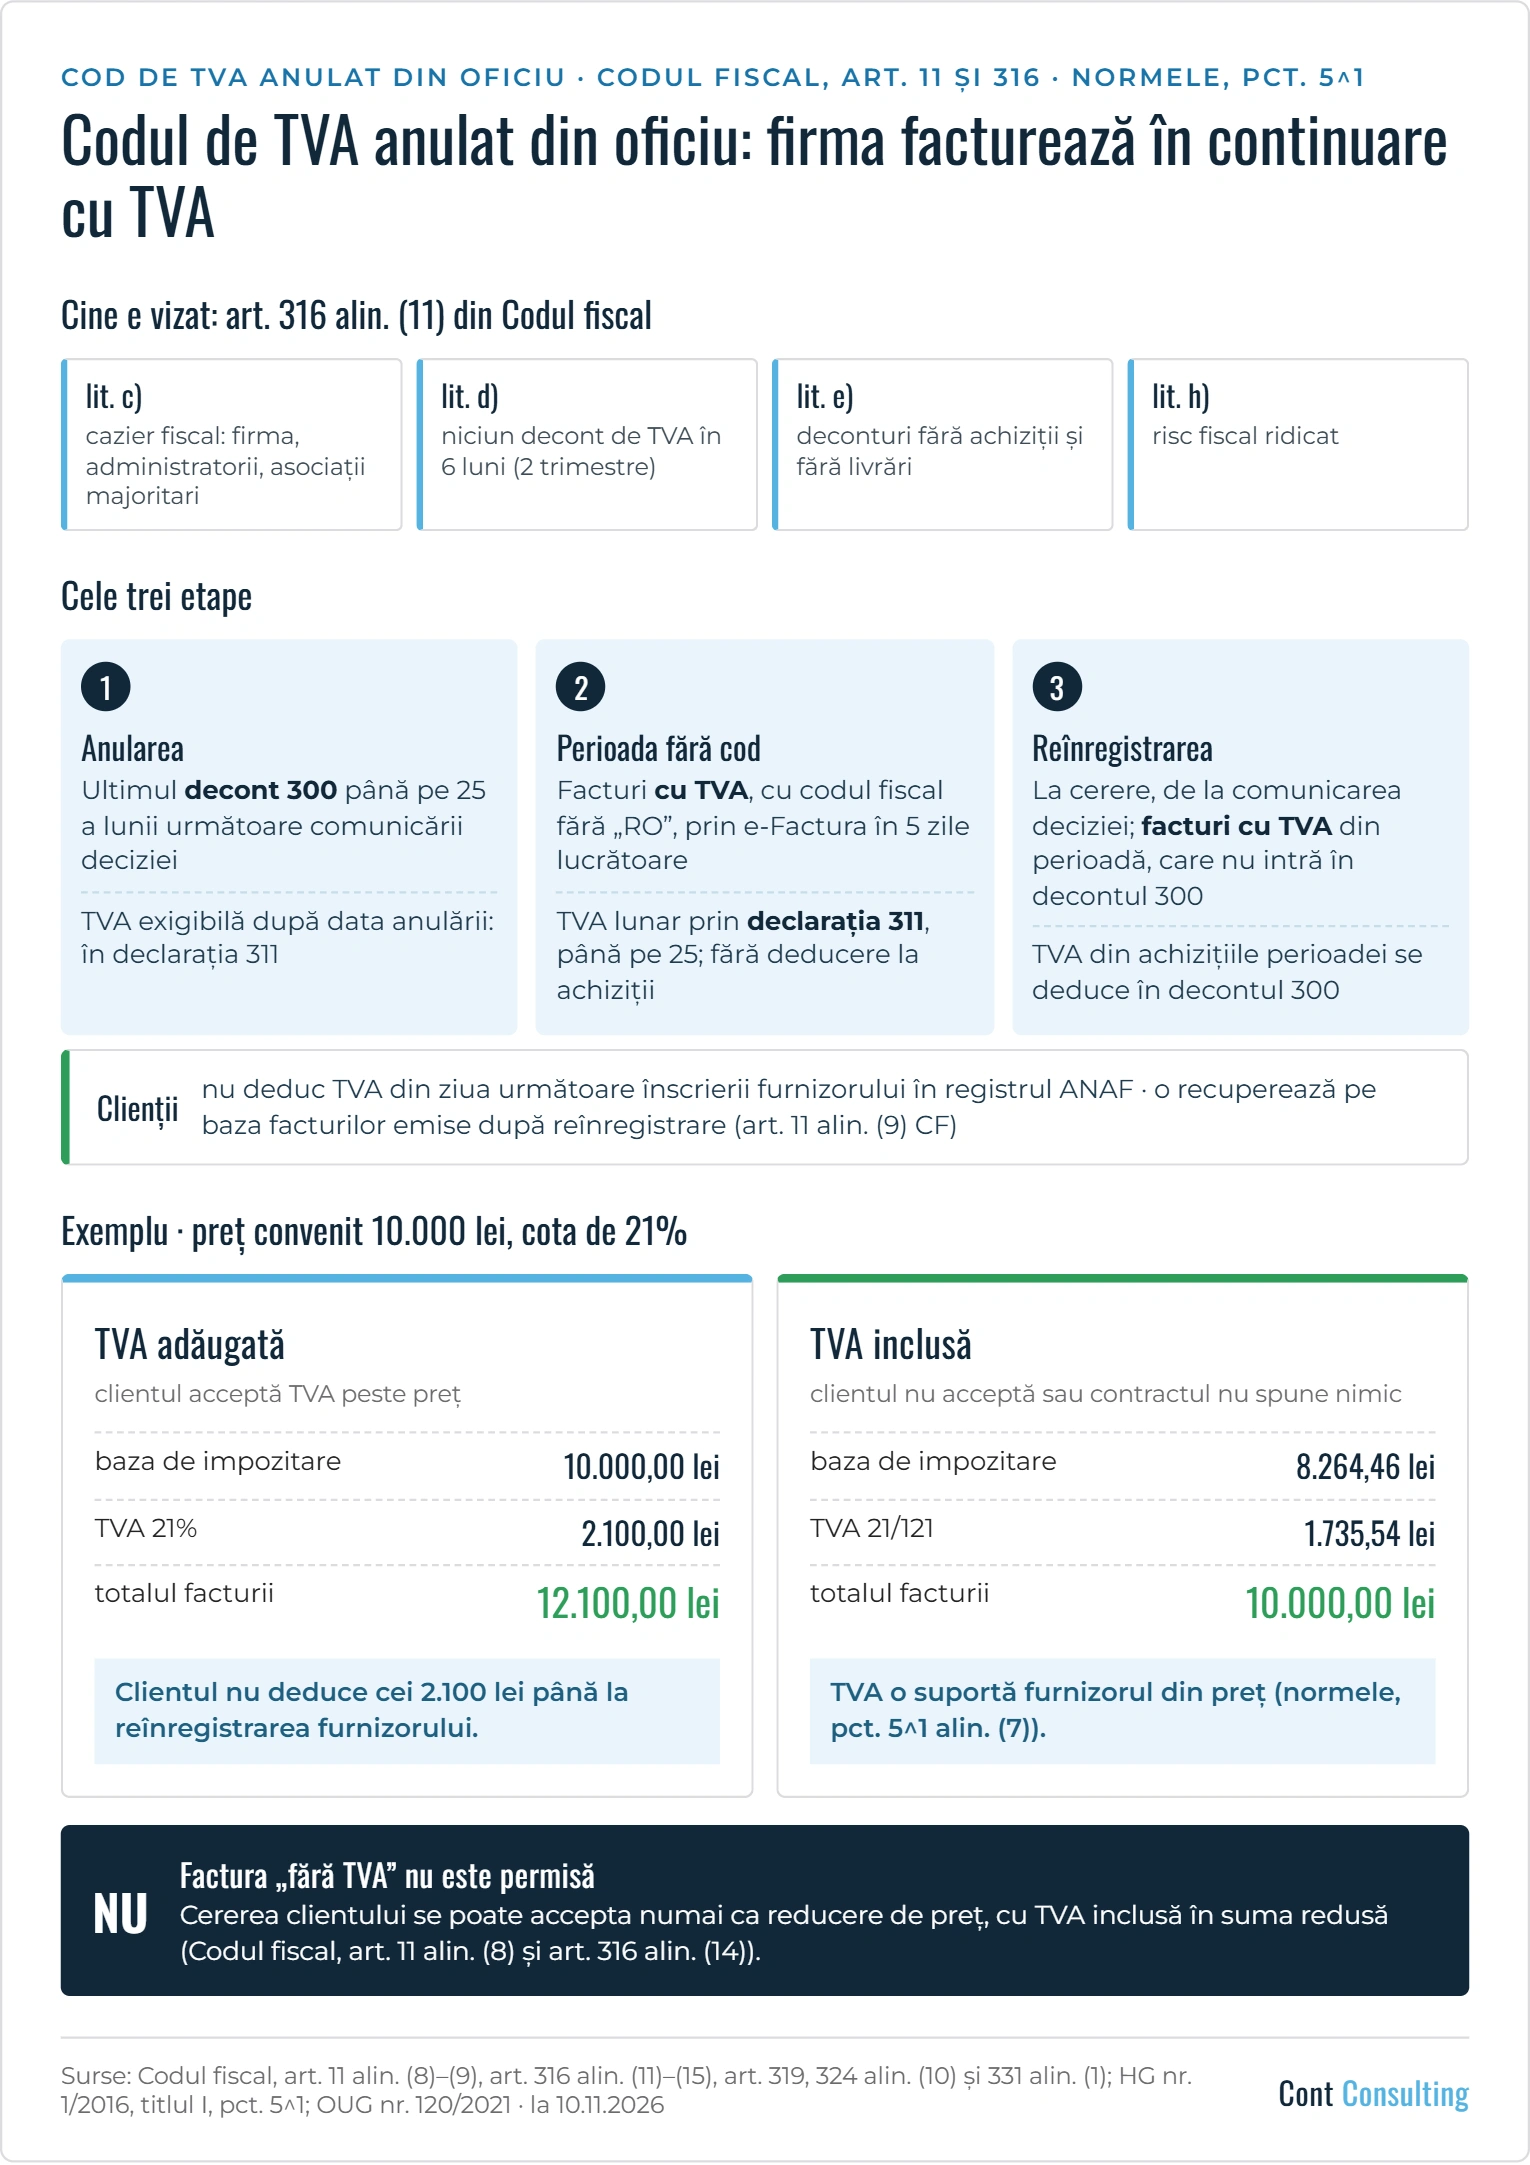
Regulile privesc firmele stabilite în România cărora ANAF le-a anulat din oficiu înregistrarea în scopuri de TVA pentru unul dintre motivele din art. 316 alin. (11) din Codul fiscal:
- lit. c) – firma sau administratorii ei ori, la SRL, asociații majoritari sau asociatul unic au înscrise în cazierul fiscal infracțiuni sau fapte prevăzute de lege;
- lit. d) – firma nu a depus niciun decont de TVA timp de 6 luni consecutive (2 trimestre consecutive, dacă perioada fiscală este trimestrul);
- lit. e) – deconturile din aceeași perioadă nu au cuprins nici achiziții, nici livrări;
- lit. h) – firma prezintă risc fiscal ridicat.
Pentru aceste cazuri se aplică art. 11 alin. (8) din Codul fiscal. Dacă firma a fost declarată inactivă (art. 316 alin. (11) lit. a)), regimul TVA este în mare același, dar firma pierde și dreptul de deducere a cheltuielilor (art. 11 alin. (6)). Despre inactivitate am scris în articolul Am fost declarat inactiv. Ce fac?.
Ce înseamnă anularea, în concret
- Firma rămâne persoană impozabilă. Datorează TVA pentru operațiunile taxabile din perioada fără cod și nu poate deduce TVA pentru achiziții (art. 11 alin. (8)).
- Nu poate aplica regimul de scutire pentru întreprinderile mici, chiar dacă are cifra de afaceri sub plafon, până la reînregistrare (art. 316 alin. (14)).
- Perioada fără cod începe la data înscrisă în decizia de anulare: pentru cazierul fiscal, data comunicării deciziei; pentru deconturile nedepuse sau fără operațiuni, prima zi a lunii următoare termenului de depunere a celui de-al șaselea decont lunar (al doilea, la decontul trimestrial). Se încheie la data comunicării deciziei de reînregistrare (art. 316 alin. (11), (12) și (15)).
- Față de clienți, efectele încep din ziua următoare înscrierii firmei în Registrul persoanelor impozabile a căror înregistrare în scopuri de TVA a fost anulată, public pe site-ul ANAF. Înscrierea se face în cel mult 3 zile de la comunicarea deciziei (art. 316 alin. (15)).
Codul fiscal nu vorbește de „suspendarea” codului de TVA: decizia anulează înregistrarea, iar efectul este temporar numai dacă firma obține reînregistrarea.
Ultimul decont 300 și declarația 311
Ultimul decont de TVA (formularul 300) se depune până pe 25 a lunii următoare celei în care a fost comunicată decizia de anulare, indiferent de perioada fiscală a firmei (art. 316 alin. (13)). Granița dintre decontul 300 și declarația 311 o dă exigibilitatea TVA (art. 282), nu data facturii: taxa a cărei exigibilitate intervine în perioada fără cod se declară prin declarația 311 (art. 324 alin. (10)).
| Situația la data anulării | Unde se declară TVA |
|---|---|
| Livrare sau prestare făcută înainte de anulare, facturată după | ultimul decont 300 – exigibilitatea a intervenit la livrare (art. 282 alin. (1)) |
| Factură emisă înainte de anulare pentru o livrare de după | decontul 300 – exigibilitatea a intervenit la emiterea facturii (art. 282 alin. (2) lit. a)) |
| Avans încasat înainte de anulare, livrare după | avansul rămâne în decontul 300; prin declarația 311 se declară doar diferența (interpretare) |
| Facturi emise înainte în sistemul TVA la încasare, încasate după | declarația 311 (art. 324 alin. (10) lit. b)) |
| Livrări și prestări cu exigibilitatea în perioada fără cod | declarația 311 (art. 324 alin. (10) lit. a)) |
Cum se emite factura
- Obligația de facturare rămâne: factura se emite pentru livrări, prestări și avansuri, cel târziu pe 15 a lunii următoare (art. 319 alin. (6) și (16)).
- Firma se identifică prin codul de identificare fiscală, fără prefixul „RO” (art. 319 alin. (20) lit. d)). Dacă TVA se evidențiază, se trec cota și suma taxei în lei (lit. j)).
- Taxarea inversă nu se aplică, pentru că cere ca ambele părți să fie înregistrate în scopuri de TVA (art. 331 alin. (1)). Bunurile și serviciile din lista de taxare inversă se facturează cu TVA.
- Sistemul TVA la încasare nu se mai aplică; facturile nu mai poartă mențiunile „taxare inversă” sau „TVA la încasare”.
- Facturile se transmit prin RO e-Factura, către firme și către persoane fizice, în 5 zile lucrătoare de la emitere, dar nu mai târziu de 5 zile lucrătoare de la termenul de emitere (OUG nr. 120/2021, art. 10 alin. (1) și (7), art. 10^1 alin. (2) și (2^1)). Pentru persoane fizice, legea spune expres că obligația există „indiferent dacă sunt sau nu înregistrați în scopuri de TVA”.
- Vânzările cu amănuntul și serviciile către populație pentru care se emite bon fiscal nu impun factură decât la cererea clientului (art. 319 alin. (10) lit. a)), dar TVA aferentă lor se declară prin declarația 311.
Recomandăm o mențiune informativă pe factură, fără caracter obligatoriu: „Înregistrarea în scopuri de TVA a furnizorului a fost anulată potrivit art. 316 alin. (11) lit. … din Codul fiscal. TVA se datorează potrivit art. 11 alin. (8) din Codul fiscal și se declară prin formularul 311.”
TVA peste preț sau TVA inclusă
Normele de aplicare a Codului fiscal (titlul I, pct. 5^1 alin. (7)) admit două variante, ambele corecte:
- TVA adăugată la preț, dacă clientul acceptă să plătească TVA peste prețul convenit;
- TVA inclusă în preț, dacă clientul nu acceptă: se consideră că prețul include TVA datorată de furnizor, iar taxa se calculează prin sută mărită.
Dacă nu există contract ori contractul prevede că prețul include TVA sau nu spune nimic despre TVA, furnizorul datorează TVA calculată din valoarea livrării, prin sută mărită (aceleași norme, exemplul nr. 1 pct. 2).
| Preț convenit: 10.000 lei | TVA adăugată | TVA inclusă |
|---|---|---|
| Baza de impozitare | 10.000,00 lei | 8.264,46 lei |
| TVA, cota de 21% | 2.100,00 lei | 1.735,54 lei (10.000 × 21/121) |
| Totalul facturii | 12.100,00 lei | 10.000,00 lei |
| În declarația 311 | bază 10.000,00; TVA 2.100,00 | bază 8.264,46; TVA 1.735,54 |
| Efectul în perioadă | clientul plătește 2.100 lei TVA pe care nu o poate deduce până la reînregistrarea furnizorului | clientul plătește prețul convenit; TVA o suportă furnizorul din preț |
Exemplele din norme folosesc cota de 20%, în vigoare când au fost scrise. Calculul se face cu cota de la data exigibilității: 21% sau, pentru bunurile și serviciile din art. 291 alin. (2), 11% (sută mărită 11/111).
Alegerea variantei e o decizie comercială și merită consemnată în scris. Recomandăm, în ambele variante, ca factura să arate distinct baza și TVA: se împacă direct cu declarația 311 și ușurează facturile de corecție de după reînregistrare.
Clientul cere factura „fără TVA”
Să presupunem că firma a facturat 10.000 lei plus 2.100 lei TVA, iar clientul, care nu poate deduce TVA, cere stornarea și o factură de 10.000 lei „fără TVA”. Cererea se poate accepta numai ca reducere a prețului la 10.000 lei, cu TVA inclusă: bază 8.264,46 lei și TVA 1.735,54 lei. O factură care tratează livrarea ca neimpozabilă nu este permisă (art. 11 alin. (8) și art. 316 alin. (14)).
- Dacă contractul nu prevede „preț + TVA”, factura inițială nu corespundea prețului convenit și se corectează: factură cu semnul minus și factură nouă de 10.000 lei cu TVA inclusă (art. 330 alin. (1) lit. b)). Dacă declarația 311 a fost depusă cu 2.100 lei, se rectifică.
- Dacă contractul prevede expres „preț + TVA”, furnizorul avea dreptul la 12.100 lei; acceptarea cererii este o reducere de preț (art. 287 lit. b) sau c), după caz), pe care o suportă furnizorul. Pentru ajustările din perioada fără cod, Codul trimite la norme (art. 11 alin. (10)), care nu spun expres în ce declarație se reflectă ajustarea – recomandăm clarificarea prealabilă cu organul fiscal.
O soluție de compromis, construită pe exemplele din norme: clientul plătește acum 10.000 lei (TVA inclusă 1.735,54 lei), iar părțile convin în scris că, după reînregistrarea furnizorului, factura se corectează la 10.000 lei plus 2.100 lei TVA. Clientul plătește atunci încă 2.100 lei și deduce TVA de 2.100 lei din factura corectată, iar furnizorul trece în decontul 300 numai diferența: bază 1.735,54 lei și TVA 364,46 lei. Rezultatul final este cel din contractul inițial, fără ca clientul să suporte o TVA nedeductibilă (normele, pct. 5^1 alin. (3), (6) și (7), exemplul nr. 1).
Achizițiile firmei în perioada fără cod
- Furnizorii facturează cu TVA (fără taxare inversă), iar firma nu o poate deduce în perioadă (art. 11 alin. (8)).
- După reînregistrare, TVA pentru achizițiile din perioadă se deduce în primul decont 300 depus după reînregistrare sau într-unul ulterior, chiar dacă factura nu are codul de TVA al firmei, în limitele și condițiile art. 297–302 (art. 11 alin. (8); normele, pct. 5^1 alin. (1)).
- Pentru achizițiile la care firma este persoana obligată la plata TVA, taxa se declară și se plătește prin declarația 311 (art. 324 alin. (10) lit. a)).
Recomandăm păstrarea facturilor de achiziție din perioadă într-un registru separat, „TVA de dedus după reînregistrare”.
Declarația 311: termen, plată, corecturi
- Se depune pentru fiecare lună în care a intervenit exigibilitatea TVA, până pe 25 inclusiv a lunii următoare (art. 324 alin. (10)), iar taxa se plătește până la același termen (art. 326 alin. (1)).
- Erorile se corectează prin declarație rectificativă, pentru fiecare lună (Ordinul ANAF nr. 188/2018, modificat prin Ordinul nr. 779/2024).
- Dacă declarația nu se depune, ANAF stabilește din oficiu TVA datorată (Ordinul ANAF nr. 1.399/2024). Pentru TVA necolectată la timp se datorează obligații fiscale accesorii (normele, pct. 5^1 alin. (2) lit. c)–d); Codul de procedură fiscală, art. 173 și 181).
Reînregistrarea și facturile de după
ANAF reînregistrează firma la cererea ei (art. 316 alin. (12)), de la data comunicării deciziei de înregistrare, dacă:
| Motivul anulării | Condiția pentru reînregistrare |
|---|---|
| cazier fiscal (lit. c)) | a încetat situația care a dus la anulare; la SRL și celelalte societăți din Legea nr. 31/1990, cererea se poate face și dacă asociații din cauza cărora s-a anulat codul nu mai sunt majoritari |
| deconturi nedepuse (lit. d)) | prezentarea deconturilor nedepuse și o cerere motivată prin care firma se angajează să le depună la termen |
| deconturi fără operațiuni (lit. e)) | o declarație pe propria răspundere că firma va desfășura activități economice |
| risc fiscal ridicat (lit. h)) | firma nu mai prezintă risc fiscal ridicat |
După reînregistrare, firma emite facturi în care trece distinct TVA colectată în perioada fără cod. Aceste facturi nu se înscriu în decontul 300 (art. 11 alin. (8); normele, pct. 5^1 alin. (2)):
| Ce a făcut firma în perioadă | Ce emite după reînregistrare | Unde se declară |
|---|---|---|
| a declarat TVA prin 311, fără facturi | facturi cu toate mențiunile, inclusiv TVA din perioadă | nu în decontul 300, dacă nu sunt diferențe |
| a declarat TVA prin 311 și a emis facturi | facturi de corecție (art. 330 alin. (1) lit. b)) | nu în decontul 300, dacă nu sunt diferențe |
| nu a declarat TVA, dar a emis facturi | facturi de corecție | în declarația 311, cu obligații accesorii |
| nu a declarat TVA și nu a emis facturi | facturi | în declarația 311, cu obligații accesorii |
Dacă apar diferențe între TVA declarată în perioadă și TVA din facturile noi, în decontul 300 se trec numai diferențele (normele, pct. 5^1 alin. (3)). Regulile nu se aplică operațiunilor pentru care firma nu avea obligația de a emite facturi, de exemplu vânzărilor cu bon fiscal (pct. 5^1 alin. (5)). Cererea de reînregistrare merită depusă imediat ce sunt îndeplinite condițiile: fiecare lună de întârziere prelungește perioada în care clienții nu pot deduce TVA.
Ce înseamnă pentru clienți
- Clienții nu deduc TVA pentru achizițiile făcute începând cu ziua următoare înscrierii furnizorului în registrul ANAF al codurilor anulate (art. 11 alin. (9) și art. 316 alin. (15)). Fac excepție bunurile cumpărate în executare silită și bunurile cumpărate de la firme aflate în procedura falimentului.
- După reînregistrarea furnizorului, clienții deduc TVA pe baza facturilor emise de acesta după reînregistrare, în primul decont 300 sau într-unul ulterior (art. 11 alin. (9); normele, pct. 5^1 alin. (6)).
- Achizițiile făcute înainte de înscrierea în registru nu sunt afectate de această restricție (interpretare a art. 316 alin. (15)).
Merită verificat registrul ANAF înainte de plăți importante. Pentru furnizorii declarați inactivi, regulile sunt explicate în articolul Deducerea TVA de la furnizori inactivi.
Ce trebuie analizat separat
- Livrările intracomunitare: scutirea nu se aplică dacă furnizorul nu depune declarația recapitulativă (art. 294 alin. (2^1)), iar aceasta se depune de persoanele înregistrate în scopuri de TVA (art. 325 alin. (1)). Recomandăm evitarea lor sau o analiză prealabilă.
- Achizițiile intracomunitare și serviciile primite de la prestatori din alte state au un regim de înregistrare și de declarare separat.
- Reducerile de preț, refuzurile și retururile din perioadă: art. 11 alin. (10) trimite la norme, care nu spun expres în ce declarație se reflectă ajustarea.
- Partea tehnică: generarea facturii XML pentru un emitent fără cod de TVA și configurarea casei de marcat se verifică cu furnizorul de software, respectiv cu distribuitorul autorizat.
Listă de verificare
- Notați data anulării din decizie și data înscrierii în registrul ANAF.
- Depuneți ultimul decont 300 până pe 25 a lunii următoare comunicării deciziei.
- Configurați facturarea: cod de identificare fiscală fără „RO”, fără „taxare inversă” și „TVA la încasare”, cu TVA calculată.
- Anunțați clienții în scris și stabiliți cu fiecare dacă prețul este cu TVA inclusă sau plus TVA.
- Transmiteți facturile prin RO e-Factura în 5 zile lucrătoare.
- Depuneți declarația 311 și plătiți TVA lunar, până pe 25.
- Țineți separat facturile de achiziție cu TVA de dedus după reînregistrare.
- Cereți reînregistrarea imediat ce dispare cauza anulării, apoi emiteți facturile și facturile de corecție pentru perioadă.
Dacă firma dumneavoastră sau un furnizor important are codul de TVA anulat, vă putem ajuta cu consultanță fiscală și cu ținerea contabilității în această perioadă. Puteți și să programați o discuție cu noi.
Temeiul legal
| Act | Prevederi | Ce reglementează | Forma în vigoare la 10.11.2026 |
|---|---|---|---|
| Legea nr. 227/2015 privind Codul fiscal | art. 11 alin. (6)–(10) | efectele anulării codului și ale inactivității, pentru firmă și pentru clienți; ajustările | alin. (6)–(9) în forma OUG nr. 84/2016, de la 1.01.2017; alin. (10) nemodificat |
| Legea nr. 227/2015 | art. 316 alin. (11)–(15) | anularea din oficiu, reînregistrarea, ultimul decont, registrul ANAF | alin. (12) partea introductivă și lit. e) în forma Legii nr. 177/2017; lit. a) în forma OUG nr. 84/2016; celelalte texte citate nemodificate |
| Legea nr. 227/2015 | art. 282 alin. (1)–(2); art. 287 lit. b)–c); art. 291 alin. (1)–(2) | exigibilitatea; reducerile de preț; cotele de TVA | art. 287 lit. c) în forma Legii nr. 33/2024; cotele de 21% și 11% în forma Legii nr. 141/2025, de la 1.08.2025 |
| Legea nr. 227/2015 | art. 319 alin. (6), (10), (16) și (20) | facturarea | alin. (10) lit. a) în forma Legii nr. 317/2024; celelalte texte citate nemodificate |
| Legea nr. 227/2015 | art. 324 alin. (10); art. 326 alin. (1); art. 330 alin. (1); art. 331 alin. (1) | declarația 311 și plata; facturile de corecție; taxarea inversă | nemodificate |
| Legea nr. 227/2015 | art. 294 alin. (2^1); art. 325 alin. (1) | livrările intracomunitare; declarația recapitulativă | art. 294 alin. (2^1) introdus prin OG nr. 6/2020; art. 325 alin. (1) partea introductivă în forma OUG nr. 70/2024 |
| Normele metodologice de aplicare a Codului fiscal (HG nr. 1/2016) | titlul I, pct. 5^1 alin. (1)–(7) | deducerea după reînregistrare; facturile pentru perioada fără cod; TVA inclusă sau adăugată | introdus prin HG nr. 284/2017; nemodificat |
| OUG nr. 120/2021 | art. 10 alin. (1) și (7); art. 10^1 alin. (2) și (2^1) | RO e-Factura | alin. (7) și art. 10^1 alin. (2^1) în forma OUG nr. 89/2025, de la 1.01.2026; textele citate nu au fost modificate prin Legea nr. 88/2026 |
| Ordinul președintelui ANAF nr. 188/2018; Ordinul președintelui ANAF nr. 1.399/2024 | – | formularul 311; stabilirea din oficiu a TVA datorate | Ordinul nr. 188/2018 modificat prin Ordinul nr. 779/2024; Ordinul nr. 1.399/2024 nemodificat |
| Legea nr. 207/2015 privind Codul de procedură fiscală | art. 173 și 181 | dobânzile și penalitățile de întârziere | art. 181 în forma OUG nr. 188/2022 |
Notă: Textul este valabil la data publicării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare și nici o analiză pe situația concretă.
Surse: Legea nr. 227/2015 privind Codul fiscal, art. 11 alin. (6)–(10), art. 282, 287, 291, 294, 316 alin. (11)–(15), art. 319, 324, 325, 326, 330 și 331; Normele metodologice de aplicare a Codului fiscal, aprobate prin HG nr. 1/2016, titlul I, pct. 5^1; OUG nr. 120/2021, art. 10 și 10^1; Ordinul președintelui ANAF nr. 188/2018; Ordinul președintelui ANAF nr. 1.399/2024; Legea nr. 207/2015 privind Codul de procedură fiscală, art. 173 și 181 – în forma în vigoare la 10.11.2026.