
Actualizat la 26 octombrie 2026.
Pe scurt: Codul fiscal refuză în continuare deducerea TVA pentru achizițiile de la furnizori declarați inactivi. Curtea de Justiție a Uniunii Europene a decis în 2017 că un astfel de refuz, aplicat automat și definitiv, este contrar Directivei TVA. Codul fiscal nu a fost modificat după această hotărâre, așa că ANAF aplică în continuare regula, iar firma își poate apăra dreptul de deducere doar prin contestație și, apoi, în instanță.
Ce prevede Codul fiscal
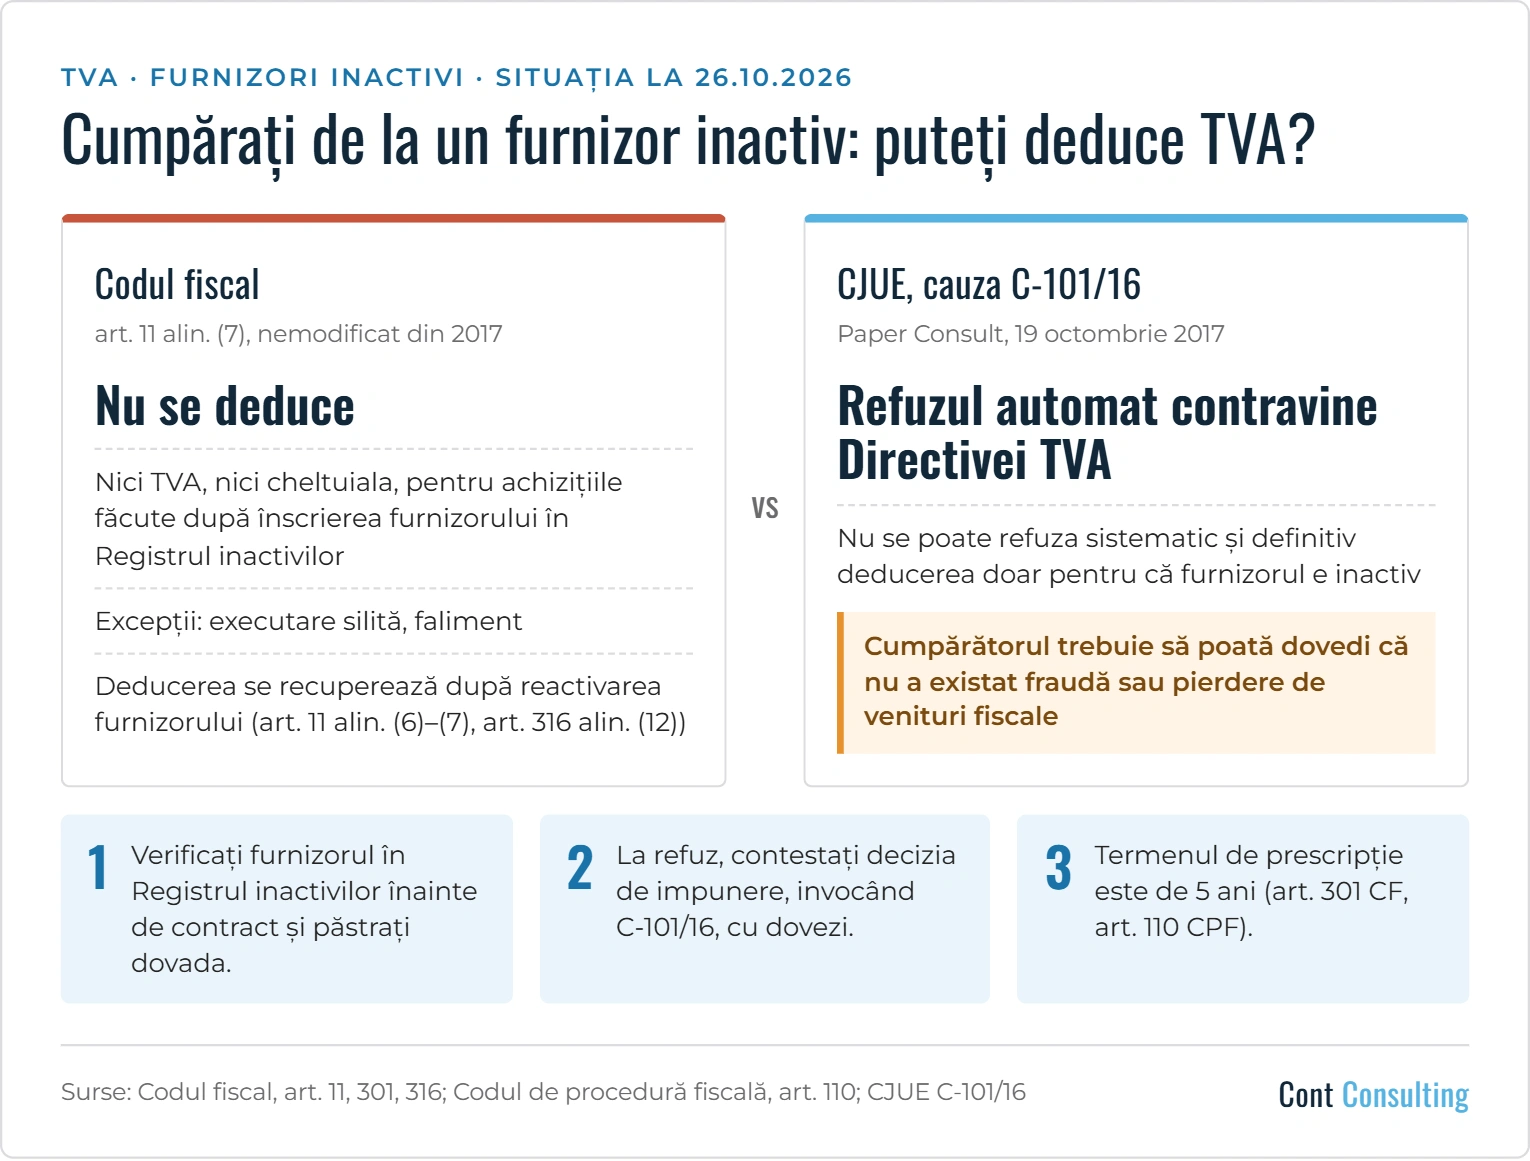
Firmele care cumpără bunuri sau servicii de la un furnizor după ce acesta a fost înscris ca inactiv în Registrul contribuabililor inactivi/reactivați nu beneficiază de dreptul de deducere a cheltuielilor și a TVA aferente acestor achiziții (art. 11 alin. (7) din Codul fiscal). Excepții: bunurile cumpărate în cadrul executării silite și achizițiile de la furnizori aflați în faliment.
Dreptul de deducere se recuperează dacă furnizorul este reactivat și se înregistrează din nou în scopuri de TVA. Furnizorul emite atunci facturi cu TVA pentru perioada de inactivitate, iar cumpărătorul deduce TVA în primul decont depus după reactivarea furnizorului sau într-unul ulterior (art. 11 alin. (6)–(7) și art. 316 alin. (12) din Codul fiscal). Cheltuielile devin deductibile la calculul impozitului pe profit de la trimestrul reactivării, iar pentru anii anteriori prin declarație rectificativă (art. 11 alin. (7)).
Aceste reguli sunt în vigoare din 1 ianuarie 2017 (OUG nr. 84/2016) și nu au fost modificate după hotărârea CJUE.
Ce a decis CJUE
În cauza C-101/16, SC Paper Consult SRL, hotărârea din 19 octombrie 2017, pronunțată la cererea Curții de Apel Cluj, Curtea a stabilit că Directiva 2006/112/CE se opune unei reglementări naționale ca cea românească, care refuză sistematic și definitiv dreptul de deducere doar pentru că furnizorul a fost declarat inactiv, fără să permită cumpărătorului să dovedească lipsa fraudei sau a pierderii de venituri fiscale – chiar dacă lista inactivilor este publică pe internet.
Hotărârea nu înseamnă că deducerea este acordată automat. Cumpărătorul trebuie să poată dovedi că tranzacția a fost reală, că nu a participat și nu avea cunoștință de o fraudă și că statul nu a pierdut TVA (de exemplu, că furnizorul a declarat și a plătit taxa).
Ce puteți face
- Verificați furnizorii în Registrul contribuabililor inactivi înainte de a contracta și păstrați dovada verificării.
- Dacă ANAF refuză deducerea pentru achiziții de la un furnizor inactiv, decizia de impunere poate fi contestată, invocând hotărârea C-101/16 și dovezile că nu a existat fraudă sau pierdere de venituri fiscale.
- Dreptul de deducere se poate exercita și ulterior, dar numai în termenul de prescripție de 5 ani din Codul de procedură fiscală (art. 301 alin. (2) din Codul fiscal, art. 110 alin. (1) din Codul de procedură fiscală), nu 10 ani, cum se afirma în unele materiale din 2017.
Despre ce înseamnă să fiți declarat inactiv și cum se iese din această situație: Am fost declarat inactiv. Ce fac?
Notă: Textul este valabil la data actualizării sale, are scop orientativ și reprezintă o interpretare a specialiștilor firmei Cont Consulting, fără a se intenționa substituirea prevederilor legale în vigoare. Nu suntem răspunzători pentru eventualele daune provocate de folosirea acestui material în scop legal sau ca probă într-un eventual litigiu.