
Actualizat la 27 octombrie 2026.
Grupurile multinaționale mari au două obligații de raportare „country-by-country”: un raport confidențial, depus la ANAF și schimbat între autoritățile fiscale, și, din 2023, un raport public privind impozitul pe profit.
1. Raportul pentru fiecare țară în parte, depus la ANAF
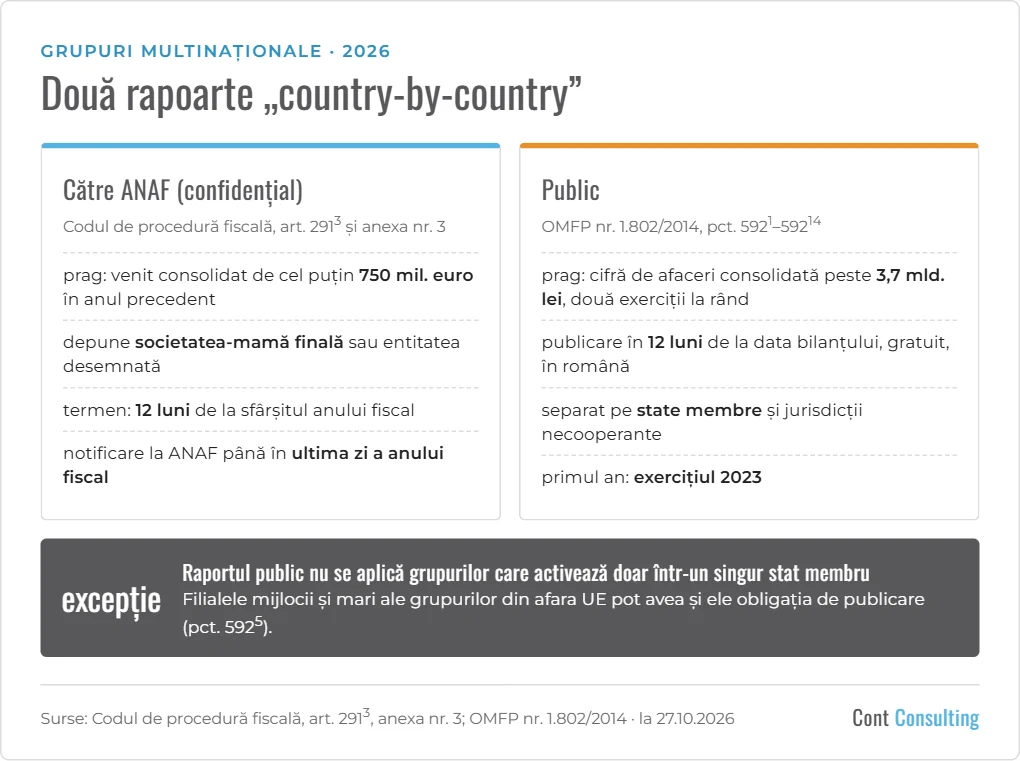
- Cine: grupurile multinaționale cu venit consolidat de cel puțin 750 milioane euro în anul precedent. Grupurile sub acest prag sunt excluse (anexa nr. 3 la Codul de procedură fiscală, secțiunea I pct. 4).
- Cine depune: societatea-mamă finală cu rezidență fiscală în România sau o altă entitate raportoare desemnată (art. 2913 alin. (1)). Dacă societatea-mamă este din afara UE, în anumite situații raportul îl depune o entitate din grup rezidentă în România.
- Ce conține: pe fiecare jurisdicție, veniturile, profitul sau pierderea înainte de impozitare, impozitul plătit și cel datorat, capitalul declarat, profitul nedistribuit, numărul de salariați și imobilizările corporale, plus lista entităților din grup și activitatea lor principală (art. 2913 alin. (3)).
- Termen: 12 luni de la ultima zi a anului fiscal al grupului (art. 2913 alin. (1)). ANAF transmite raportul celorlalte state membre în 15 luni (alin. (4)).
- Notificarea: fiecare entitate din grup rezidentă în România anunță ANAF dacă ea depune raportul sau cine îl depune și unde, până în ultima zi a anului fiscal de raportare, dar nu mai târziu de termenul de depunere a declarației fiscale pentru anul precedent (anexa nr. 3, secțiunea II pct. 7 și 8).
Regulile au fost introduse prin OUG nr. 42/2017, care transpune Directiva (UE) 2016/881.
2. Raportul public privind impozitul pe profit
- Cine: societățile-mamă finale și entitățile autonome cu cifra de afaceri netă consolidată de peste 3,7 miliarde lei (aproximativ 750 milioane euro) în fiecare din ultimele două exerciții financiare. În anumite cazuri, obligația revine și filialelor mijlocii și mari ale unor grupuri din afara UE (OMFP nr. 1.802/2014, pct. 5923 și 5925).
- Când nu se aplică: grupurilor care au activitate doar într-un singur stat membru (pct. 5924).
- Ce conține: informații despre impozitul pe profit, separat pentru fiecare stat membru și pentru jurisdicțiile de pe listele UE ale celor necooperante.
- Termen: publicarea în 12 luni de la data bilanțului, gratuit, în limba română. Primul an de raportare a fost exercițiul 2023, cu publicare până la 31.12.2024 (OMF nr. 2.048/2022, art. III1).
Regulile transpun Directiva (UE) 2021/2101 și au fost introduse în OMFP nr. 1.802/2014 prin OMF nr. 2.048/2022. Pentru entitățile care aplică IFRS, prevederi echivalente sunt în OMFP nr. 2.844/2016.
Ce vă recomandăm
- Verificați anual dacă grupul depășește pragurile, pe baza situațiilor financiare consolidate.
- Stabiliți din timp ce entitate depune raportul la ANAF și trimiteți notificarea la termen.
- Dacă sunteți filială a unui grup mare din afara UE, cereți din timp societății-mamă informațiile pentru raportul public.
Vă putem ajuta cu analiza obligațiilor de raportare: vedeți serviciile de consultanță.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul de procedură fiscală (Legea nr. 207/2015), art. 2913 și anexa nr. 3; OMFP nr. 1.802/2014, pct. 5921–59214, introduse prin OMF nr. 2.048/2022 – în forma în vigoare la 27.10.2026.