
Actualizat la 27 octombrie 2026.
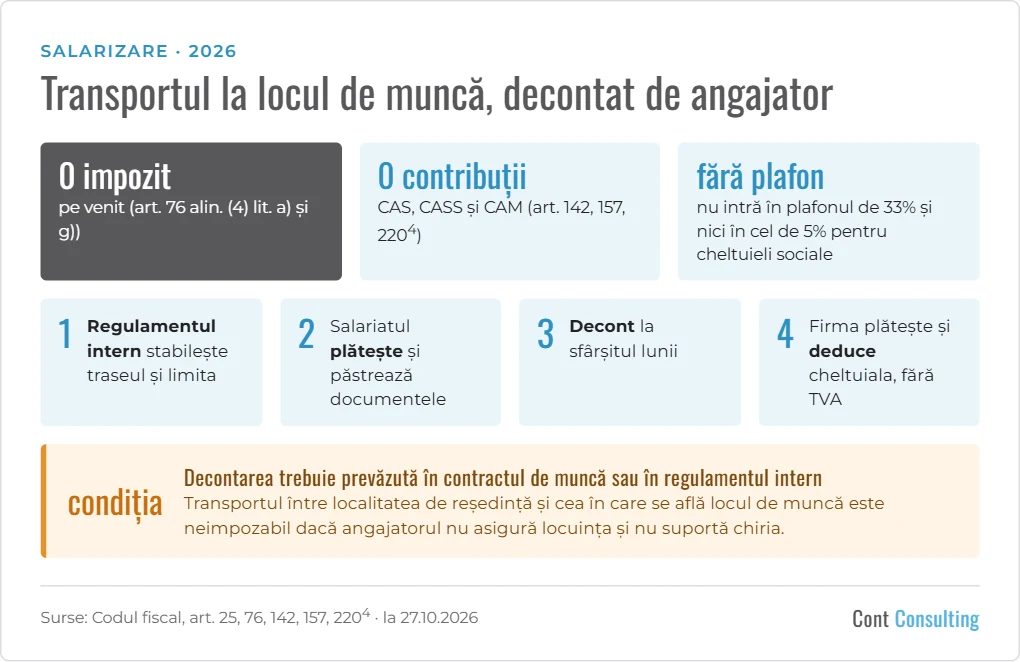
Angajatorul poate deconta salariaților transportul la și de la locul de muncă fără ca suma să fie impozitată sau supusă contribuțiilor sociale, dacă decontarea este prevăzută în contractul de muncă sau în regulamentul intern. Codul fiscal nu stabilește un plafon pentru aceste sume.
Două situații neimpozabile
| Situația | Temei (Codul fiscal) |
|---|---|
| Transportul la și de la locul de muncă, prevăzut în contractul de muncă sau în regulamentul intern | art. 76 alin. (4) lit. a) |
| Transportul între localitatea în care salariatul își are reședința și localitatea în care lucrează, dacă angajatorul nu îi asigură locuință și nu îi suportă chiria | art. 76 alin. (4) lit. g) |
Aceste sume nu intră în plafonul lunar de 33% din salariul de bază de la art. 76 alin. (41), care se aplică altor beneficii (de exemplu hrană, cazare, contribuții la pensii facultative).
Codul fiscal din 2015 a eliminat limita din vechiul Cod fiscal (Legea nr. 571/2003), care plafona decontarea la nivelul unui abonament lunar.
Contribuții sociale
Sumele nu se includ în baza de calcul a CAS (art. 142 lit. b) și f)), a CASS (art. 157 alin. (2)) și a contribuției asiguratorii pentru muncă (art. 2204 alin. (2)).
Pentru firmă
- Cheltuiala este deductibilă la calculul impozitului pe profit, ca orice cheltuială făcută în scopul activității (art. 25 alin. (1)). Ea nu face parte din cheltuielile sociale limitate la 5% (art. 25 alin. (3) lit. b)).
- TVA de pe bonurile sau biletele salariatului nu se deduce: achiziția este a salariatului, nu a firmei.
Cum organizați decontarea
- Stabiliți în regulamentul intern sau în contractul de muncă cine primește decontul, pentru ce traseu și în ce limită (de exemplu valoarea abonamentului sau un număr de kilometri).
- Salariatul plătește transportul (bilete, abonament sau carburant pentru mașina proprie) și păstrează documentele. Pentru carburant, recomandarea noastră este ca salariatul să ceară bonul fiscal fără codul fiscal al firmei, pentru că achiziția este a lui.
- La sfârșitul lunii, salariatul depune un decont cu documentele justificative.
- Firma plătește suma, în limitele stabilite, și o înregistrează pe cheltuială, fără să deducă TVA.
Vă putem ajuta la regulamentul intern și la calculul salariilor: vedeți serviciile de salarizare.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul fiscal (Legea nr. 227/2015), art. 25, 76, 142, 157 și 2204 – în forma în vigoare la 27.10.2026.