
Rezumat
- Tranzacțiile dintre persoane afiliate – de exemplu, între o firmă și asociatul care deține cel puțin 25% din ea sau între două firme ale aceluiași asociat – trebuie făcute la valoarea de piață (Codul fiscal, art. 11 alin. (4)).
- La control, ANAF compară indicatorul de profitabilitate al tranzacției cu intervalul intercuartilic al unor firme independente comparabile; dacă iese din interval, ajustează la mediană (Ordinul președintelui ANAF nr. 828/2026, art. 8 și 11).
- Firmele mici și mijlocii întocmesc dosarul prețurilor de transfer numai la cererea ANAF, în control, în 30–60 de zile lucrătoare.
- Pagina gratuită contconsulting.ro/tp/ arată, pentru 5 ani, unde se află marja profitului brut a unei firme față de firmele cu același cod CAEN, din datele publice ale Ministerului Finanțelor.
- Rezultatul este un prim semnal, informativ; nu înlocuiește dosarul prețurilor de transfer.
Publicat la 9 noiembrie 2026.
Dacă firma cumpără servicii de la firma unui asociat, primește un împrumut de la o firmă din același grup sau vinde mărfuri unei societăți-soră, prețurile acestor tranzacții sunt prețuri de transfer. La un control, ANAF verifică dacă ele corespund pieței, iar prima întrebare a oricărei analize este cât de profitabilă e firma față de firmele asemănătoare. Pentru un prim răspuns, rapid și gratuit, am construit pagina contconsulting.ro/tp/.
Când vorbim de prețuri de transfer
Persoanele afiliate sunt definite în Codul fiscal, art. 7 pct. 26. Pe scurt:
- soțul, soția și rudele până la gradul al III-lea inclusiv (lit. a));
- o persoană fizică și o firmă în care deține, direct sau indirect, inclusiv prin persoanele afiliate, cel puțin 25% din titlurile de participare sau din drepturile de vot, ori pe care o controlează efectiv (lit. b));
- două firme, dacă una deține astfel cel puțin 25% din cealaltă sau o controlează efectiv (lit. c)), ori dacă aceeași persoană deține cel puțin 25% în amândouă sau le controlează efectiv (lit. d)).
Prețul la care se transferă bunuri corporale sau necorporale ori se prestează servicii între persoane afiliate este preț de transfer (art. 7 pct. 26, ultima teză).
Regula este principiul valorii de piață: dacă între afiliați s-au stabilit condiții diferite de cele dintre persoane independente, profitul pe care o firmă nu l-a realizat din cauza acestor condiții poate fi inclus în profitul ei și impozitat (art. 7 pct. 33). Organele fiscale pot ajusta venitul sau cheltuiala, când principiul nu este respectat, ori le pot estima, când firma nu pune la dispoziție datele necesare, pe baza nivelului tendinței centrale a pieței (art. 11 alin. (4)).
Situații obișnuite: servicii de management sau de consultanță facturate între firmele grupului, refacturări de costuri, împrumuturi între firme, redevențe pentru mărci și licențe, vânzări de mărfuri sau de echipamente între firme afiliate.
Ce prevede Ordinul ANAF nr. 828/2026
Ordinul președintelui ANAF nr. 828/2026, publicat în Monitorul Oficial nr. 543 din 2 iulie 2026, stabilește pragurile, termenele, conținutul dosarului prețurilor de transfer și procedura de ajustare. Obligația de bază este în Codul de procedură fiscală, art. 108 alin. (2): firma care are tranzacții cu persoane afiliate întocmește dosarul și îl prezintă la cererea ANAF.
| Marii contribuabili | Contribuabilii mici și mijlocii | |
|---|---|---|
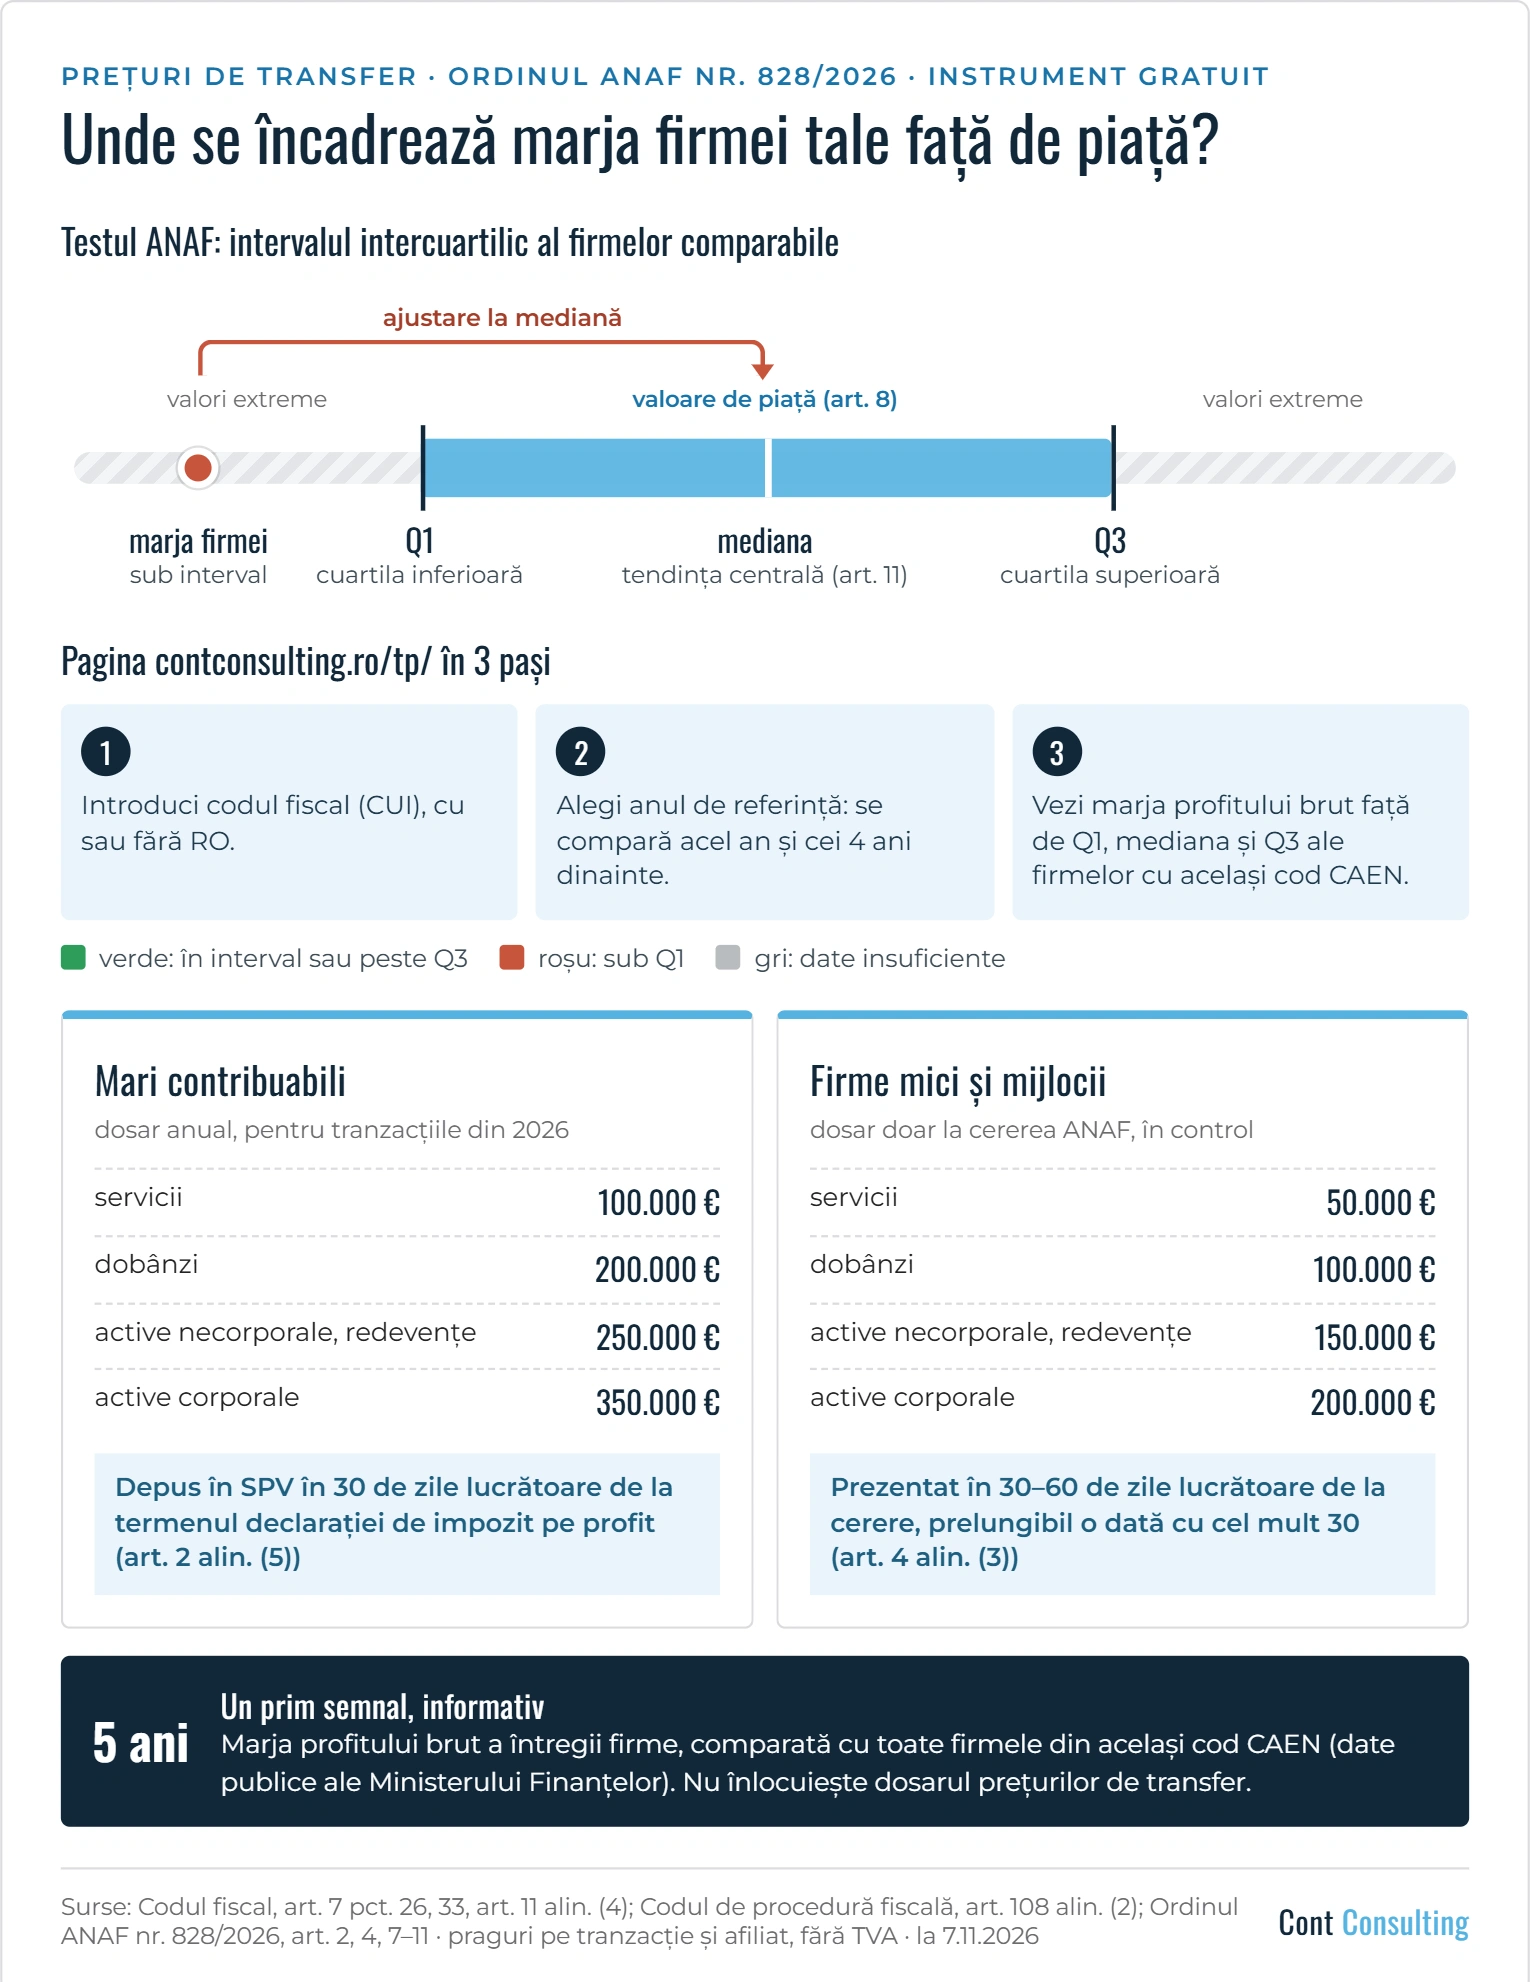
| Când se întocmește dosarul | anual, până la termenul declarației anuale de impozit pe profit (art. 2 alin. (1)–(2)) | numai la cererea ANAF, în cadrul unui control (art. 2 alin. (7)) |
| Prag – servicii | 100.000 € | 50.000 € |
| Prag – dobânzi (finanțări) | 200.000 € | 100.000 € |
| Prag – active necorporale și redevențe | 250.000 € | 150.000 € |
| Prag – active corporale | 350.000 € | 200.000 € |
| Termen | depunere în SPV în 30 de zile lucrătoare de la termenul declarației de impozit pe profit (art. 2 alin. (5)); dacă nu a fost depus în SPV, prezentare în cel mult 5 zile lucrătoare de la cerere (art. 4 alin. (1)) | 30–60 de zile lucrătoare de la comunicarea cererii, prelungibil o singură dată cu cel mult 30 (art. 4 alin. (3)) |
- Pragurile privesc fiecare tranzacție cu fiecare persoană afiliată, fără TVA, la cursul BNR din ultima zi a anului fiscal (art. 2 alin. (3) și (8)).
- Sub praguri dosarul nu este obligatoriu (art. 2 alin. (10)), dar ANAF îl poate cere în control, pentru anumite tranzacții, dacă analiza de risc o justifică; termenul este de cel puțin 30 de zile lucrătoare (art. 2 alin. (11)).
- Dosarul anual al marilor contribuabili privește tranzacțiile din 2026 (art. 15 alin. (1)). Ordinul se aplică procedurilor începute după 1 ianuarie 2027; cele începute înainte continuă după regulile în vigoare la data începerii, până acum Ordinul ANAF nr. 442/2016 (art. 15 alin. (2)–(3)).
Cum testează ANAF valoarea de piață
- Tranzacția se consideră la valoarea de piață dacă indicatorul ei de profitabilitate se încadrează în intervalul intercuartilic (art. 8 din ordin).
- Intervalul se calculează din indicatorii de profitabilitate ai unor firme independente comparabile: valorile se împart în 4 segmente egale, iar primul și ultimul, considerate valori extreme, se elimină (art. 10 alin. (3)–(5)). Rămâne intervalul dintre cuartila inferioară (Q1) și cea superioară (Q3).
- Comparabilele se caută întâi în România; dacă nu sunt suficiente, în Uniunea Europeană (inclusiv Regatul Unit), apoi în regiunea Europa, Orientul Mijlociu și Africa și, în final, la nivel internațional (art. 9 alin. (1) lit. a)).
- Dacă indicatorul iese din interval, ANAF ajustează prețurile de transfer la tendința centrală a pieței, adică la mediana intervalului (art. 7 alin. (1), art. 11 alin. (1)–(2)). Dacă dosarul nu este prezentat la termen sau este incomplet, prețurile pot fi estimate (art. 7 alin. (3)–(5)).
Exemplu ipotetic. Intervalul pieței este 4%–12%, cu mediana 7%, iar marja tranzacției firmei este 2%. Marja fiind sub interval, ajustarea se face până la 7%, iar diferența crește baza impozabilă.
Ce am construit: pagina /tp/
Pagina contconsulting.ro/tp/ compară marja profitului brut a unei firme cu intervalul pieței (Q1–Q3) al firmelor cu același cod CAEN, pentru anul ales și pentru cei 4 ani dinaintea lui. O folosești în trei pași:
- introduci codul fiscal (CUI), cu sau fără prefixul RO;
- alegi exercițiul financiar de referință;
- apeși „Calculează”.
Pentru fiecare an vezi marja firmei, Q1, mediana, Q3 și încadrarea, pe culori:
- verde – marja este în interval sau peste Q3;
- roșu – marja este sub Q1;
- gri – fără verdict: lipsă bilanț, cifră de afaceri zero sau mai puțin de 10 firme comparabile în acel an.
Pagina arată și media pe anii cu verdict și marja agregată a sectorului (suma profiturilor brute împărțită la suma cifrelor de afaceri ale firmelor din grup), mai puțin distorsionată de firmele cu cifră de afaceri foarte mică decât media aritmetică a marjelor.
Cum citești rezultatul
- Roșu în mai mulți ani, la o firmă cu tranzacții cu afiliați: merită verificate prețurile intragrup și documentația lor. La o ajustare la mediană, baza impozabilă crește, deci și impozitul datorat.
- Verde: marja este cel puțin la nivelul cuartilei inferioare a grupului. Pagina colorează verde și marjele peste Q3; testul din ordin folosește însă intervalul Q1–Q3 (art. 8), așa că o marjă peste Q3 este și ea în afara lui.
- Gri: pentru acel an nu există date suficiente.
Ce nu înlocuiește pagina
Pagina are caracter informativ. Dosarul prețurilor de transfer analizează fiecare tranzacție cu afiliații: descrierea tranzacțiilor și contractele, analiza funcțională, justificarea metodei, analiza de comparabilitate și datele financiare folosite (art. 7 alin. (4) și anexa nr. 2 la ordin). Diferențele față de pagină:
- pagina folosește marja profitului brut a întregii firme; datele publice nu conțin profitul din exploatare, deci marja operațională nu se poate calcula;
- grupul de comparație cuprinde toate firmele cu același cod CAEN, nu firme independente identificate ca fiind comparabile (art. 10 alin. (3)–(4) din ordin);
- ultimul an poate fi incomplet, pentru că Ministerul Finanțelor republică fișierele pe măsură ce se depun bilanțurile, iar firmele care nu au depus bilanțul nu apar;
- codul CAEN din bilanț poate fi diferit de cel din registrul comerțului.
Când merită o discuție
Dacă firma are tranzacții cu persoane afiliate și pagina arată roșu în mai mulți ani, sau dacă ați primit o solicitare de prezentare a dosarului prețurilor de transfer, programați o discuție cu noi. Pentru grupurile multinaționale mari, vedeți și articolul despre raportul pentru fiecare țară în parte (country-by-country).
Temeiul legal
| Act | Prevederi | Ce reglementează | Forma în vigoare la 7.11.2026 |
|---|---|---|---|
| Legea nr. 227/2015 privind Codul fiscal | art. 7 pct. 26 | persoanele afiliate; prețul de transfer | lit. d) în forma dată de Legea nr. 296/2020; restul punctului neschimbat din 2016 |
| Legea nr. 227/2015 | art. 7 pct. 33 | principiul valorii de piață | neschimbat din 2016 |
| Legea nr. 227/2015 | art. 11 alin. (4) | ajustarea și estimarea pe baza tendinței centrale a pieței; metodele; Liniile directoare OCDE | neschimbat din 2016 (OUG nr. 84/2016 a modificat doar alin. (6)–(9)) |
| Legea nr. 207/2015 privind Codul de procedură fiscală | art. 108 alin. (2) | obligația de a întocmi dosarul prețurilor de transfer și de a-l prezenta la cerere | fără intervenții de la intrarea în vigoare |
| Ordinul președintelui ANAF nr. 828/2026 (M.Of. nr. 543 din 2.07.2026) | art. 2, 4, 7–11, 15; anexa nr. 2 | praguri, termene, conținutul dosarului, intervalul intercuartilic, ajustarea la mediană, aplicarea în timp | în vigoare, fără modificări |
| Ordinul președintelui ANAF nr. 442/2016 | – | procedurile începute înainte de 1.01.2027 (art. 15 alin. (3) din Ordinul nr. 828/2026) | în vigoare; Ordinul nr. 828/2026 nu îl abrogă expres |
Notă: Textul este valabil la data publicării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare și nici o analiză pe situația concretă.
Surse: Legea nr. 227/2015 privind Codul fiscal, art. 7 pct. 26 și 33, art. 11 alin. (4); Legea nr. 207/2015 privind Codul de procedură fiscală, art. 108 alin. (2); Ordinul președintelui ANAF nr. 828/2026, art. 2, 4, 7–11 și 15, anexa nr. 2; pagina contconsulting.ro/tp/ – în forma în vigoare la 7.11.2026.