
Rezumat
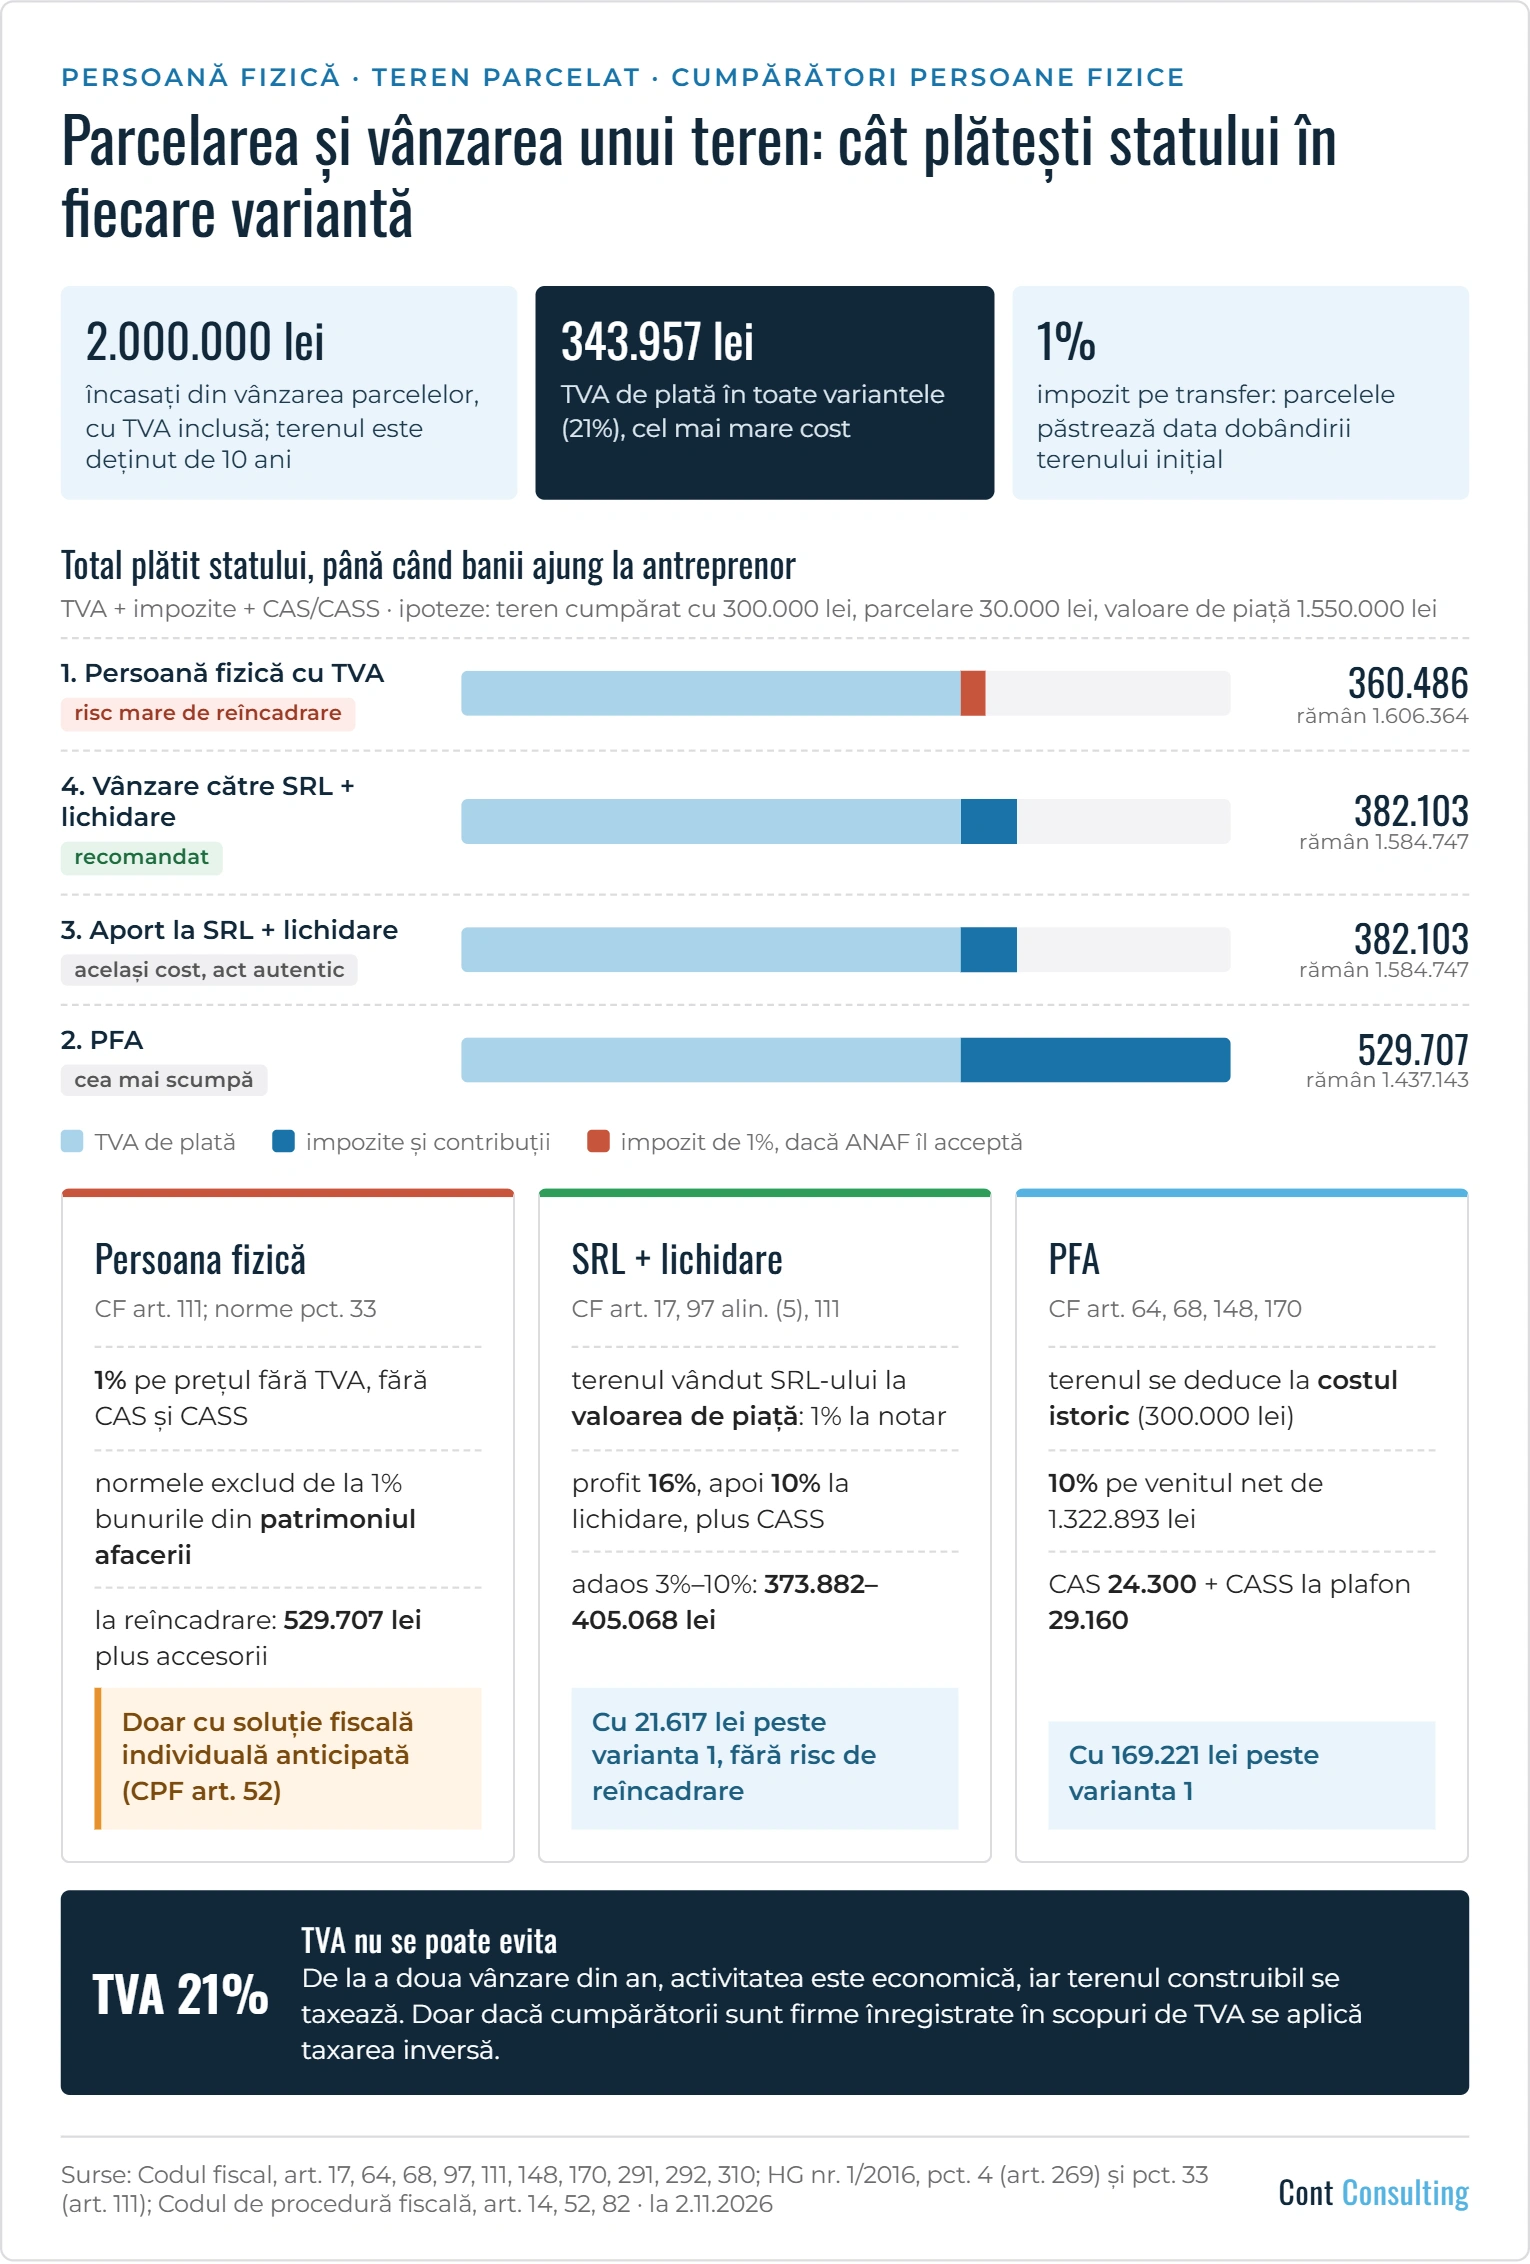
- TVA este cel mai mare cost. Cumpărătorii sunt persoane fizice, deci prețul de piață include TVA. Din 2.000.000 lei încasați, 347.107 lei sunt TVA. Costurile de parcelare aduc doar 3.150 lei TVA deductibilă. Rămân de plată 343.957 lei.
- TVA nu se poate evita dacă terenul se parcelează și se vinde într-un singur an, indiferent cine vinde: persoana fizică, PFA-ul sau SRL-ul.
- Persoana fizică înregistrată în scopuri de TVA iese cea mai ieftină, dar are risc mare de reîncadrare: 343.957 lei TVA + 16.529 lei impozit de 1%. Total 360.486 lei, fără CAS și CASS. Normele exclud însă de la impozitul de 1% bunurile din patrimoniul afacerii. Dacă ANAF reîncadrează venitul ca activitate independentă, costul urcă la nivelul PFA, plus accesorii.
- SRL-ul (cumpărare sau aport, apoi lichidare) costă 382.103 lei, cu doar 21.617 lei mai mult, dar fără risc de reîncadrare. Este varianta pe care o recomandăm. La lichidare, profitul se impozitează cu 10%, nu cu 16% ca dividendele.
- PFA este cea mai scumpă: 529.707 lei.
Publicat la 2 noiembrie 2026.
O persoană fizică are un teren pe care vrea să-l parceleze și să vândă parcelele. Comparăm patru variante pe aceleași cifre și socotim toate sumele plătite statului, inclusiv TVA, până când banii ajung la antreprenor.
Situația și ipotezele de calcul
O persoană fizică are de 10 ani un teren intravilan, construibil. Îl parcelează și vinde parcelele în același an, către persoane fizice. Nu construiește nimic: vinde doar teren. Este singura ei afacere: după ultima vânzare închide PFA-ul sau firma și anulează înregistrările fiscale.
Căutăm varianta în care antreprenorul plătește statului cel mai puțin, socotind tot: TVA, impozitul pe venit sau pe transfer, impozitul firmei, impozitul la scoaterea banilor, CAS și CASS.
| Element | Valoare |
|---|---|
| Terenul, cumpărat acum 10 ani | 300.000 lei |
| Suma totală plătită de cumpărători pentru parcele | 2.000.000 lei |
| Costuri de parcelare (arhitect, topometrist, proiect, taxe, notar), fără TVA | 30.000 lei |
| – din care cu TVA | 15.000 lei (TVA 3.150 lei) |
| Valoarea de piață a terenului întreg, parcelabil (raport de evaluare) | 1.550.000 lei |
| Salariul minim pentru plafoanele CAS și CASS | 4.050 lei |
- Prețul include TVA. Cumpărătorii sunt persoane fizice și plătesc prețul pieței, indiferent dacă vânzătorul colectează sau nu TVA. Unde TVA se datorează, ea se scade din cei 2.000.000 lei.
- Valoarea terenului întreg este prețul plătit de SRL în varianta 4 și valoarea aportului în varianta 3. Ea înseamnă un adaos de circa 5% pentru SRL.
- Salariul minim. În 2026 au fost două valori: 4.050 lei până la 30 iunie și 4.325 lei din 1 iulie (HG nr. 146/2026). Pentru plafoanele CAS și CASS se ia valoarea în vigoare la 25 mai a anului (art. 135¹ alin. (3) din Codul fiscal).
- SRL-ul plătește impozit pe profit, pentru că veniturile depășesc echivalentul a 100.000 euro (art. 47 și art. 52 alin. (1)).
- Contribuțiile nu sunt scăzute din baza impozitului pe venit.
TVA: de ce devine cost și cât este
Când cumpărătorii sunt persoane fizice, TVA colectată iese din prețul pe care l-ar fi încasat oricum vânzătorul. Dacă TVA colectată depășește TVA deductibilă, diferența este un impozit plătit efectiv.
De ce se datorează TVA:
- O persoană fizică poate face o singură vânzare ocazională pe an fără TVA. De la a doua vânzare din același an, activitatea are caracter de continuitate (pct. 4 alin. (5) din normele date în aplicarea art. 269 din Codul fiscal).
- Terenul construibil se taxează; scutirea privind terenurile nu i se aplică (art. 292 alin. (2) lit. f)). Cota este 21% (art. 291 alin. (1)).
- Peste 395.000 lei pe an, înregistrarea în scopuri de TVA este obligatorie, cel târziu la data depășirii plafonului (art. 310 alin. (1) și (6), forma OG nr. 22/2025).
Cât este:
| Element | Calcul | Sumă |
|---|---|---|
| TVA colectată | 2.000.000 × 21/121 | 347.107 lei |
| Preț fără TVA | 2.000.000 – 347.107 | 1.652.893 lei |
| TVA deductibilă pe parcelare | 21% × 15.000 | 3.150 lei |
| TVA de plată | 347.107 – 3.150 | 343.957 lei |
Suma este aceeași în toate cele patru variante, pentru că în toate cineva vinde parcelele cu TVA.
Dacă cumpărătorii sunt firme înregistrate în scopuri de TVA, se aplică taxarea inversă (art. 331 alin. (2) lit. g)). Atunci TVA nu mai este un cost pentru vânzător.
Varianta 1: persoana fizică înregistrată în scopuri de TVA – eficientă, dar cu risc mare de reîncadrare
Total: 360.486 lei. Bani în buzunar: 1.606.364 lei, dacă ANAF acceptă impozitul de 1%.
| Plată | Calcul | Sumă |
|---|---|---|
| TVA de plată | vezi mai sus | 343.957 lei |
| Impozit pe transfer (art. 111) | 1% × 1.652.893 | 16.529 lei |
| CAS, CASS | nu se datorează | 0 |
| Total | 360.486 lei |
Impozitul este 1%, nu 10%. Venitul din transferul imobilelor din patrimoniul personal se impozitează cu 1% pentru imobilele deținute peste 3 ani (art. 111 alin. (1) lit. b) din Codul fiscal). Înregistrarea în scopuri de TVA nu schimbă regimul. Normele date în aplicarea art. 111 spun că baza nu include TVA, „în cazul în care aceasta se aplică tranzacției” (forma HG nr. 1336/2023). Parcelele nu au o dată de dobândire nouă, chiar dacă primesc cărți funciare noi. Normele prevăd că, la imobilele rezultate din dezmembrare sau dezlipire, data dobândirii este cea a imobilului inițial. Regula există din 2007 (HG nr. 1195/2007, HG nr. 1/2016, HG nr. 1336/2023). Parcelele sunt deci deținute de 10 ani, iar cota este 1%. Scopul cumpărării terenului („pentru revânzare”) contează doar la TVA, nu la impozitul pe venit.
CAS și CASS nu se datorează. CAS se datorează, în afara salariilor, pe venitul din activități independente și din drepturi de proprietate intelectuală (art. 148 alin. (3)). Veniturile care se cumulează pentru CASS (art. 170 alin. (4)) nu cuprind venitul din transferul imobilelor din patrimoniul personal.
Riscul principal: reîncadrarea venitului. Riscul este mare, din patru motive:
- Persoana devine operator economic. Parcelarea cu vânzări repetate este activitate economică. Persoana trebuie să se înregistreze fiscal în 30 de zile de la începerea activității (art. 82 alin. (1) lit. c) și alin. (6) lit. c) din Codul de procedură fiscală). Trebuie să se înregistreze și în scopuri de TVA (art. 316 din Codul fiscal) și să se autorizeze ca PFA sau întreprindere individuală (OUG nr. 44/2008, art. 7 alin. (1)).
- Normele exclud expres de la impozitul de 1% bunurile din patrimoniul afacerii. Transferul proprietăților din patrimoniul afacerii nu se impozitează cu 1%–3%. Venitul intră la venitul net determinat pe baza contabilității (pct. 33 alin. (2) din normele date în aplicarea art. 111, forma HG nr. 284/2017). Venitul din activități independente se impozitează cu 10% (art. 64 și 67 din Codul fiscal), plus CAS și CASS.
- Venitul se impozitează după natura lui, nu după forma aleasă. Veniturile sunt supuse legii fiscale chiar dacă actele nu respectă alte dispoziții legale (art. 14 alin. (1) din Codul de procedură fiscală). Organul fiscal judecă după conținutul economic (art. 14 alin. (2) din același cod; art. 11 alin. (1) din Codul fiscal).
- ANAF a mai făcut astfel de reîncadrări, iar Legea nr. 29/2018 le-a anulat doar până la 1 iunie 2017. Detalii în secțiunea „Ce spune practica”.
La reîncadrare, costul urcă la 529.707 lei, ca la varianta 2: cu 169.221 lei mai mult, plus dobânzi și penalități.
La notar, riscul nu se vede. Notarul aplică regimul activităților independente doar dacă vânzătorul prezintă certificatul de înregistrare și extrasul de carte funciară care arată că terenul face parte din patrimoniul afacerii (același pct. 33 alin. (2)). Altfel reține 1%, iar reîncadrarea vine ulterior, la inspecția fiscală.
Alți doi factori de risc:
- Răspunderea. Persoana fizică răspunde cu toate bunurile sale (art. 2.324 alin. (1) din Codul civil).
- Lipsa autorizării. Înregistrarea în scopuri de TVA nu ține locul autorizării din OUG nr. 44/2008.
Riscul de reîncadrare se poate elimina doar printr-o soluție fiscală individuală anticipată, cerută înainte de prima vânzare (art. 52 alin. (1) din Codul de procedură fiscală).
O posibilă economie, de verificat. La depășirea plafonului, regimul normal de taxare se aplică „începând cu tranzacția care conduce la depășirea plafonului” (art. 310 alin. (6)). Dacă persoana fizică nu se înregistrează dinainte, primele vânzări, până la 395.000 lei, ar rămâne fără TVA. Economia ar fi de cel mult circa 68.500 lei. Normele susțin această regulă: persoana fizică neînregistrată care începe activitatea economică aplică regimul special de scutire, iar înregistrarea devine obligatorie la termenul din art. 310 (pct. 4 alin. (5) teza finală). Din prudență, calculul de mai sus nu include această economie.
Varianta 2: PFA cu terenul în patrimoniul de afectațiune
Total: 529.707 lei. Bani în buzunar: 1.437.143 lei.
Terenul trecut în patrimoniul de afectațiune rămâne al aceleiași persoane (OUG nr. 44/2008, art. 2 lit. j)), deci la intrare nu se plătește impozitul din art. 111. Aportul în natură la activitate nu este venit brut (art. 68 alin. (3) lit. a) din Codul fiscal).
La vânzare, însă, PFA plătește pe venitul net, iar terenul se deduce la costul istoric. Pentru activele neamortizabile, deductibil este prețul de cumpărare sau valoarea din expertiză de la data dobândirii (art. 68 alin. (4) lit. k)). Creșterea de valoare din ultimii 10 ani devine venit impozabil.
| Plată | Calcul | Sumă |
|---|---|---|
| TVA de plată | ca în varianta 1 | 343.957 lei |
| Venit net | 1.652.893 – 30.000 – 300.000 | 1.322.893 lei |
| Impozit pe venit, 10% (art. 64) | 10% × 1.322.893 | 132.289 lei |
| CAS, 25% (art. 138 lit. a), 148) | 25% × 24 × 4.050 | 24.300 lei |
| CASS, 10% (art. 156, 170 alin. (1)) | 10% × 72 × 4.050 (plafon) | 29.160 lei |
| Total | 529.707 lei |
PFA rezolvă autorizarea activității, dar costă cu 169.221 lei mai mult decât varianta 1. Titularul răspunde întâi cu patrimoniul de afectațiune, apoi cu celelalte bunuri (OUG nr. 44/2008, art. 20 alin. (1)).
Varianta 3: SRL cu terenul adus ca aport, apoi lichidare
Total: 382.103 lei. Bani în buzunar: 1.584.747 lei.
Aportul
Aportul unui imobil este transfer impozabil, iar contribuabil este persoana fizică (normele art. 111, forma HG nr. 1336/2023). Actul este autentic, pentru că aportul cuprinde un imobil (art. 5 alin. (6) din Legea nr. 31/1990). Impozit: 1% × 1.550.000 = 15.500 lei.
SRL-ul
SRL-ul parcelează și vinde, colectează TVA (343.957 lei de plată). Profitul este 1.652.893 – 1.550.000 – 30.000 = 72.893 lei. Impozitul pe profit, 16% (art. 17): 11.663 lei. Rămân 61.230 lei.
Lichidarea
După ultima vânzare, asociatul hotărăște dizolvarea și lichidarea simultană (art. 227 alin. (1) lit. d) și art. 235 din Legea nr. 31/1990). Banii din firmă ajung la el astfel:
- Valoarea aportului (1.550.000 lei) se restituie fără impozit. Codul impozitează la lichidare doar ce depășește restituirea aporturilor (art. 97 alin. (5) din Codul fiscal).
- Profitul rămas (61.230 lei) se impozitează cu 10%, ca venit din lichidare (art. 91 lit. e) și art. 97 alin. (5), forma OUG nr. 79/2017): 6.123 lei. Impozitul se reține de firmă și dovada plății se anexează la cererea de radiere (art. 235 alin. (2) din Legea nr. 31/1990).
- CASS. Venitul din lichidare este venit din investiții și intră în plafonul CASS (art. 155 alin. (1), art. 170 alin. (2)–(4)). 61.230 lei este între 12 și 24 de salarii minime, deci baza este 12 salarii minime: 10% × 48.600 = 4.860 lei.
Dacă profitul s-ar scoate înainte prin dividende, impozitul ar fi 16% (art. 97 alin. (7)), adică 9.797 lei în loc de 6.123 lei.
| Plată | Sumă |
|---|---|
| TVA de plată | 343.957 lei |
| Impozit pe aport (1%) | 15.500 lei |
| Impozit pe profit (16%) | 11.663 lei |
| Impozit pe venitul din lichidare (10%) | 6.123 lei |
| CASS | 4.860 lei |
| Total | 382.103 lei |
Varianta 4: SRL-ul cumpără terenul, îl parcelează și îl vinde, apoi lichidare
Total: 382.103 lei, la fel ca aportul. Bani în buzunar: 1.584.747 lei.
Fiscal, cumpărarea și aportul dau același rezultat. Diferența este practică: la cumpărare, prețul terenului ajunge direct la persoana fizică, eșalonat, din încasările parcelelor. Capitalul SRL-ului poate fi minim.
Pașii
- Persoana fizică înființează SRL-ul.
- Un evaluator autorizat stabilește valoarea de piață a terenului întreg, parcelabil: 1.550.000 lei.
- Persoana fizică vinde terenul SRL-ului printr-un singur contract autentic. Este singura ei livrare din an, deci ocazională și fără TVA (pct. 4 alin. (5) din norme). Plătește 1% la notar: 15.500 lei.
- SRL-ul face dezmembrarea și vinde parcelele cu TVA.
- SRL-ul plătește prețul terenului, apoi se lichidează. Profitul rămas se impozitează ca în varianta 3: 16% pe profit, 10% la lichidare, CASS.
Condițiile
- Persoana fizică nu parcelează înainte de vânzare. Altfel vinde mai multe imobile și poate pierde regimul ocazional.
- Nu este deja persoană impozabilă, de exemplu prin închirieri, și nu face alte vânzări de imobile în acel an (pct. 4 alin. (3) și (6) din norme).
- Prețul este de piață. Asociatul cu cel puțin 25% este persoană afiliată cu SRL-ul (art. 7 pct. 26 lit. b)). Între persoane afiliate, organul fiscal poate ajusta prețul care nu respectă valoarea de piață (art. 11 alin. (4)). Prețul nu poate fi sub studiul notarilor (art. 111 alin. (4¹)).
Cum variază costul cu adaosul SRL-ului
Un adaos mic presupune că evaluatorul recunoaște potențialul de parcelare al terenului. Dacă fiscul consideră prețul prea mare, îl ajustează în jos: crește profitul SRL-ului și impozitele lui.
| Adaos al SRL-ului, la cost | Preț plătit persoanei fizice | Profit SRL | Total plătit statului (cu TVA) |
|---|---|---|---|
| 3% | 1.574.750 lei | 48.143 lei | 373.882 lei |
| 5% | 1.544.183 lei | 78.709 lei | 383.464 lei |
| 10% | 1.472.630 lei | 150.263 lei | 405.068 lei |
La un adaos de 3%, SRL-ul costă cu doar 13.396 lei mai mult decât varianta 1.
Comparația finală
Într-o tranzacție unică, varianta 1 lasă cei mai mulți bani în buzunar. SRL-ul vine imediat după, la 21.617 lei distanță. Toate sumele sunt în lei.
| Variantă | TVA de plată | Impozit persoană fizică | Impozit firmă | Impozit la scoaterea banilor | CAS | CASS | Total plătit statului | Bani în buzunar |
|---|---|---|---|---|---|---|---|---|
| 1. Persoană fizică cu TVA | 343.957 | 16.529 | – | – | – | – | 360.486 | 1.606.364 |
| 4. Vânzare către SRL + lichidare | 343.957 | 15.500 | 11.663 | 6.123 | – | 4.860 | 382.103 | 1.584.747 |
| 3. Aport la SRL + lichidare | 343.957 | 15.500 | 11.663 | 6.123 | – | 4.860 | 382.103 | 1.584.747 |
| 2. PFA | 343.957 | 132.289 | – | – | 24.300 | 29.160 | 529.707 | 1.437.143 |
„Bani în buzunar” înseamnă 2.000.000 lei încasați, minus costurile de parcelare cu TVA (33.150 lei), minus tot ce s-a plătit statului.
Ce spune practica
Pentru TVA, practica este clară: cine parcelează și vinde repetat devine persoană impozabilă. Pentru impozitul pe venit din vânzarea parcelelor de teren nu am găsit o hotărâre care să tranșeze 1% contra 10%. Ce există arată însă riscul.
Impozitul pe venit
- Legea nr. 29/2018 privind anularea unor obligații fiscale. A anulat impozitul pe venit, contribuțiile și accesoriile stabilite prin reîncadrarea ca venituri din activități independente a veniturilor din transferul proprietăților „care fac parte din patrimoniul afacerii”, pentru perioadele de până la 1 iunie 2017 (art. 1 alin. (1)). Pentru aceleași perioade a interzis noi reîncadrări (art. 1 alin. (2)). Pentru perioadele de după 1 iunie 2017, legea nu prevede nimic.
- Curtea Constituțională, Decizia nr. 565/2023 (M.Of. nr. 45 din 18.01.2024). Arată că legea a fost adoptată pentru că organele fiscale impozitau neunitar același venit al persoanelor fizice care acționau „ca un dezvoltator imobiliar”: fie cu impozitul pe transfer, fie ca venit din activități independente.
- Campania ANAF din iunie 2017. Dezvoltatorii imobiliari persoane fizice au fost invitați să declare până la 30 iulie 2017 veniturile din vânzarea proprietăților din patrimoniul afacerii, sub amenințarea inspecțiilor fiscale.
- Curtea de Apel București, sentința nr. 1516 din 29.03.2018. A reținut că art. 1 alin. (2) din Legea nr. 29/2018 nu se aplică inspecțiilor fiscale deja finalizate și că legea nu anulează TVA.
TVA
- CJUE, cauzele conexate C-180/10 și C-181/10, Słaby (15.09.2011). Persoana fizică ce vinde terenuri în cadrul administrării patrimoniului privat nu este persoană impozabilă. Devine persoană impozabilă dacă ia măsuri active de comercializare a terenului, cu mijloace similare celor ale unui producător, comerciant sau prestator de servicii.
- Înalta Curte de Casație și Justiție, Decizia nr. 4878 din 08.04.2013. O persoană fizică cu 210 tranzacții cu terenuri în 2005–2009 a fost considerată persoană impozabilă. Numărul tranzacțiilor nu este suficient singur, dar au contat demersurile active, precum trecerea terenului în intravilan. TVA și accesoriile au fost menținute.
- ANAF, DGRFP Timișoara, Decizia nr. 479/234 din 18.03.2014. Un teren trecut în intravilan prin PUZ a fost dezmembrat în 14 parcele, vândute în 2008. S-a stabilit TVA, iar decizia de impunere a fost desființată pentru reanaliză.
Accesoriile
- Înalta Curte de Casație și Justiție, Decizia nr. 86/2018 (hotărâre prealabilă, M.Of. nr. 104 din 11.02.2019). Majorările de întârziere din perioada 2007 – 1 iulie 2010 sunt sancțiuni fiscale, cărora li se aplică principiul proporționalității (cauza C-183/14 Salomie și Oltean). Dobânzile de după OUG nr. 39/2010 nu sunt sancțiuni.
Concluzia
Varianta 1 este cea mai ieftină doar dacă ANAF acceptă impozitul de 1%. Persoana fizică înregistrată în scopuri de TVA plătește 360.486 lei, din care 343.957 lei TVA, fără CAS și CASS.
Avantajul față de SRL este mic: 21.617 lei la un adaos de 5%, 13.396 lei la un adaos de 3%. Riscul este mare. Normele art. 111 exclud de la impozitul de 1% bunurile din patrimoniul afacerii, iar ANAF a mai reîncadrat astfel de venituri. La reîncadrare, costul urcă la 529.707 lei: cu 169.221 lei mai mult, plus accesorii.
Recomandarea noastră:
- Varianta 4: vânzarea terenului către propriul SRL, la valoarea de piață a terenului parcelabil, urmată de lichidarea firmei. Costă între 373.882 și 405.068 lei, după adaos, fără risc de reîncadrare. La lichidare, profitul plătește 10%, nu 16% ca dividendele.
- Varianta 1 numai cu o soluție fiscală individuală anticipată care să confirme impozitul de 1%, obținută înainte de prima vânzare. Rămân obligația de autorizare din OUG nr. 44/2008 și răspunderea cu tot patrimoniul.
- Aportul (varianta 3) are același cost ca varianta 4, dar cere act autentic de aport. Nu aduce niciun avantaj.
- PFA (varianta 2) este cea mai scumpă și nu o recomandăm.
Înainte de decizie se verifică: data și modul dobândirii terenului; regimul urbanistic (construibil sau nu); dacă persoana fizică are alte activități economice, inclusiv închirieri; ce alte vânzări de imobile a făcut în anul curent; cine sunt cumpărătorii (persoane fizice sau firme înregistrate în scopuri de TVA).
Pentru calculul pe situația dumneavoastră și pentru cererea de soluție fiscală individuală anticipată, vedeți serviciile de consultanță fiscală. Despre cotele de TVA din 2026, citiți și articolul Cotele de TVA în 2026.
Temeiuri legale verificate
Forma în vigoare la 2.11.2026.
| Act | Articole | Ultima modificare relevantă |
|---|---|---|
| Codul fiscal (Legea nr. 227/2015) | art. 111 alin. (1), (4¹) | OG nr. 16/2022 (cote); OUG nr. 138/2024 |
| Codul fiscal | art. 269, 291 alin. (1), 292 alin. (2) lit. f), 297, 310 alin. (1) și (6), 331 alin. (2) lit. g) | Legea nr. 141/2025 (21%); OG nr. 22/2025 (plafon) |
| Codul fiscal | art. 64, 67 alin. (1), 68 alin. (3) lit. a) și (4) lit. k) | – |
| Codul fiscal | art. 135¹ alin. (3), 138 lit. a), 148, 155, 156, 170 | OUG nr. 115/2023 (art. 135¹); Legea nr. 239/2025 (art. 148, 170) |
| Codul fiscal | art. 7 pct. 26 lit. b); art. 11 alin. (1) și (4); art. 17; art. 47; art. 52 alin. (1); art. 91 lit. e); art. 97 alin. (5) și (7) | OUG nr. 79/2017 (art. 97 alin. (5)); Legea nr. 141/2025 (art. 97 alin. (7)); OUG nr. 8/2026 (art. 47, 52) |
| Normele metodologice (HG nr. 1/2016) | pct. 4 dat în aplicarea art. 269; pct. 33 alin. (1) și (2) dat în aplicarea art. 111 (data dobândirii la dezmembrare; excepția pentru patrimoniul afacerii) | HG nr. 864/2020; HG nr. 284/2017; HG nr. 1336/2023 |
| HG nr. 146/2026 | salariul minim de 4.325 lei din 1.07.2026 | – |
| Codul de procedură fiscală (Legea nr. 207/2015) | art. 14 alin. (1) și (2); art. 52 alin. (1); art. 82 alin. (1) lit. c) și alin. (6) lit. c) | OG nr. 11/2025 (art. 52) |
| OUG nr. 44/2008 | art. 2 lit. a) și j); art. 7 alin. (1); art. 20 alin. (1) | Legea nr. 182/2016 |
| Legea nr. 31/1990 | art. 5 alin. (6), 227 alin. (1) lit. d), 235 | Legea nr. 222/2023 (art. 235) |
| Codul civil | art. 2.324 alin. (1) | – |
Notă: Textul este valabil la data publicării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare și nici o analiză pe situația concretă.
Surse: Legea nr. 227/2015 privind Codul fiscal și Normele metodologice aprobate prin HG nr. 1/2016; Legea nr. 207/2015 privind Codul de procedură fiscală; OUG nr. 44/2008; Legea nr. 31/1990; Codul civil; Legea nr. 29/2018; Curtea Constituțională, Decizia nr. 565/2023; Curtea de Apel București, sentința nr. 1516/29.03.2018; CJUE, cauzele C-180/10 și C-181/10 Słaby; ÎCCJ, Deciziile nr. 4878/2013 și nr. 86/2018; ANAF, DGRFP Timișoara, Decizia nr. 479/234/18.03.2014 – în forma în vigoare la 2.11.2026.