
Actualizat la 26 octombrie 2026.
Primim des această întrebare și, de multe ori, se confundă trei situații diferite: inactivitatea temporară la Registrul Comerțului, declararea firmei ca inactivă de către ANAF și anularea înregistrării în scopuri de TVA. Ele se pot declanșa una pe alta, dar au reguli diferite. Din 2026, consecințele sunt mai grave: o firmă care nu se reactivează în 1 an este dizolvată.
1. Inactivitatea temporară la Registrul Comerțului
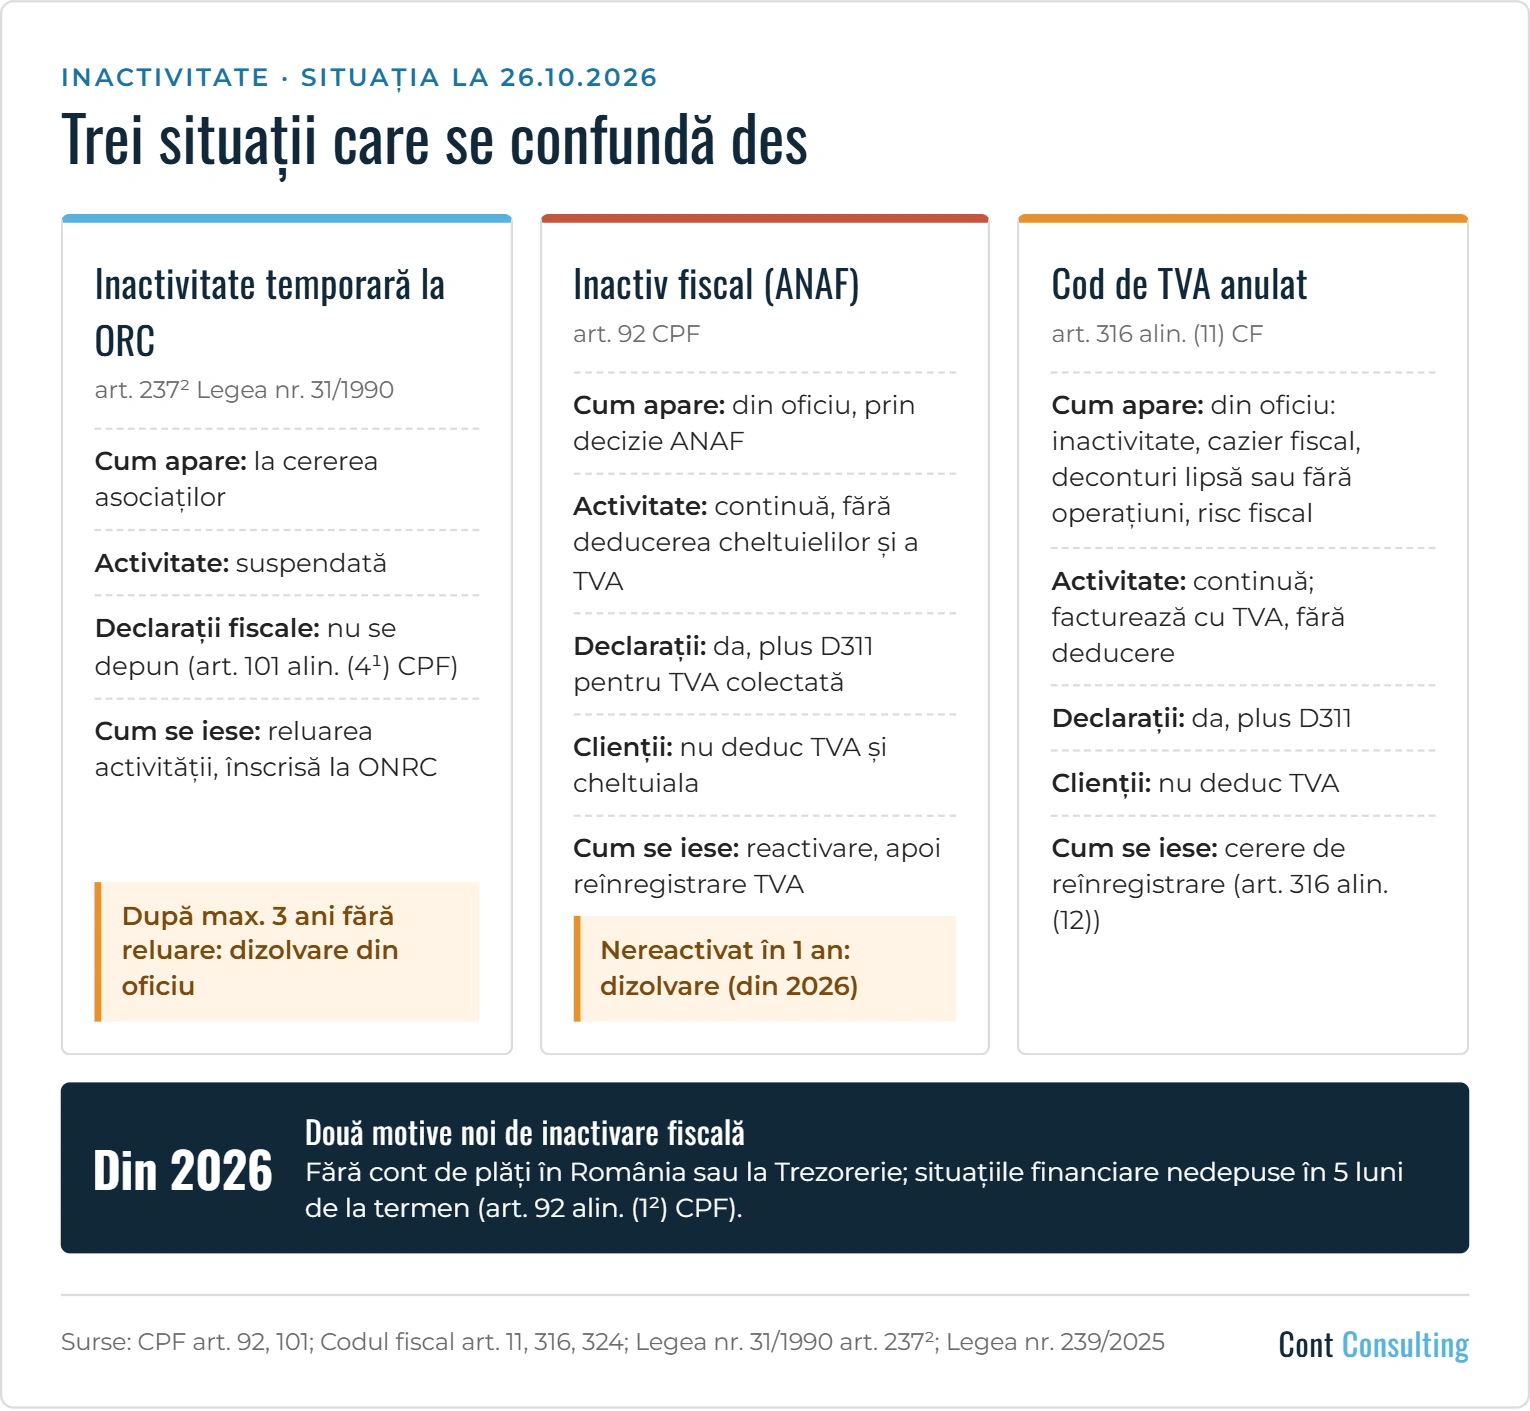
Se cere de asociați, la ONRC, atunci când firma își suspendă activitatea. Perioada nu poate depăși 3 ani de la înscriere. Dacă activitatea nu este reluată după expirare, ONRC constată din oficiu dizolvarea societății (art. 237^2 alin. (1) lit. b) din Legea nr. 31/1990).
Pe perioada inactivității temporare, firma nu are obligația să depună declarații fiscale, începând cu data de 1 a lunii următoare înscrierii mențiunii la Registrul Comerțului. Scutirea încetează la reluarea activității sau după 3 ani, iar declarațiile pentru activitatea de dinainte de suspendare trebuie depuse (art. 101 alin. (4^1), (4^3) și (4^4) din Codul de procedură fiscală).
Inactivitatea temporară înscrisă la ORC este și un motiv de declarare a firmei ca inactivă fiscal (art. 92 alin. (1) lit. d) din Codul de procedură fiscală).
2. Firma declarată inactivă de ANAF
ANAF declară inactivă o persoană juridică dacă (art. 92 alin. (1) CPF):
- nu depune nicio declarație fiscală pe parcursul unui semestru calendaristic;
- se sustrage controalelor, declarând date de identificare a domiciliului fiscal care nu permit găsirea ei;
- organul fiscal constată că nu funcționează la domiciliul fiscal declarat;
- are inactivitatea temporară înscrisă la Registrul Comerțului;
- durata de funcționare a societății a expirat;
- nu mai are organe statutare (de exemplu, administrator);
- durata deținerii spațiului pentru sediul social a expirat.
Din 1 ianuarie 2026 se adaugă două motive (art. 92 alin. (1^2) CPF, introdus prin Legea nr. 239/2025):
- firma nu are cont de plăți în România sau la Trezorerie;
- nu a depus situațiile financiare anuale în 5 luni de la termenul legal.
Declararea se face prin decizie comunicată firmei, iar firma este înscrisă în Registrul contribuabililor inactivi/reactivați, public pe site-ul ANAF. Față de terți, decizia produce efecte din ziua următoare înscrierii (art. 92 alin. (4) și (11)–(13) CPF).
Ce înseamnă pentru firmă. Firma își poate continua activitatea, dar plătește toate impozitele și contribuțiile, fără drept de deducere a cheltuielilor și a TVA pentru achizițiile din perioada de inactivitate (art. 11 alin. (6) din Codul fiscal). Înregistrarea în scopuri de TVA se anulează de la data declarării ca inactivă (art. 316 alin. (11) lit. a) CF). Firma facturează în continuare cu TVA și declară și plătește taxa colectată prin declarația 311 (art. 324 alin. (10) CF).
Ce înseamnă pentru clienți. Cine cumpără de la o firmă inactivă nu poate deduce TVA și cheltuiala (art. 11 alin. (7) CF). Detalii, inclusiv hotărârea CJUE în această privință: Deducerea TVA de la furnizori inactivi.
3. Reactivarea
Firma este reactivată dacă (art. 92 alin. (5)–(7^1) CPF):
- a depus toate declarațiile fiscale;
- nu are obligații fiscale restante;
- în plus, după motivul inactivării: organul fiscal constată că funcționează la domiciliul fiscal declarat; nu se mai află în situația care a dus la inactivare (de exemplu, sediul a fost prelungit, a fost numit un administrator); are cont de plăți sau a depus situațiile financiare.
Reactivarea nu readuce automat codul de TVA. Înregistrarea în scopuri de TVA se cere separat, iar decizia produce efecte de la data comunicării ei (art. 316 alin. (12) lit. a) CF). După reînregistrare, firma deduce TVA pentru achizițiile din perioada în care codul a fost anulat, în primul decont depus (art. 11 alin. (6) CF).
4. Nou din 2026: dizolvarea după 1 an de inactivitate
Dacă o firmă declarată inactivă nu se reactivează în 1 an, se dizolvă (art. 92 alin. (4^1)–(4^3) CPF). Pentru societățile din Legea nr. 31/1990 (SRL, SA etc.), procedura este la art. VIII din Legea nr. 239/2025:
- ONRC publică lista societăților cu cel puțin 5 zile înainte, apoi registratorul constată dizolvarea prin încheiere;
- dacă firma nu are datorii la buget și nimeni nu cere numirea unui lichidator în 20 de zile, este radiată din oficiu;
- dacă are datorii, registratorul numește din oficiu un lichidator.
Pentru firmele declarate inactive înainte de 18 decembrie 2025 care au datorii la buget, ANAF trebuie să ceară dizolvarea dacă nu se reactivează în 1 an de la intrarea în vigoare a Legii nr. 239/2025, adică până la 18 decembrie 2026 (art. VII alin. (6) din Legea nr. 239/2025).
5. Anularea codului de TVA din alte motive
Codul de TVA poate fi anulat și fără ca firma să fie inactivă (art. 316 alin. (11) CF), de exemplu dacă:
- administratorii, asociații majoritari sau asociatul unic ori firma au fapte înscrise în cazierul fiscal;
- nu a depus niciun decont de TVA timp de 6 luni sau 2 trimestre consecutive;
- a depus deconturi fără achiziții și fără livrări timp de 6 luni sau 2 trimestre consecutive;
- prezintă risc fiscal ridicat.
Și în aceste cazuri firma facturează cu TVA, plătește taxa colectată prin declarația 311 și nu deduce TVA pentru achiziții (art. 11 alin. (8) și art. 324 alin. (10) CF). Clienții ei nu pot deduce TVA din facturile emise după înscrierea în registrul ANAF al celor cu codul anulat (art. 11 alin. (9) CF).
Ce puteți face
- Verificați periodic dacă firma dumneavoastră și furnizorii apar în Registrul contribuabililor inactivi.
- Depuneți la timp declarațiile și situațiile financiare și păstrați un cont de plăți activ.
- Prelungiți contractul pentru sediul social înainte să expire.
- Asigurați primirea corespondenței la sediu: scrisorile ANAF nepreluate pot duce la inactivare.
- Dacă ați fost declarat inactiv, nu emiteți facturi fără TVA; rezolvați cauza, achitați restanțele, cereți reactivarea și apoi reînregistrarea în scopuri de TVA, înainte să treacă 1 an.
Notă: Textul este valabil la data actualizării sale, are scop orientativ și reprezintă o interpretare a specialiștilor firmei Cont Consulting, fără a se intenționa substituirea prevederilor legale în vigoare. Nu suntem răspunzători pentru eventualele daune provocate de folosirea acestui material în scop legal sau ca probă într-un eventual litigiu.