Actualizat la 27 octombrie 2026.
Când vindeți bunuri la distanță sau prestați anumite servicii către persoane fizice din alte state membre, TVA se datorează, de regulă, în statul clientului. Ca să nu vă înregistrați în scopuri de TVA în fiecare dintre aceste state, puteți folosi OSS (One-Stop Shop, „ghișeul unic”): vă înregistrați o singură dată în România, depuneți o singură declarație și faceți o singură plată. OSS este opțional: Codul fiscal spune că regimul special „poate fi utilizat” (art. 315 alin. (2)).
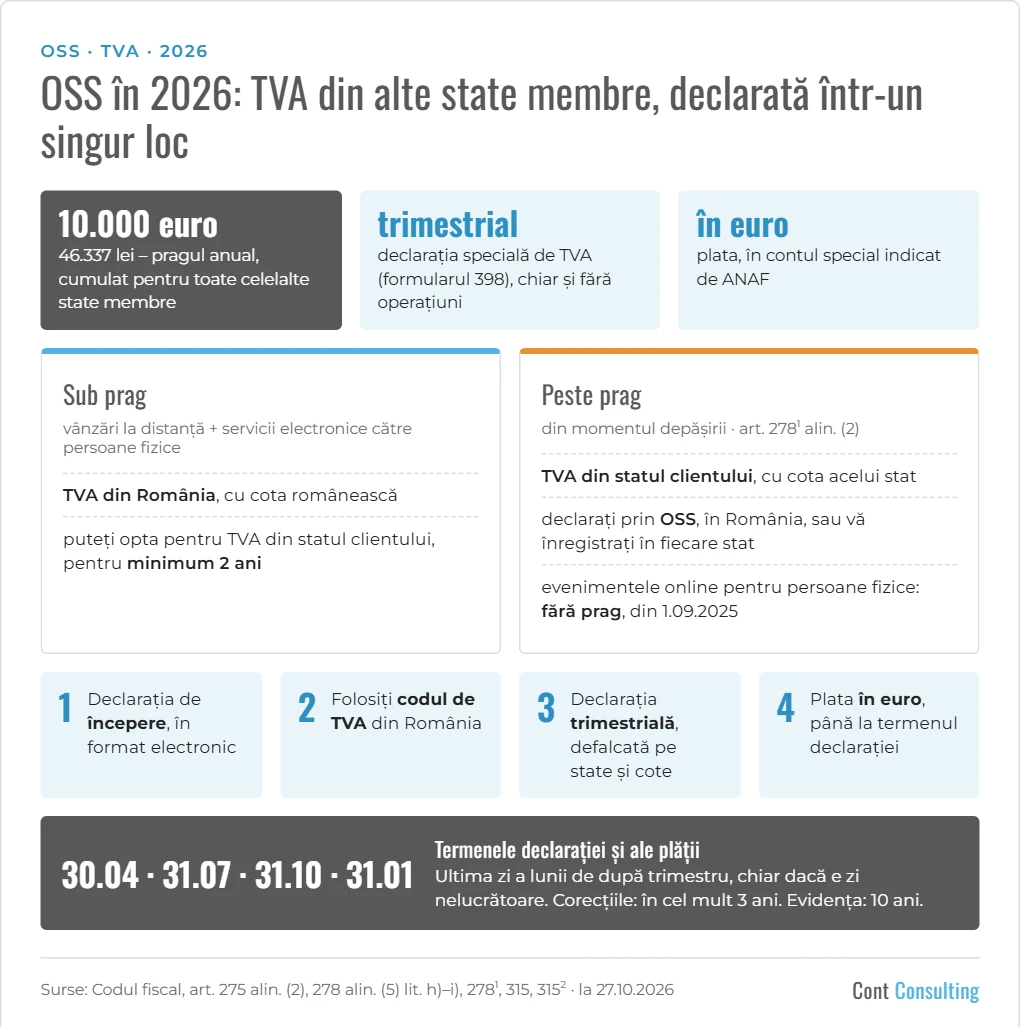
Când datorați TVA în statul clientului
Pentru operațiunile către persoane neimpozabile (în principal persoane fizice) din alte state membre, două reguli mută locul operațiunii în statul clientului:
- vânzările intracomunitare de bunuri la distanță: locul livrării este acolo unde se încheie transportul către client (art. 275 alin. (2));
- serviciile de telecomunicații, de radiodifuziune și televiziune și serviciile furnizate pe cale electronică: locul este acolo unde clientul este stabilit sau își are domiciliul (art. 278 alin. (5) lit. h)).
Pragul de 10.000 euro. Cele două reguli nu se aplică dacă sunteți stabilit într-un singur stat membru și valoarea totală, fără TVA, a acestor operațiuni către toate celelalte state membre nu depășește 10.000 euro (46.337 lei) nici în anul curent, nici în anul precedent (art. 2781 alin. (1) și (5)). Sub prag aplicați TVA din România. Din momentul depășirii pragului, operațiunile se taxează în statul clientului (alin. (2)). Puteți opta să aplicați de la început regula statului clientului; opțiunea e valabilă cel puțin doi ani calendaristici (alin. (3)).
Atenție: pragul nu se aplică altor servicii către persoane fizice care au locul în statul clientului. De exemplu, din 1 septembrie 2025, cursurile, conferințele și evenimentele transmise online către persoane fizice se taxează în statul clientului (art. 278 alin. (5) lit. i), introdusă prin OG nr. 22/2025). Și pentru acestea puteți folosi OSS (art. 315 alin. (2) lit. c)).
Cele trei regimuri OSS
| Regimul | Cine îl poate folosi | Ce se declară | Codul | Declarația |
|---|---|---|---|---|
| UE (art. 315) | firmele cu sediul activității sau un sediu fix în România | vânzări intracomunitare la distanță, servicii către persoane neimpozabile din statele în care nu sunteți stabilit, anumite livrări prin interfețe electronice | codul de TVA din România (alin. (4)) | trimestrial (formularul 398) |
| Non-UE (art. 314) | firmele fără sediu sau sediu fix în UE | servicii către persoane neimpozabile din UE | cod special de TVA (alin. (4)) | declarație specială de TVA |
| Import (art. 3152) | cine vinde la distanță bunuri importate din afara UE, în loturi de cel mult 150 euro, fără produse accizabile | aceste vânzări | cod special (alin. (11)–(13)) | lunar (alin. (18)) |
Majoritatea firmelor românești folosesc regimul UE. Mai jos ne referim la el.
Regimul UE, pas cu pas (art. 315)
- Înregistrarea. Depuneți electronic declarația de începere a activității în regimul special (alin. (3)). Nu primiți un „număr OSS” separat: folosiți codul de înregistrare în scopuri de TVA din România, atribuit potrivit art. 316 sau art. 317 (alin. (4)).
- Toate operațiunile. Regimul se aplică tuturor operațiunilor de la alin. (2), în toate statele în care nu aplicați scutirea pentru întreprinderi mici prevăzută la art. 3101 (alin. (21)).
- Cota de TVA. Aplicați cota statului clientului. În declarație, valorile se defalcă pe state și pe cote (alin. (7)).
- Declarația. Depuneți electronic declarația specială de TVA (formularul 398) pentru fiecare trimestru, până la ultima zi a lunii următoare, chiar dacă aceasta e o zi nelucrătoare și chiar dacă în trimestru nu ați avut operațiuni (alin. (6) și (61)). Declarația se întocmește în euro, la cursul BCE din ultima zi a trimestrului (alin. (12)).
- Plata. Plătiți TVA în euro, în contul special indicat de ANAF, până la termenul de depunere a declarației (alin. (13)).
- Corecțiile. Greșelile se corectează într-o declarație ulterioară, în cel mult trei ani de la termenul declarației inițiale (alin. (11)).
- Evidența. Țineți o evidență a operațiunilor din regim, pe care o puneți la dispoziție electronic la cerere și o păstrați 10 ani de la sfârșitul anului în care au avut loc operațiunile (alin. (15)).
- Excluderea. ANAF vă exclude din regim dacă nu mai aveți astfel de operațiuni, nu mai îndepliniți condițiile sau încălcați în mod repetat regulile (alin. (5)).
Ce vă recomandăm
- Urmăriți lunar totalul vânzărilor la distanță și al serviciilor electronice către persoane fizice din alte state membre: pragul de 10.000 euro se calculează cumulat, pentru toate statele.
- Verificați dacă clientul are un cod de TVA valabil (VIES). Pentru clienții persoane impozabile se aplică alte reguli, nu OSS.
- Păstrați dovezi pentru statul clientului: adresa de livrare, documentele de transport, datele de plată.
- Setați în programul de facturare cotele de TVA ale statelor în care vindeți și verificați-le la fiecare schimbare.
- Notați termenele declarației și ale plății: 30 aprilie, 31 iulie, 31 octombrie și 31 ianuarie.
Vă putem ajuta cu înregistrarea în OSS și cu declarațiile trimestriale: vedeți serviciile de contabilitate.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul fiscal (Legea nr. 227/2015), art. 275, 278, 2781, 3101, 314, 315 și 3152, în forma în vigoare la 27.10.2026; OG nr. 22/2025; Legea nr. 33/2024; ANAF – formularul 398 (Declarație specială de TVA, regimul UE).