Actualizat la 27 octombrie 2026.
Când angajați un cetățean străin, obligațiile fiscale sunt aceleași ca pentru un salariat român: rețineți impozitul și contribuțiile și le declarați lunar. Diferențele țin de dreptul de muncă, de contract și de identificarea fiscală a salariatului, care la început nu are CNP.
Cine are nevoie de autorizație de muncă
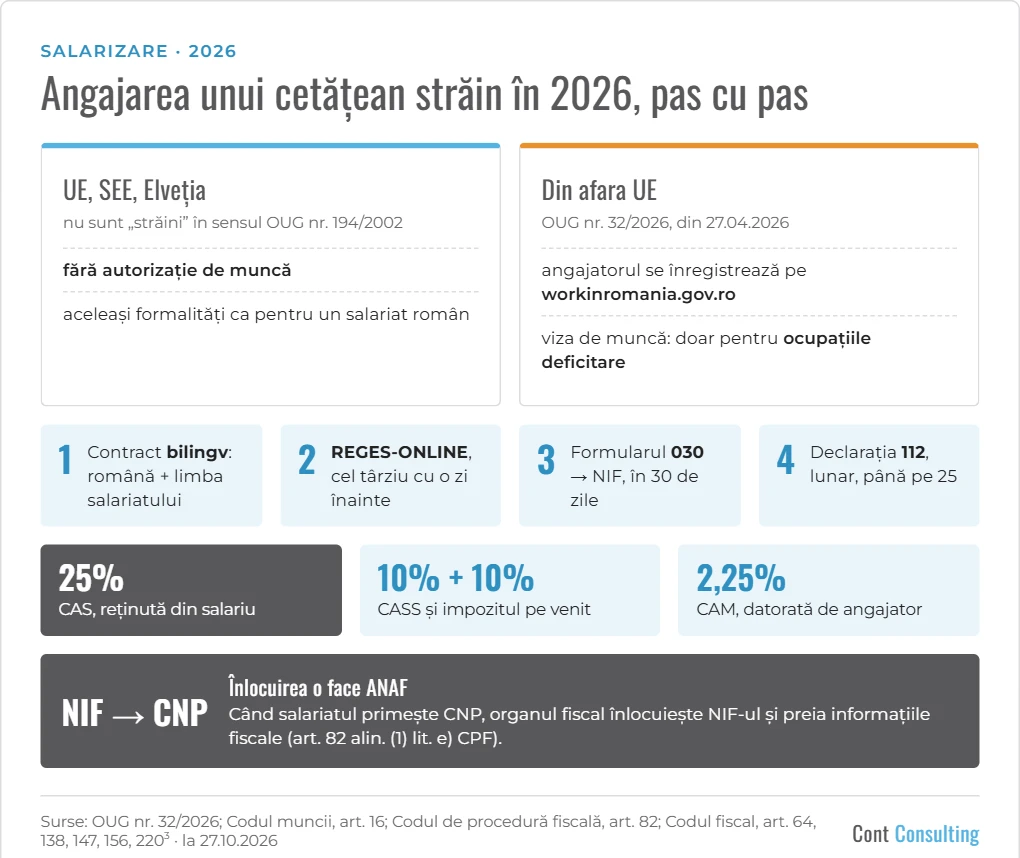
- Cetățenii UE, ai Spațiului Economic European și ai Elveției nu sunt „străini” în sensul legii privind regimul străinilor (OUG nr. 194/2002, art. 2 lit. a)). Regulile pentru angajarea străinilor nu li se aplică.
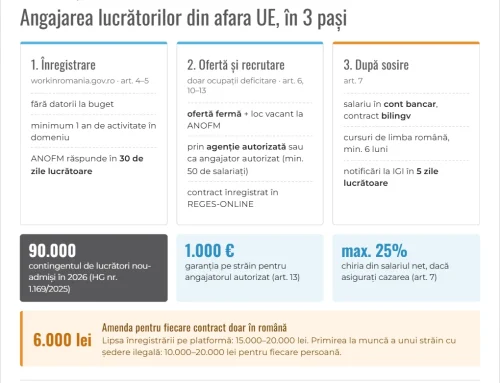
- Cetățenii din afara acestor state: din 27 aprilie 2026, accesul lor pe piața muncii este reglementat de OUG nr. 32/2026. Angajatorul se înregistrează pe platforma workinromania.gov.ro și este înscris în Registrul angajatorilor străinilor (art. 2 alin. (2) lit. c) și art. 3). Angajarea pe baza vizei de lungă ședere pentru muncă este posibilă numai pentru ocupațiile din lista ocupațiilor deficitare (art. 1 alin. (3)). Aceste demersuri se fac înainte de sosirea salariatului. Pașii pentru angajator sunt detaliați în articolul despre angajarea lucrătorilor din afara UE după OUG nr. 32/2026.
Contractul de muncă
- Contractul se încheie în scris, în limba română, cel târziu în ziua anterioară începerii activității (Codul muncii, art. 16 alin. (1)).
- Pentru un salariat străin, contractul se încheie și în limba statului lui de origine sau într-o limbă de circulație internațională pe care o înțelege (art. 16 alin. (19), în vigoare din 27.04.2026).
- Înainte de începerea activității, contractul se înregistrează în REGES-ONLINE, cel târziu în ziua anterioară (art. 16 alin. (2); HG nr. 295/2025).
NIF-ul: identificarea fiscală fără CNP
- Salariatul care nu are CNP primește de la ANAF un număr de identificare fiscală (NIF) (Codul de procedură fiscală, art. 82 alin. (1) lit. e)).
- Cererea se face cu formularul 030, declarația de înregistrare fiscală pentru persoanele fizice care nu dețin CNP (Ordinul ANAF nr. 1.699/2021), însoțită de copii ale documentelor doveditoare (art. 82 alin. (10)): de regulă pașaportul sau actul de identitate și contractul de muncă.
- Termenul: 30 de zile de la obținerea primului venit (art. 82 alin. (6) lit. d) și e)). În practică, NIF-ul trebuie să existe până la depunerea primei declarații 112 pentru acel salariat.
- Când salariatul primește CNP, ANAF înlocuiește NIF-ul cu CNP-ul și preia informațiile fiscale înregistrate pe NIF; actele comunicate anterior rămân valabile (art. 82 alin. (1) lit. e)).
Contribuțiile, impozitul și declarația 112
| Cota | Temei (Codul fiscal) | |
|---|---|---|
| Contribuția de asigurări sociale (CAS), reținută din salariu | 25% | art. 138 lit. a) |
| Contribuția de asigurări sociale de sănătate (CASS), reținută din salariu | 10% | art. 156 |
| Impozitul pe venit | 10% | art. 64 alin. (1) lit. b) |
| Contribuția asiguratorie pentru muncă (CAM), datorată de angajator | 2,25% | art. 2203 alin. (1) |
Angajatorul depune lunar, până pe 25 a lunii următoare, declarația 112 (art. 147 alin. (1)), în care salariatul străin apare cu NIF-ul sau, ulterior, cu CNP-ul.
Ce vă recomandăm
- Pentru salariații din afara UE, începeți demersurile pe workinromania.gov.ro din timp și verificați că ocupația e pe lista ocupațiilor deficitare.
- Pregătiți contractul în două limbi și înregistrați-l în REGES-ONLINE cel târziu în ziua dinaintea începerii activității.
- Depuneți formularul 030 imediat după angajare, ca NIF-ul să fie gata la prima declarație 112.
- Când salariatul primește CNP, actualizați datele în REGES-ONLINE și în programul de salarizare și verificați în SPV că plățile au fost preluate pe CNP.
Vă putem ajuta cu angajarea și salarizarea: vedeți serviciile de salarizare și resurse umane.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: OUG nr. 32/2026, art. 1–3; OUG nr. 194/2002, art. 2 lit. a); Codul muncii, art. 16; HG nr. 295/2025; Codul de procedură fiscală (Legea nr. 207/2015), art. 82; Ordinul ANAF nr. 1.699/2021; Codul fiscal, art. 64, 138, 147, 156, 2203 – în forma în vigoare la 27.10.2026.