Actualizat la 26 octombrie 2026.
Impozitul pe veniturile microîntreprinderilor este opțional (art. 48 alin. (1) din Codul fiscal). Din 1 ianuarie 2026, cota este unică, de 1% (art. 51 alin. (1), modificat prin OUG nr. 89/2025). Plafonul de venituri a scăzut la 100.000 de euro, iar OUG nr. 8/2026 a schimbat în februarie mai multe reguli de calcul și de ieșire din sistem. Mai jos sunt condițiile în vigoare și situațiile în care firma trece la impozit pe profit.
Cine poate plăti impozit micro în 2026
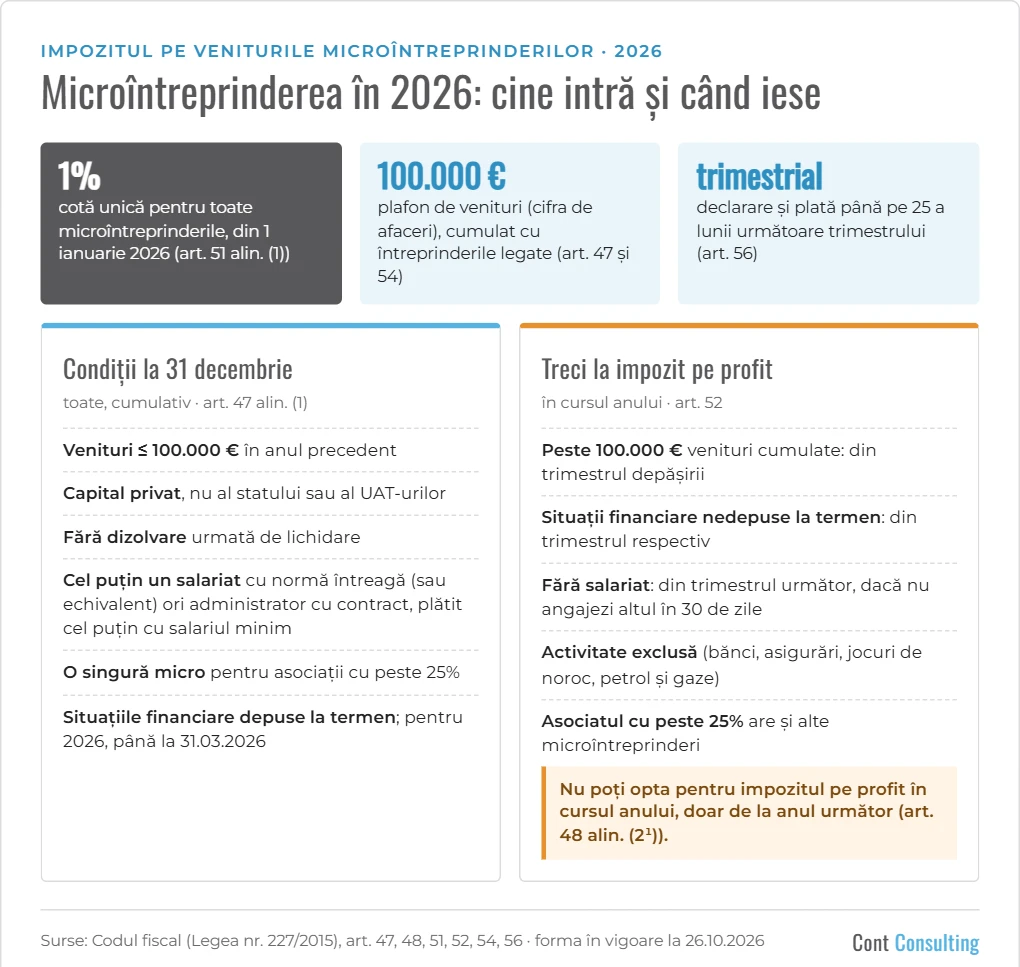
O persoană juridică română este microîntreprindere dacă îndeplinește cumulativ, la 31 decembrie a anului precedent, următoarele condiții (art. 47 alin. (1)):
- a realizat venituri de cel mult 100.000 de euro (lit. c)). Se iau în calcul veniturile care constituie cifra de afaceri (art. 54 alin. (1)), cumulate cu cele ale întreprinderilor legate, adică firmele între care există o deținere directă sau indirectă de peste 25% ori dreptul de a numi administratorul (art. 47 alin. (1^1)). Echivalentul în euro se calculează la cursul de la închiderea exercițiului în care s-au înregistrat veniturile. Pentru 2026, plafonul se verifică pe veniturile de la 31 decembrie 2025 (art. 54 alin. (3));
- capitalul social nu este deținut de stat sau de unități administrativ-teritoriale (lit. d));
- nu se află în dizolvare urmată de lichidare, înregistrată la registrul comerțului sau la instanță (lit. e));
- are cel puțin un salariat (lit. g)). Salariat înseamnă contract individual de muncă cu normă întreagă. Condiția este îndeplinită și cu mai multe contracte cu timp parțial care însumate fac o normă întreagă, sau cu un contract de administrare ori de mandat remunerat cel puțin cu salariul minim brut pe țară (art. 51 alin. (4));
- asociații cu peste 25% au o singură microîntreprindere (lit. h)). Dacă dețin peste 25% la mai multe firme care îndeplinesc condițiile, stabilesc până la 31 martie care dintre ele rămâne micro. Celelalte plătesc impozit pe profit (art. 47 alin. (4));
- a depus în termen situațiile financiare anuale (lit. i)). Pentru 2026, condiția se consideră îndeplinită dacă situațiile financiare au fost depuse până la 31 martie 2026 inclusiv (art. 48 alin. (2)).
Nu pot fi microîntreprinderi, indiferent de venituri, firmele din domeniul bancar, al asigurărilor și reasigurărilor, al pieței de capital (cu excepția unor intermediari secundari de asigurări), al jocurilor de noroc și al explorării și exploatării zăcămintelor de petrol și gaze (art. 47 alin. (3)).
Firmele nou-înființate
O firmă nouă poate plăti impozit micro din primul an, dacă la înregistrare îndeplinește condițiile privind capitalul (lit. d)) și asociații (lit. h)) și angajează un salariat în cel mult 90 de zile. Dacă nu angajează în acest termen, datorează impozit pe profit din trimestrul următor celui în care expiră cele 90 de zile (art. 48 alin. (3)).
Revenirea la impozitul micro după ieșirea din sistem
Până la 25 februarie 2026, art. 48 alin. (2) permitea opțiunea doar firmelor care „nu au mai fost plătitoare de impozit pe veniturile microîntreprinderilor ulterior datei de 1 ianuarie 2023”. Forma în vigoare a alineatului, rescrisă prin OUG nr. 8/2026, nu mai conține această condiție. Totuși, art. 48 alin. (2^2), aplicabil firmelor din HoReCa, face în continuare trimitere la ea, iar până la data actualizării nu am identificat o poziție oficială a ANAF. Dacă firma a ieșit din sistemul micro după 1 ianuarie 2023 și vrea să revină, recomandăm o analiză a situației înainte de a comunica opțiunea.
Cota și baza de impozitare
Impozitul este de 1% (art. 51 alin. (1)). Se aplică asupra veniturilor din orice sursă, din care se scad, printre altele: veniturile aferente costurilor stocurilor de produse și ale serviciilor în curs de execuție, veniturile din producția de imobilizări, subvențiile, diferențele de curs valutar, reducerile comerciale acordate ulterior facturării (contul 709), dividendele primite de la persoane juridice române și bonificația acordată de organul fiscal (art. 53 alin. (1)). La bază se adaugă reducerile comerciale primite ulterior facturării (contul 609) și, în anumite cazuri, rezervele (art. 53 alin. (2)).
Când trece firma la impozit pe profit în cursul anului
Microîntreprinderea nu poate opta pentru impozit pe profit în cursul anului, ci doar de la anul următor (art. 48 alin. (2^1)). Trece însă obligatoriu la impozit pe profit în următoarele situații:
- depășește 100.000 de euro venituri, cumulat de la începutul anului, din trimestrul în care s-a depășit plafonul (art. 52 alin. (1)). Cursul folosit este cel de la închiderea exercițiului precedent (art. 52 alin. (5)). La calcul se adaugă și veniturile din vânzarea mijloacelor fixe sau a terenurilor, dacă în cursul anului se vând mai multe active din aceeași subgrupă ori mai multe terenuri (art. 54 alin. (1)). În cazul întreprinderilor legate, se adaugă și veniturile acestora (art. 52 alin. (5^1));
- nu a depus în termen situațiile financiare pentru anul precedent, din trimestrul în care condiția nu mai este îndeplinită (art. 52 alin. (2));
- nu mai are salariat, din trimestrul următor celui în care a încetat contractul. Dacă firma avea un singur salariat, rămâne micro dacă angajează altul în 30 de zile, cu contract pe durată nedeterminată sau de cel puțin 12 luni (art. 52 alin. (3)). Suspendarea contractului sub 30 de zile, înregistrată prima dată în anul respectiv, nu afectează condiția (art. 48 alin. (3^1)). Nici concediul medical al salariatului nu o afectează, dacă nu depășește cumulat 30 de zile pe an (art. 48 alin. (3^3));
- începe o activitate exclusă (bancară, asigurări, piața de capital, jocuri de noroc, petrol și gaze), din trimestrul respectiv (art. 52 alin. (4));
- un asociat cu peste 25% ajunge să dețină și alte microîntreprinderi: asociații stabilesc care firmă iese din sistem, din trimestrul respectiv, și comunică ieșirea la ANAF (art. 52 alin. (7)).
Inactivitatea temporară
Firma aflată în inactivitate temporară înscrisă la registrul comerțului rămâne plătitoare de impozit micro pe toată perioada inactivității (art. 48 alin. (2^3)). La reluarea activității, rămâne micro dacă îndeplinește condițiile privind capitalul, asociații și situațiile financiare și angajează un salariat în 30 de zile de la înscrierea mențiunii de reluare (art. 48 alin. (3^2)).
Declarare și plată
Impozitul se calculează și se plătește trimestrial, până la data de 25 inclusiv a lunii următoare trimestrului (art. 56 alin. (1)). Până la același termen se depune declarația de impozit pe veniturile microîntreprinderilor (art. 56 alin. (2)).
Ce s-a schimbat față de 2025
- Plafonul de venituri: 250.000 de euro în 2025 (art. 54 alin. (3)), 100.000 de euro din 2026 (art. 47 alin. (1) lit. c)).
- Cota: în 2025, 1% sau 3%, în funcție de venituri și de activitate; din 2026, 1% pentru toate microîntreprinderile (art. 51 alin. (1)).
Dacă firma a trecut la impozit pe profit, poate aplica scutirea profitului reinvestit pentru echipamentele și programele informatice puse în funcțiune: vezi Scutirea de impozit a profitului reinvestit. Pentru verificarea încadrării firmei dumneavoastră, ne găsiți la Contabilitate.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul fiscal (Legea nr. 227/2015), art. 47, 48, 51, 52, 53, 54, 56, forma consolidată de pe legislatie.just.ro, verificată la 26.10.2026.