Actualizat la 27 octombrie 2026.
Sistemul RO e-Transport, reglementat de OUG nr. 41/2022, monitorizează două categorii de transporturi rutiere: transporturile internaționale de bunuri, indiferent de natura bunurilor, și transporturile pe teritoriul României ale bunurilor cu risc fiscal ridicat (art. 1 alin. (2)). Pentru fiecare transport declarat, sistemul generează un cod UIT, care însoțește marfa până la destinație.
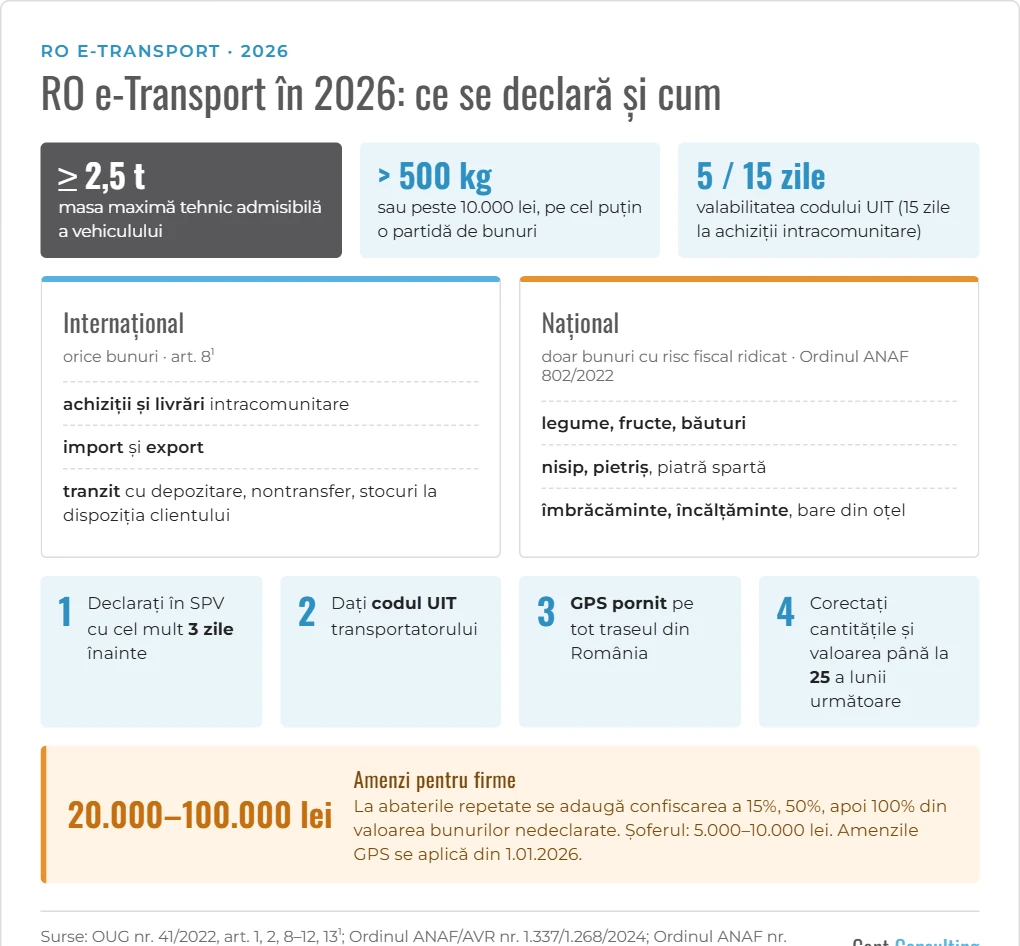
Ce transporturi se declară
Transporturile internaționale (art. 2 pct. 9 și art. 81 din OUG nr. 41/2022), pentru orice fel de bunuri:
- achizițiile intracomunitare, de la intrarea în țară până la locul de descărcare;
- livrările intracomunitare, de la locul de încărcare până la ieșirea din țară;
- importurile și exporturile;
- tranzitul cu depozitare sau cu formarea unui nou transport în România;
- operațiunile de nontransfer și stocurile la dispoziția clientului.
Transporturile naționale se declară doar pentru bunurile cu risc fiscal ridicat din Ordinul ANAF nr. 802/2022: legume (NC 0701–0714), fructe (NC 0801–0814), băuturi (NC 2201–2208), bunurile cu codurile NC 2505 și 2517 (nisipuri, pietriș, piatră spartă), îmbrăcăminte (NC 6101–6117, 6201–6212, 6214–6217), încălțăminte (NC 6401–6405) și bare din fier sau oțel (NC 7213 și 7214). Se declară transporturile între firme diferite, transferurile între gestiunile aceleiași firme și retururile (art. 2 pct. 9 lit. e), f) și i)). Produsele accizabile care circulă în regim suspensiv, cu e-DA, sunt exceptate.
Pragurile. Se monitorizează vehiculele cu masa maximă tehnic admisibilă de minimum 2,5 tone, încărcate cu bunuri cu masa brută totală de peste 500 kg sau cu valoarea totală de peste 10.000 lei, pentru cel puțin o partidă de bunuri (art. 1 alin. (4) din Ordinul ANAF/AVR nr. 1.337/1.268/2024). Pragurile se aplică și transporturilor internaționale.
Dacă o partidă conține atât bunuri cu risc fiscal ridicat, cât și alte bunuri, se declară toate bunurile din partidă (art. 12).
Cine declară
| Operațiunea | Cine declară |
|---|---|
| Import / export | destinatarul din declarația vamală de import / expeditorul din declarația de export |
| Achiziție intracomunitară | beneficiarul din România |
| Livrare intracomunitară sau livrare internă | furnizorul din România |
| Tranzit cu depozitare | depozitarul |
| Transfer între gestiunile proprii | firma care deține bunurile |
Temei: art. 8 alin. (1) și art. 81 din OUG nr. 41/2022. Declararea se face în SPV, direct sau prin împuternicit, în aplicația gratuită a Ministerului Finanțelor sau prin API (art. 2 din procedura aprobată prin Ordinul ANAF/AVR nr. 1.337/1.268/2024).
Codul UIT
- Transportul se declară cu cel mult 3 zile calendaristice înainte de data declarată de începere, dar până la intrarea în țară, la locul de import sau la punerea în mișcare a vehiculului (art. 11 alin. (1)).
- Codul UIT e valabil 5 zile, respectiv 15 zile pentru achizițiile intracomunitare, tranzitul cu depozitare, nontransferul și stocurile la dispoziția clientului (art. 11 alin. (2)).
- Cine declară transmite codul UIT transportatorului până la intrarea în țară sau la plecare (art. 8 alin. (2)); șoferul îl prezintă la control împreună cu documentele de transport (art. 10 alin. (1)).
- După plecare, datele nu se mai pot modifica (art. 11 alin. (3)), cu două excepții: vehiculul se actualizează ori de câte ori se schimbă (art. 8 alin. (11)), iar denumirea, cantitățile și valoarea bunurilor se pot corecta după expirarea codului, până la data de 25 a lunii următoare finalizării transportului (art. 11 alin. (5)).
- Dacă sistemul nu funcționează, declararea se face până la sfârșitul zilei lucrătoare următoare repunerii lui în funcțiune (art. 8 alin. (12) și (13)).
Poziția GPS a vehiculului
Transportatorul transmite poziția vehiculului pe tot traseul monitorizat, prin dispozitivele vehiculului sau prin aplicația gratuită a Ministerului Finanțelor, instalată pe un dispozitiv de telecomunicații (de exemplu, un telefon mobil) (art. 82). Șoferul pornește dispozitivul înainte de începerea transportului pe teritoriul României și îl oprește numai după livrare sau după ieșirea din țară (art. 83). Amenzile pentru aceste obligații au fost suspendate până la 31 decembrie 2025 (OUG nr. 29/2025) și se aplică din 1 ianuarie 2026.
Amenzile
| Fapta (art. 131 alin. (1)) | Amenda pentru firme | Amenda pentru persoane fizice |
|---|---|---|
| lit. a), b): transport nedeclarat, cod UIT folosit după expirare, cantități declarate diferit de cele transportate | 20.000–100.000 lei | 10.000–50.000 lei |
| lit. c): codul UIT nu a fost dat transportatorului, date modificate după plecare, partidă declarată incomplet | 20.000–100.000 lei | 10.000–50.000 lei |
| lit. e): transportatorul nu transmite poziția GPS | 20.000–100.000 lei | 10.000–50.000 lei |
| lit. d): șoferul nu prezintă codul UIT sau nu pornește dispozitivul GPS (amenda se aplică șoferului) | 5.000–10.000 lei | |
Pentru faptele de la lit. a) și b), la a doua abatere săvârșită în 12 luni de la prima sancționare se adaugă confiscarea a 15% din valoarea bunurilor nedeclarate, la a treia 50%, iar de la a patra 100% (art. 131 alin. (5)–(8)). Confiscarea nu se aplică atunci când lipsa declarării se constată după încheierea transportului, iar operațiunea este înregistrată în documentele justificative și în contabilitate (alin. (9)). Pentru a stabili a câta abatere este, agenții constatatori consultă registrul electronic centralizat al sancțiunilor (art. 14 alin. (3) și Ordinul nr. 1.659/1.622/101/2025).
Ce vă recomandăm
- Verificați, pentru fiecare client și furnizor, dacă marfa intră în lista cu risc fiscal ridicat și dacă transportul depășește pragurile.
- Stabiliți în contract sau în comanda de transport cine declară și când trimite codul UIT transportatorului.
- Pentru achizițiile intracomunitare, cereți furnizorului datele vehiculului înainte de plecare.
- Verificați lunar, până la data de 25, că datele declarate corespund facturilor și recepțiilor.
- Dacă aveți propriile vehicule, asigurați-vă că transmit poziția GPS și că șoferii știu să pornească și să oprească dispozitivul.
Vă putem ajuta cu declararea transporturilor în RO e-Transport și cu verificarea concordanței cu contabilitatea: vedeți serviciile de consultanță.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: OUG nr. 41/2022, art. 1, 2, 8, 81, 82, 83, 9–12, 131, 14, în forma în vigoare la 27.10.2026; OUG nr. 29/2025; Ordinul ANAF/AVR nr. 1.337/1.268/2024 (M. Of. nr. 597/27.06.2024); Ordinul ANAF nr. 802/2022; Ordinul ANAF/AVR/MAI nr. 1.659/1.622/101/2025 (M. Of. nr. 634/07.07.2025).