Publicat la 27 octombrie 2026.
Se poate înființa în România o societate pe acțiuni care să atragă, periodic, bani de la persoane fizice și firme, prin vânzarea de acțiuni? Răspunsul depinde de mecanismul ales și de felul în care sunt oferite acțiunile.
Pe scurt: da, iar SA este forma potrivită. Mecanismul legal nu este însă o „vânzare” liberă de acțiuni de către firmă, ci o emisiune de acțiuni noi prin majorări succesive ale capitalului social, cu respectarea dreptului de preferință al acționarilor existenți. Dacă acțiunile sunt oferite publicului, se aplică și regulile pieței de capital, sub supravegherea ASF. Felul în care este construită oferta decide costurile și formalitățile.
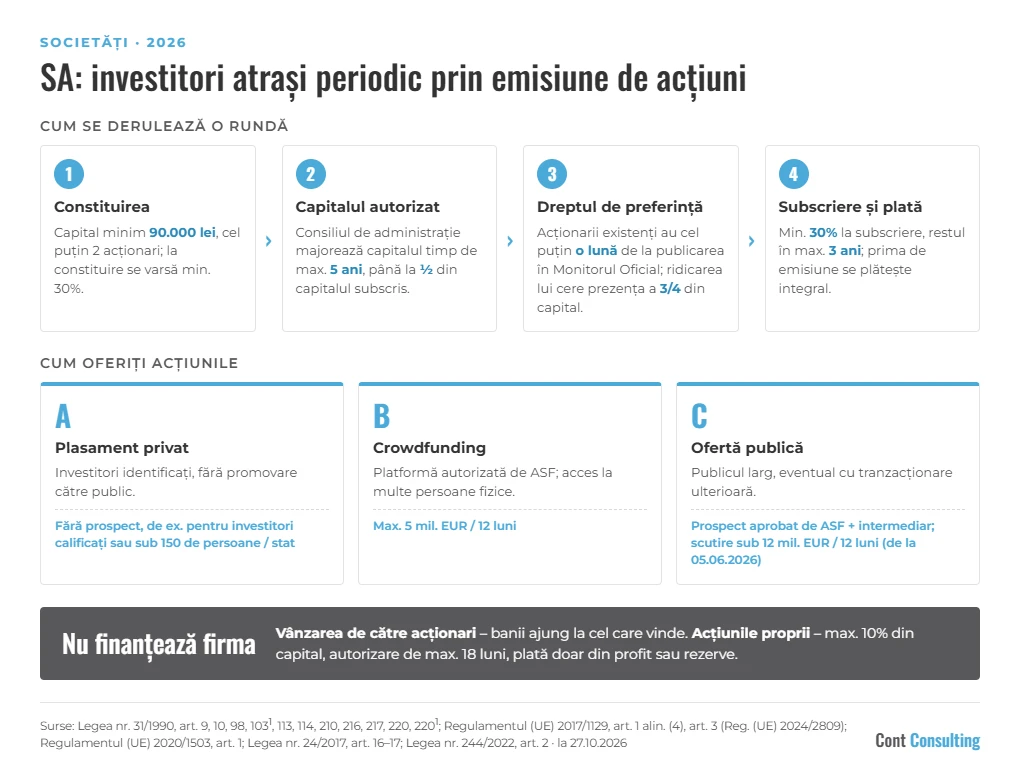
Ce cere legea pentru o SA
- Capital social minim de 90.000 lei (art. 10 alin. (1) din Legea societăților nr. 31/1990) și cel puțin 2 acționari (art. 10 alin. (3)).
- SA se constituie fie prin subscrierea integrală și simultană a capitalului de către semnatarii actului constitutiv, fie prin subscripție publică (art. 9 alin. (1)). La subscripția publică, fondatorii întocmesc un prospect de emisiune, semnat în formă autentică și depus la registrul comerțului (art. 18 alin. (1) și (2)).
- La subscrierea simultană, se varsă la constituire cel puțin 30% din capitalul subscris, iar restul, pentru aporturile în numerar, în 12 luni de la înmatriculare (art. 9 alin. (2) lit. a)).
- Acțiunile sunt numai nominative și pot fi emise pe hârtie sau în formă dematerializată, înregistrate în registrul acționarilor (art. 91).
În practică, recomandăm constituirea prin subscriere simultană de către fondatori și atragerea investitorilor ulterior, prin majorări de capital.
Mecanismul: majorări succesive ale capitalului
Emisiunea de acțiuni noi. Capitalul social se poate majora prin emisiunea de acțiuni noi în schimbul unor aporturi noi în numerar și/sau în natură (art. 210 alin. (1)). Banii plătiți de investitori intră în firmă și finanțează activitatea.
Delegarea către consiliul de administrație. Majorarea capitalului este de competența adunării generale extraordinare (art. 113 lit. f)), dar exercițiul ei poate fi delegat consiliului de administrație, respectiv directoratului, prin actul constitutiv sau prin hotărâre a adunării generale extraordinare (art. 114 alin. (1)). Așa, rundele periodice se derulează mai repede.
Capitalul autorizat este instrumentul potrivit pentru emisiuni periodice (art. 2201):
- consiliul de administrație poate fi autorizat să majoreze capitalul până la o valoare nominală determinată, pe cel mult 5 ani de la înmatriculare, prin actul constitutiv, sau de la înregistrarea modificării, când autorizarea o dă ulterior adunarea generală (alin. (1) și (2));
- capitalul autorizat nu poate depăși jumătate din capitalul social subscris existent la data autorizării (alin. (3));
- consiliul poate primi și dreptul de a restrânge sau ridica dreptul de preferință al acționarilor, cu cvorumul și majoritatea de la art. 217 alin. (3) (alin. (4)).
Dreptul de preferință. Acțiunile noi se oferă mai întâi acționarilor existenți, proporțional cu acțiunile deținute (art. 216 alin. (1)). Termenul de exercitare nu poate fi mai mic de o lună de la publicarea hotărârii sau a deciziei în Monitorul Oficial, Partea a IV-a; după expirarea lui, acțiunile pot fi oferite publicului (art. 216 alin. (2)). Majorarea făcută cu încălcarea acestor reguli este anulabilă (art. 216 alin. (3)).
Pentru ca investitorii noi să intre direct, dreptul de preferință poate fi limitat sau ridicat numai prin hotărârea adunării generale extraordinare, pe baza unui raport scris al consiliului de administrație care arată motivele și cum se stabilește valoarea de emisiune. Hotărârea se ia în prezența acționarilor care dețin trei pătrimi din capitalul subscris, cu majoritatea voturilor celor prezenți, și se publică în Monitorul Oficial (art. 217).
Plata acțiunilor și prima de emisiune. Acțiunile emise pentru aporturi în numerar se plătesc la subscriere în proporție de cel puțin 30% din valoarea nominală, iar integral în cel mult 3 ani de la publicarea hotărârii; prima de emisiune se plătește integral la subscriere (art. 220 alin. (1) și (3)). Prin prima de emisiune, cei care intră în rundele următoare plătesc un preț peste valoarea nominală, pe măsura creșterii valorii firmei, iar acționarii inițiali sunt protejați.
Ce nu funcționează ca finanțare
- Vânzarea acțiunilor proprii. Firma își poate cumpăra și apoi revinde propriile acțiuni doar în condiții stricte: autorizarea adunării generale extraordinare pentru cel mult 18 luni, cel mult 10% din capitalul subscris, numai acțiuni integral liberate, plata doar din profitul distribuibil sau din rezervele disponibile (art. 1031 alin. (1)). Nu este o cale de finanțare.
- Vânzarea de către acționarii existenți. Acțiunile se transmit prin declarație în registrul acționarilor, semnată de cedent și cesionar (art. 98 alin. (1)). Prețul îl încasează acționarul care vinde, nu firma.
Când acțiunile sunt oferite publicului
O comunicare adresată unor persoane, sub orice formă, care prezintă suficiente informații despre ofertă și despre acțiuni ca să permită decizia de a cumpăra este o ofertă publică de valori mobiliare (art. 2 lit. d) din Regulamentul (UE) 2017/1129). În acest caz:
- acțiunile se pot oferi publicului numai după publicarea unui prospect (art. 3 alin. (1) din Regulamentul (UE) 2017/1129), aprobat de ASF, autoritatea competentă în România (art. 16 alin. (1) din Legea nr. 24/2017);
- oferta publică de vânzare se face printr-un intermediar sau un sindicat de intermediere (art. 17 din Legea nr. 24/2017);
- pentru informațiile din prospect răspund cel puțin emitentul sau organele sale de conducere, ofertantul sau garantul, după caz (art. 11 alin. (1) din Regulamentul (UE) 2017/1129).
Nu este nevoie de prospect, de exemplu, pentru oferta adresată exclusiv investitorilor calificați sau mai puțin de 150 de persoane fizice sau juridice pe stat membru, altele decât investitori calificați (art. 1 alin. (4) lit. a) și b) din regulament). De la 5 iunie 2026, sunt scutite și ofertele sub 12.000.000 EUR pe emitent sau ofertant, calculate pe 12 luni, care nu fac obiectul notificării către alte state membre (art. 3 alin. (2), în forma dată de Regulamentul (UE) 2024/2809); statele membre pot alege în schimb un prag de 5.000.000 EUR (art. 3 alin. (2a)). În Legea nr. 24/2017 și în Regulamentul ASF nr. 5/2018, în forma la zi, România nu a ales pragul de 5.000.000 EUR, deci se aplică pragul de 12.000.000 EUR. ESMA nu a publicat încă lista actualizată a pragurilor naționale, așa că recomandăm confirmarea cu ASF înainte de ofertă. Încadrarea fiecărei runde într-o excepție se analizează separat, înainte de lansare. O ofertă publică fără respectarea acestor reguli expune firma și conducerea la sancțiuni din partea ASF.
Finanțarea participativă. Acțiunile pot fi oferite și printr-o platformă de crowdfunding autorizată, pentru oferte de cel mult 5.000.000 EUR pe 12 luni (art. 1 alin. (2) lit. c) din Regulamentul (UE) 2020/1503). ASF autorizează și supraveghează furnizorii acestor servicii (art. 2 alin. (1) din Legea nr. 244/2022). Aceeași cale este deschisă și părților sociale ale unui SRL, dacă actul constitutiv permite transferul lor liber (art. 3 alin. (2) și (3) din Legea nr. 244/2022).
Trei variante de structurare
| Varianta | Ce presupune | Cerințe principale |
|---|---|---|
| A. Plasament privat | Emisiune către investitori identificați, fără promovare către public. Cea mai simplă și rapidă. | Formalitățile din Legea nr. 31/1990: hotărâre sau decizie de majorare, ridicarea dreptului de preferință, înregistrare la registrul comerțului, publicare în Monitorul Oficial. Încadrarea într-o excepție de la prospect. |
| B. Crowdfunding | Acțiunile se oferă printr-o platformă autorizată. Acces la mulți investitori, inclusiv persoane fizice. | Contract cu un furnizor autorizat; cel mult 5.000.000 EUR pe 12 luni; fișa cu informații esențiale despre investiție. |
| C. Ofertă publică | Acțiunile se oferă publicului larg, eventual cu admitere la tranzacționare. Investitorii pot revinde ușor. | Prospect aprobat de ASF; intermediar autorizat; costuri și raportări mai mari. |
Pași recomandați
- Stabiliți profilul investitorilor (câți, persoane fizice sau investitori profesioniști) și suma de atras în următoarele 12 luni.
- Alegeți varianta: plasament privat, crowdfunding sau ofertă publică.
- Redactați actul constitutiv cu: consiliu de administrație, capital autorizat, delegarea majorării și, după caz, a restrângerii sau ridicării dreptului de preferință.
- Stabiliți politica de preț (valoare nominală și primă de emisiune) și documentele pentru investitori (memorandum de informare, buletin de subscriere).
- Pentru fiecare rundă: decizia de majorare, publicarea în Monitorul Oficial, termenul pentru dreptul de preferință (dacă nu a fost ridicat), subscrierea și plata, actualizarea registrului acționarilor și înregistrarea majorării la registrul comerțului.
Concluzie
O SA care atrage periodic investitori se construiește din actul constitutiv: capital autorizat, competență delegată consiliului de administrație și reguli clare pentru dreptul de preferință. Alegerea între plasament privat, crowdfunding și ofertă publică se face înainte de prima rundă, pentru că de ea depind prospectul, intermediarul și rolul ASF. Aspectele fiscale (prime de emisiune, dividende, câștiguri din transferul acțiunilor) le analizăm separat. Vă putem ajuta – vedeți Consultanță fiscală și contabilă.
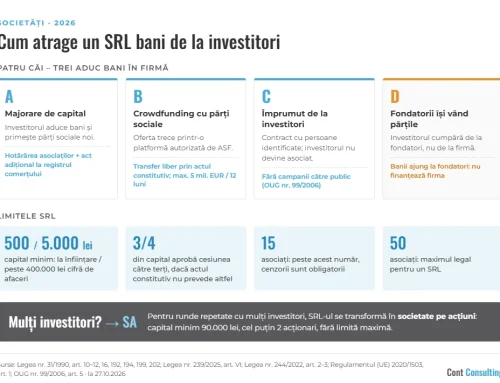
Dacă investitorii sunt puțini, un SRL poate fi suficient: citiți articolul Cum atrage un SRL bani de la investitori: majorare de capital, crowdfunding sau împrumut.
Notă: Textul este valabil la data publicării sale, are scop orientativ și reprezintă o interpretare a specialiștilor firmei Cont Consulting, fără a se intenționa substituirea prevederilor legale în vigoare. Nu suntem răspunzători pentru eventualele daune provocate de folosirea acestui material în scop legal sau ca probă într-un eventual litigiu.