
Rezumat
- PFA, II, IF și profesiile liberale care își determină venitul în sistem real țin contabilitatea în partidă simplă. Pentru o activitate simplă, în cursul anului ajunge Registrul-jurnal de încasări și plăți.
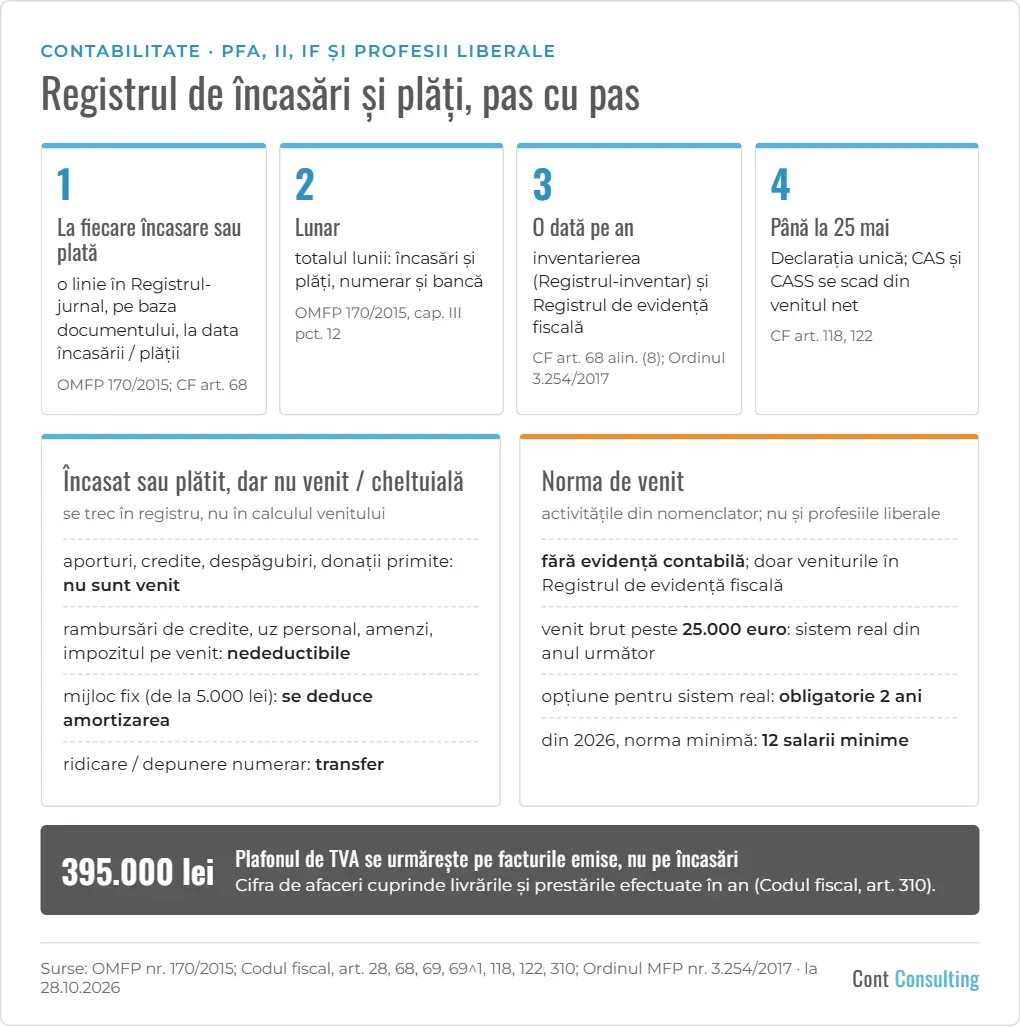
- În registru se trec doar sumele încasate sau plătite, la data încasării sau a plății, pe baza documentelor justificative; totalul se face lunar.
- O dată pe an: inventarierea (Registrul-inventar), Registrul de evidență fiscală și Declarația unică, până la 25 mai.
- Plafonul de TVA de 395.000 lei se urmărește pe facturile emise, nu pe încasări.
- Cei impuși pe normă de venit nu țin contabilitate: completează doar veniturile în Registrul de evidență fiscală și pot opta pentru sistemul real.
- La final găsiți un model Excel gratuit al registrului.
Publicat la 28 octombrie 2026.
PFA, întreprinderile individuale (II), întreprinderile familiale (IF) și profesiile liberale care își determină venitul net în sistem real țin contabilitatea în partidă simplă. Dacă activitatea este simplă – fără mijloace fixe de amortizat și sub plafonul de TVA –, evidența de zi cu zi înseamnă un singur registru: Registrul-jurnal de încasări și plăți. O dată pe an se adaugă inventarierea și Registrul de evidență fiscală, iar pe baza lor se completează Declarația unică. Mai jos găsiți regulile, ce e diferit dacă sunteți impus pe normă de venit și un model Excel gratuit.
Cine ține contabilitate în partidă simplă
- Persoanele fizice care desfășoară activități producătoare de venit și își determină veniturile în sistem real țin evidența în partidă simplă sau, la opțiune, în partidă dublă (Legea contabilității nr. 82/1991, art. 1 alin. (5)).
- PFA, titularul II și reprezentantul IF țin contabilitatea în partidă simplă (OUG nr. 44/2008, art. 15).
- Aceeași obligație o au profesiile libere – medici, avocați, notari, auditori financiari, consultanți fiscali, experți contabili, arhitecți și alte profesii reglementate – și cei cu venituri din drepturi de proprietate intelectuală care au optat pentru sistemul real (OMFP nr. 170/2015, cap. I).
- Partida simplă nu presupune situații financiare anuale (OMFP nr. 170/2015, cap. II pct. 11).
Ce registre se țin
| Registru | Când se completează | Cine îl ține |
|---|---|---|
| Registrul-jurnal de încasări și plăți (cod 14-1-1/b) | la fiecare încasare și plată; se totalizează lunar | toți cei în sistem real |
| Registrul-inventar (cod 14-1-2/b) | la începutul activității, la sfârșitul fiecărui an și la încetare | toți cei în sistem real |
| Fișa mijlocului fix (cod 14-2-2) | la cumpărarea unui mijloc fix | doar cine are mijloace fixe |
| Registrul de evidență fiscală | anual, până la depunerea Declarației unice | sistem real: complet; normă de venit: doar veniturile |
Se folosesc doar formularele de care activitatea are nevoie (OMFP nr. 170/2015, cap. II pct. 2). Temeiul pentru celelalte rânduri: OMFP nr. 170/2015, cap. II pct. 8, cap. III pct. 9, 12, 13, 17; Codul fiscal, art. 68 alin. (8); Ordinul ministrului finanțelor publice nr. 3.254/2017.
Regula de bază: se trece în registru doar ce s-a încasat sau s-a plătit
Venitul brut cuprinde sumele încasate (Codul fiscal, art. 68 alin. (2) lit. a)), iar o cheltuială se deduce în anul în care a fost plătită (art. 68 alin. (4) lit. b)). Data din registru este data încasării sau a plății, nu data facturii.
Exemplu. Emiteți o factură pe 15 decembrie 2026 și clientul o plătește pe 8 ianuarie 2027. Suma intră în registru – și în venitul anului 2027 – pe 8 ianuarie. La fel, o factură de la furnizor primită în decembrie și plătită în ianuarie este cheltuială a anului în care ați plătit-o.
Excepția o reprezintă mijloacele fixe amortizabile – din 2026, cele cu o valoare de intrare de cel puțin 5.000 lei (Codul fiscal, art. 28 alin. (2) lit. b), forma dată de OUG nr. 8/2026, aplicabil și PFA prin art. 68 alin. (4) lit. d)): plata se trece în registru, dar nu este cheltuială deductibilă; se deduce amortizarea (art. 68 alin. (4) lit. d) și alin. (7) lit. h)). Un exemplu complet de amortizare găsiți în articolul despre deducerea cheltuielilor auto.
Ce se trece în registru
Registrul cuprinde toate încasările și plățile – inclusiv cele care nu sunt venituri sau cheltuieli, cum ar fi aporturile, creditele primite și rambursate sau sumele retrase –, în numerar și prin bancă, la valoarea din documentul justificativ, inclusiv TVA (OMFP nr. 170/2015, cap. V secțiunea a 2-a). Nu tot ce intră în registru este venit sau cheltuială:
| Operațiunea | Se trece în registru | Este venit / cheltuială deductibilă? |
|---|---|---|
| Încasări din activitate (facturi, bonuri, onorarii) | da | da, venit brut |
| Aporturi proprii, credite și împrumuturi primite, despăgubiri, sponsorizări și donații primite | da | nu sunt venit (art. 68 alin. (3)) |
| Plăți pentru activitate (chirie, materiale, servicii, telefon, carburant) | da | da, dacă respectă condițiile din art. 68 alin. (4); unele au plafoane (alin. (5)) |
| Restituirea aporturilor, rambursarea creditelor și a împrumuturilor, sume pentru uz personal sau al familiei, amenzi, penalități, impozitul pe venit | da, dacă se plătesc din banii activității | nu (art. 68 alin. (7)) |
| CAS și CASS | da, dacă se plătesc din banii activității | nu se trec ca cheltuieli; se deduc în Declarația unică (art. 118 alin. (2) lit. b)) |
| Cumpărarea unui mijloc fix | da | nu; se deduce amortizarea |
Reguli de completare
- O linie pentru fiecare operațiune, pe baza unui document justificativ: factură, chitanță, bon fiscal, extras de cont, ordin de plată (OMFP nr. 170/2015, cap. V secțiunea a 2-a).
- Data este data încasării sau a plății.
- Operațiunile se trec în ordine cronologică, fără rânduri libere și fără ștersături. Pe hârtie, o greșeală se taie cu o linie, se scrie corect deasupra și se semnează, cu data corecturii (cap. III pct. 5–6). În Excel, recomandarea noastră: nu ștergeți rânduri dintr-o lună încheiată; corectați printr-o linie nouă, cu explicație.
- Coloanele minime: data, documentul (fel și număr), explicații, încasări (numerar / bancă), plăți (numerar / bancă) (cap. V secțiunea a 2-a).
- Suma este cea din document, cu TVA cu tot.
- Operațiunile în valută se trec în lei, la cursul BNR din ultima zi bancară anterioară operațiunii, cu suma în valută menționată la explicații (cap. III pct. 18).
- Dacă aveți casă de marcat, încasările zilnice se trec pe baza raportului fiscal de închidere zilnică (raportul Z) (cap. III pct. 19).
- La sfârșitul fiecărei luni se face totalul (cap. III pct. 12). Registrul ținut pe calculator se tipărește anual sau la cererea organului de control (cap. V secțiunea a 2-a).
- Retragerea de numerar din cont pentru activitate sau depunerea numerarului în cont nu este nici venit, nici cheltuială. Recomandarea noastră: o singură linie, cu suma la încasări numerar și la plăți bancă (sau invers) și explicația „transfer”; la stabilirea venitului, aceste sume nu se iau în calcul.
- Cheltuielile făcute atât pentru activitate, cât și în scop personal se deduc doar pentru partea care ține de activitate (art. 68 alin. (5) lit. i)); la autoturismele care nu sunt folosite exclusiv în activitate, 50% din cheltuieli sunt nedeductibile (art. 68 alin. (7) lit. k)).
- Registrul și documentele se păstrează 5 ani, socotiți de la 1 iulie a anului următor; documentele pentru bunuri cu durată de viață mai mare de 5 ani se păstrează pe toată durata de viață a bunului (cap. IV pct. 1^1).
Pentru încasările și plățile în numerar există plafoane separate – vedeți articolul nostru despre Legea nr. 70/2015.
Ce faceți la sfârșitul anului
- Totalizați registrul pe tot anul (în model, foaia „Centralizator”).
- Faceți inventarierea și treceți rezultatul în Registrul-inventar: bunurile folosite în activitate, stocurile, sumele de încasat și de plătit (OMFP nr. 170/2015, cap. II pct. 8–9).
- Completați Registrul de evidență fiscală cu totalul veniturilor și al cheltuielilor deductibile. Nu intră aici: aporturile, creditele și celelalte sume care nu sunt venit, cheltuielile nedeductibile, contribuțiile CAS și CASS și, la plătitorii de TVA, TVA colectată și dedusă (Ordinul nr. 3.254/2017, art. 3–5).
- Depuneți Declarația unică până la 25 mai a anului următor (Codul fiscal, art. 122 alin. (3)). CAS și CASS datorate se scad din venitul net la calculul venitului impozabil (art. 118 alin. (2) lit. b)).
- Dacă ați încheiat anul cu pierdere, aceasta se reportează și se compensează în limita a 70% din veniturile nete din aceeași sursă, în următorii 5 ani (art. 118 alin. (4)).
Plafonul de TVA nu se urmărește pe încasări
Puteți rămâne neplătitor de TVA cât timp cifra de afaceri anuală nu depășește 395.000 lei (Codul fiscal, art. 310 alin. (1)). Atenție: cifra de afaceri se calculează pe livrările și prestările efectuate în anul calendaristic (art. 310 alin. (2)), deci și pe facturile încă neîncasate – nu pe sumele din registru. La depășire, înregistrarea în scopuri de TVA se cere cel târziu la data depășirii, iar regimul normal de taxare se aplică de la tranzacția care a dus la depășire (art. 310 alin. (6)). De aceea, țineți separat evidența facturilor emise.
Dacă sunteți impus pe normă de venit
- Pentru activitățile din nomenclatorul aprobat de Ministerul Finanțelor, venitul net se determină pe baza normei de venit; nivelul normei îl stabilesc direcțiile regionale ale finanțelor publice (Codul fiscal, art. 69 alin. (1)–(2)). Profesiile liberale nu pot fi impuse pe normă. Pentru veniturile din 2026, norma nu poate fi mai mică de 12 salarii minime brute pe țară (art. 69 alin. (3)).
- Nu aveți obligații de evidență contabilă. Completați doar partea de venituri din Registrul de evidență fiscală (art. 69 alin. (8); Ordinul nr. 3.254/2017, art. 1 alin. (2)).
- Puteți opta pentru sistemul real, completând corespunzător Declarația unică, până la 25 mai. Opțiunea e obligatorie 2 ani și se reînnoiește automat, dacă nu cereți revenirea la normă (art. 69^1). Din acel moment se aplică tot ce scrie mai sus despre registre.
- Dacă într-un an venitul brut depășește echivalentul a 25.000 euro (la cursul mediu anual BNR), din anul următor treceți obligatoriu la sistemul real (art. 69 alin. (9)). De aceea, recomandarea noastră este să vă notați totuși încasările – modelul Excel poate fi folosit doar cu coloanele de încasări.
- Dacă desfășurați și o altă activitate independentă, care nu e în nomenclator, venitul net se determină în sistem real (art. 69 alin. (7)).
- Dacă ați lucrat doar o parte din an, norma se reduce proporțional (art. 69 alin. (5)), iar Declarația unică se depune și în acest caz până la 25 mai (art. 122 alin. (2)–(3)).
Alte situații, pe scurt
- Drepturi de proprietate intelectuală. Puteți opta pentru sistemul real; opțiunea e obligatorie 2 ani (Codul fiscal, art. 73 alin. (1)–(2)). Dacă nu optați, completați doar veniturile în Registrul de evidență fiscală sau vă bazați direct pe documentele plătitorului (Ordinul nr. 3.254/2017, art. 1 alin. (3)).
- Partida dublă poate fi aleasă și de persoanele fizice (Legea nr. 82/1991, art. 1 alin. (5)).
Model Excel gratuit
Descărcați modelul de Registru-jurnal de încasări și plăți (Excel) – formularul oficial (cod 14-1-1/b, OMFP nr. 170/2015), cu o foaie pentru fiecare lună și totalul lunii, o foaie de exemplu și un centralizator care adună automat lunile și arată soldul de numerar și de bancă la sfârșitul fiecărei luni. Modelul nu înlocuiește Registrul-inventar și Registrul de evidență fiscală.
Dacă vreți să ne ocupăm noi de evidența contabilă și de Declarația unică, vedeți serviciile de contabilitate sau programați o întâlnire.
Notă: Textul este valabil la data publicării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Legea contabilității nr. 82/1991, art. 1 alin. (5); OUG nr. 44/2008, art. 15; OMFP nr. 170/2015 (cu modificările aduse prin OMF nr. 1.447/2023); Codul fiscal (Legea nr. 227/2015), art. 28 (în forma dată de OUG nr. 8/2026), 68, 69, 69^1, 73, 118, 122, 310; Ordinul MFP nr. 3.254/2017 – în forma în vigoare la 28.10.2026.