
Actualizat la 27 octombrie 2026.
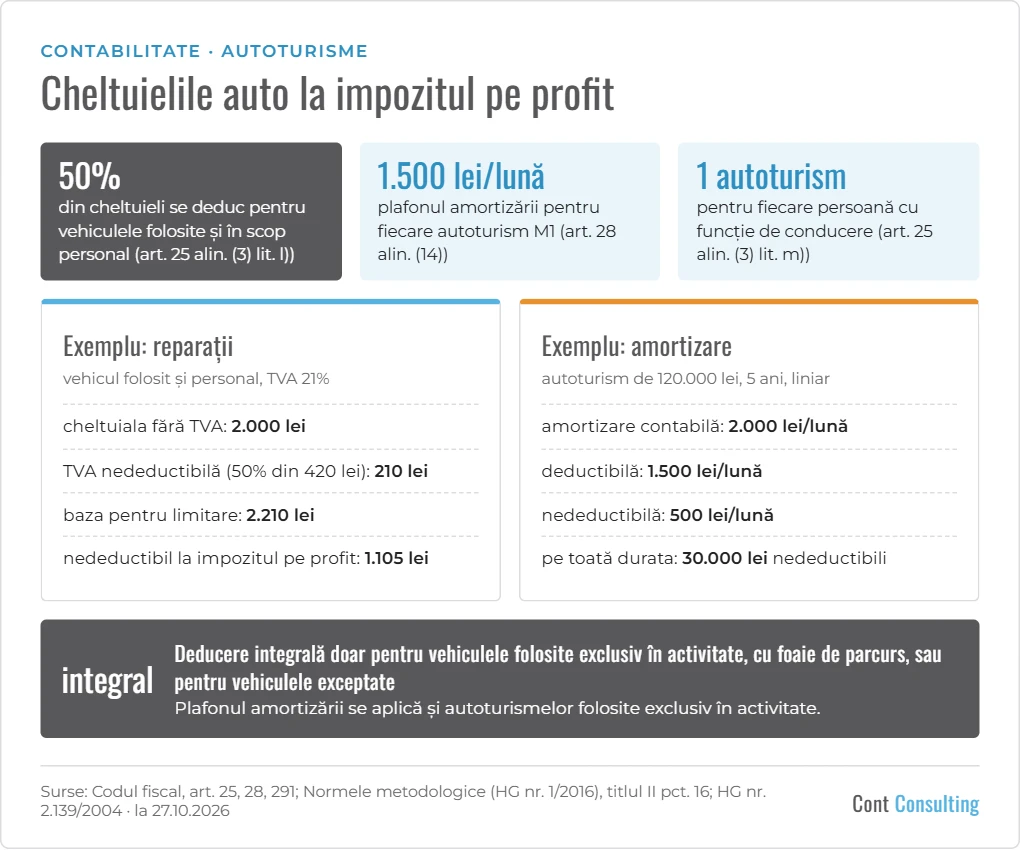
Pentru vehiculele de cel mult 3.500 kg și cel mult 9 locuri, inclusiv al șoferului, care nu sunt folosite exclusiv în scopul activității economice, firmele plătitoare de impozit pe profit deduc doar 50% din cheltuieli (Codul fiscal, art. 25 alin. (3) lit. l)). Amortizarea nu intră în această limită, dar are propriul plafon pentru autoturisme.
Ce cheltuieli intră la limita de 50%
Cheltuielile direct atribuibile vehiculului (Normele metodologice, pct. 16 alin. (3) și pct. 68 alin. (1)):
- combustibil, lubrifianți, reparații, întreținere, piese de schimb;
- impozitul local, RCA, ITP, rovinieta;
- chiriile, dobânzile, comisioanele;
- partea nedeductibilă din TVA;
- diferențele de curs valutar din alte contracte decât leasingul. La leasing, limita de 50% se aplică diferenței nefavorabile dintre veniturile și cheltuielile din diferențe de curs (art. 25 alin. (3) lit. l)).
Limita de 50% la impozitul pe profit se aplică după limitarea de la TVA, deci și asupra TVA nedeductibile (norme, pct. 16 alin. (3)).
Exemple de calcul (TVA 21%)
Reparații de 2.000 lei
| Element | Suma |
|---|---|
| Cheltuiala fără TVA | 2.000 lei |
| TVA (21%) | 420 lei, din care se deduce 50%: 210 lei |
| TVA nedeductibilă, trecută pe cheltuială | 210 lei |
| Baza pentru limitarea de 50% | 2.210 lei |
| Nedeductibil la impozitul pe profit | 1.105 lei |
Combustibil de 1.000 lei
| Element | Suma |
|---|---|
| Cheltuiala fără TVA | 1.000 lei |
| TVA (21%) | 210 lei, din care se deduce 50%: 105 lei |
| TVA nedeductibilă, trecută pe cheltuială | 105 lei |
| Baza pentru limitarea de 50% | 1.105 lei |
| Nedeductibil la impozitul pe profit | 552,50 lei |
Amortizarea: plafonul de 1.500 lei pe lună
Pentru autoturismele din categoria M1 (cel mult 9 locuri, inclusiv al șoferului), amortizarea e deductibilă în limita a 1.500 lei pe lună pentru fiecare autoturism (art. 28 alin. (14)). Plafonul se aplică și autoturismelor folosite exclusiv în activitate; excepțiile sunt doar cele de mai jos.
Exemplu. Un autoturism folosit exclusiv în activitate, cu TVA dedusă integral, intră în patrimoniu la valoarea de 120.000 lei. Durata normală de utilizare aleasă este de 5 ani (Catalogul aprobat prin HG nr. 2.139/2004, cod 2.3.2.1.1 „Autoturisme”: 4–6 ani), cu amortizare liniară.
| Element | Suma |
|---|---|
| Amortizare lunară (120.000 lei / 60 de luni) | 2.000 lei |
| Deductibilă (plafon) | 1.500 lei |
| Nedeductibilă pe lună | 500 lei |
| Nedeductibilă pe an | 6.000 lei |
| Nedeductibilă pe toată durata (5 ani) | 30.000 lei |
Plafonul nu se aplică vehiculelor folosite exclusiv pentru urgență, pază și curierat, celor folosite de agenții de vânzări și de achiziții (inclusiv pentru test drive și demonstrații), transportului de persoane cu plată și serviciilor cu plată, inclusiv închirierea și leasingul operațional (art. 28 alin. (14) lit. a)–d)).
Vehicule pentru care cheltuielile se deduc integral
Vehiculele folosite exclusiv în activitate, cu foaie de parcurs (norme, pct. 16 alin. (2)), și, indiferent de utilizare, vehiculele folosite pentru urgență, pază și curierat; de agenții de vânzări și de achiziții; pentru transportul de persoane cu plată; pentru servicii cu plată, inclusiv închirierea către alte persoane și școlile de șoferi; vehiculele care sunt marfă (art. 25 alin. (3) lit. l) pct. 1–5).
Detalii despre foaia de parcurs și un model gratuit găsiți în articolul nostru Foaia de parcurs: când este obligatorie și ce trebuie să conțină.
Conducătorii firmei
Pentru persoanele cu funcții de conducere și administrare, cheltuielile se deduc, în limitele de mai sus, pentru un singur autoturism de persoană (art. 25 alin. (3) lit. m)).
Microîntreprinderi și PFA
Microîntreprinderile nu calculează impozit pe profit, deci aceste limite nu le privesc; regula de TVA se aplică dacă sunt înregistrate în scopuri de TVA (art. 298). Pentru PFA în sistem real există aceeași limitare de 50% (art. 68 alin. (7) lit. k)).
Ce vă recomandăm
- Stabiliți pentru fiecare vehicul dacă e folosit exclusiv în activitate sau aplicați limitarea de 50%.
- Țineți o evidență separată a cheltuielilor pe fiecare vehicul, ca să puteți aplica limitele.
- Verificați lunar amortizarea autoturismelor față de plafonul de 1.500 lei.
Vă putem ajuta cu înregistrarea corectă a cheltuielilor auto: vedeți serviciile de contabilitate.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul fiscal (Legea nr. 227/2015), art. 25 alin. (3) lit. l) și m), art. 28 alin. (14), art. 68 alin. (7) lit. k), art. 291 alin. (1), art. 298; Normele metodologice aprobate prin HG nr. 1/2016, titlul II pct. 16 și titlul VII pct. 68; Catalogul privind clasificarea și duratele normale de funcționare a mijloacelor fixe, aprobat prin HG nr. 2.139/2004 – în forma în vigoare la 27.10.2026.