
Actualizat la 27 octombrie 2026.
Foaia de parcurs vă trebuie atunci când firma deduce integral TVA și cheltuielile pentru un vehicul de cel mult 3.500 kg și cel mult 9 locuri, inclusiv al șoferului. Dacă aplicați limitarea de 50%, nu trebuie să dovediți utilizarea vehiculului cu foaia de parcurs. La finalul articolului găsiți un model gratuit de foaie de parcurs.
Deducere de 50% sau deducere integrală
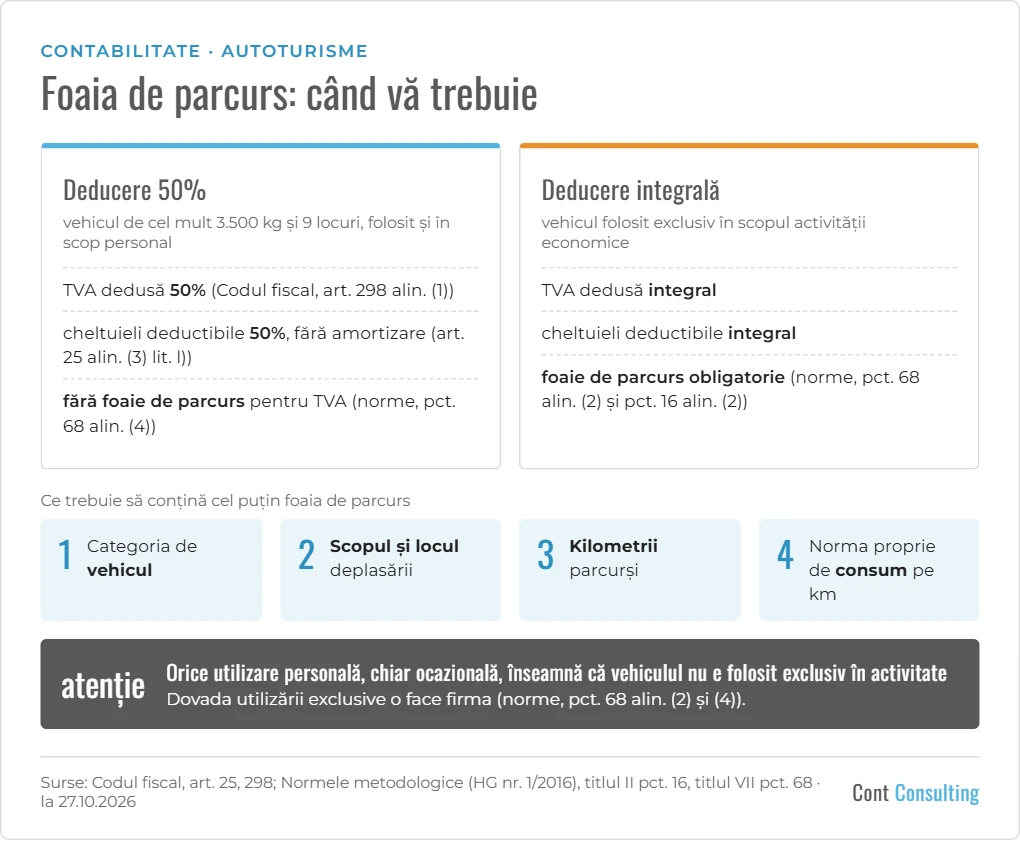
Codul fiscal limitează la 50% deducerea TVA (art. 298 alin. (1)) și a cheltuielilor la calculul impozitului pe profit (art. 25 alin. (3) lit. l)) pentru vehiculele care nu sunt folosite exclusiv în scopul activității economice.
| Situația | TVA | Impozit pe profit | Foaia de parcurs |
|---|---|---|---|
| Vehiculul e folosit și în scop personal | se deduce 50% | cheltuielile se deduc 50% (amortizarea nu intră în această limită) | nu e necesară pentru TVA (norme, pct. 68 alin. (4)) |
| Vehiculul e folosit exclusiv în activitate | se deduce integral | cheltuielile se deduc integral | obligatorie (norme, pct. 68 alin. (2) și pct. 16 alin. (2)) |
Atenție: orice utilizare personală, chiar ocazională, înseamnă că vehiculul nu mai e folosit exclusiv în activitate (pct. 68 alin. (4)). Dovada utilizării exclusive o face firma (pct. 68 alin. (2)).
Ce înseamnă „exclusiv în scopul activității”
Normele dau ca exemple, fără a se limita la ele (pct. 68 alin. (2)): deplasări în țară sau în străinătate la clienți și furnizori, pentru prospectarea pieței, la punctele de lucru, la bancă, la vamă, la poștă, la autoritățile fiscale, folosirea de către personalul de conducere în exercitarea atribuțiilor, deplasări pentru intervenții, service și reparații.
Transportul angajaților la și de la locul de muncă e considerat utilizare în activitate doar dacă există dificultăți evidente în folosirea altor mijloace de transport (de exemplu lipsa transportului în comun sau un orar nepotrivit); altfel e uz personal (pct. 68 alin. (3) și (4)).
Vehicule exceptate de la limitare
Deducerea e integrală, chiar dacă vehiculul nu e folosit exclusiv în activitate, pentru: vehiculele folosite exclusiv pentru servicii de urgență, pază și protecție și curierat; cele folosite de agenții de vânzări și de achiziții; transportul de persoane cu plată, inclusiv taxi; servicii cu plată, inclusiv școlile de șoferi; închirierea sau leasingul (la impozitul pe profit, doar închirierea către alte persoane); vehiculele care sunt marfă (Codul fiscal, art. 298 alin. (3) și art. 25 alin. (3) lit. l) pct. 1–5). La agenții de vânzări și de achiziții, deducerea integrală a TVA se acordă pentru cel mult un vehicul de agent (pct. 68 alin. (6)).
Pentru vehiculele de urgență, pază și curierat, foaia de parcurs este una dintre dovezile utilizării (pct. 68 alin. (7)). Recomandarea noastră: țineți foaia de parcurs și pentru celelalte vehicule exceptate, pentru că la impozitul pe profit normele cer foaia de parcurs pentru orice deducere integrală (pct. 16 alin. (2)).
Ce trebuie să conțină foaia de parcurs
Cel puțin (pct. 68 alin. (2) și pct. 16 alin. (2)):
- categoria de vehicul folosit;
- scopul și locul deplasării;
- kilometrii parcurși;
- norma proprie de consum de carburant pe kilometru.
Normele stabilesc doar conținutul minim, nu un formular anume. Recomandarea noastră este să treceți și data, numărul de înmatriculare, numele șoferului, kilometrajul la plecare și la sosire și semnătura.
Ce cheltuieli intră la limitarea de 50%
- La TVA: cheltuielile direct atribuibile vehiculului, cum sunt reparațiile, întreținerea, lubrifianții, piesele de schimb, combustibilul (pct. 68 alin. (1)).
- La impozitul pe profit: și impozitele locale, RCA, ITP, rovinieta, chiriile, partea nedeductibilă din TVA, dobânzile, comisioanele (pct. 16 alin. (3)). Amortizarea nu intră în această limită (art. 25 alin. (3) lit. l)).
- Pentru persoanele cu funcții de conducere și administrare, limita se aplică pentru un singur autoturism de persoană (art. 25 alin. (3) lit. m)).
Exemple de calcul și plafonul pentru amortizarea autoturismelor găsiți în articolul nostru Cheltuielile cu autoturismele: ce se deduce la impozitul pe profit.
Microîntreprinderi și PFA
- Microîntreprinderile plătesc impozit pe veniturile microîntreprinderilor, nu impozit pe profit, deci limitarea de la impozitul pe profit nu le privește. Dacă sunt înregistrate în scopuri de TVA, regula de la TVA se aplică la fel (art. 298).
- PFA și celelalte activități independente în sistem real: aceeași limitare de 50% a cheltuielilor auto (Codul fiscal, art. 68 alin. (7) lit. k)). Pentru deducerea integrală la calculul venitului net anual, normele cer tot foaia de parcurs, cu același conținut minim (norme, titlul IV pct. 7 alin. (7)).
Model de foaie de parcurs
Am pregătit un model în Excel care conține elementele minime cerute de norme, plus data, numărul de înmatriculare, totalurile și kilometrajul de la sfârșitul perioadei, calculate automat: descărcați modelul de foaie de parcurs (.xlsx). Norma de consum se completează în litri pe kilometru (de exemplu 0,07 pentru 7 l/100 km).
Ce vă recomandăm
- Decideți pentru fiecare vehicul dacă îl folosiți exclusiv în activitate sau aplicați limitarea de 50%.
- Pentru deducerea integrală, completați foaia de parcurs la fiecare deplasare, nu la sfârșitul lunii.
- Stabiliți în scris norma proprie de consum pentru fiecare vehicul.
Vă putem ajuta cu înregistrarea corectă a cheltuielilor auto: vedeți serviciile de contabilitate.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul fiscal (Legea nr. 227/2015), art. 25 alin. (3) lit. l) și m), art. 68 alin. (7) lit. k), art. 298; Normele metodologice de aplicare a Codului fiscal, aprobate prin HG nr. 1/2016, titlul II pct. 16, titlul IV pct. 7 alin. (7) și titlul VII pct. 68 – în forma în vigoare la 27.10.2026.