
Actualizat la 26 octombrie 2026.
Primim des întrebări despre plățile și încasările în numerar, atât între firme, cât și cu persoane fizice. Ele sunt reglementate de Legea nr. 70/2015 pentru întărirea disciplinei financiare privind operațiunile de încasări și plăți în numerar, modificată de mai multe ori în ultimii ani. Mai jos găsiți regulile în vigoare. Forma consolidată a legii o găsiți pe legislatie.just.ro.
Cine aplică legea?
Persoanele juridice, persoanele fizice autorizate, întreprinderile individuale și familiale, liber-profesioniștii, persoanele fizice care desfășoară activități independente, asocierile și alte entități cu sau fără personalitate juridică (art. 1 alin. (1)).
Nu aplică aceste plafoane, pentru operațiunile specifice activității lor autorizate: Trezoreria Statului, instituțiile de credit, emitentele de monedă electronică, instituțiile de plată autorizate, instituțiile financiare nebancare, casele de schimb valutar și operatorii de jocuri de noroc (art. 1 alin. (2)).
Plafoanele se aplică și plăților în valută făcute în România, la cursul BNR din ziua operațiunii (art. 1 alin. (3)).
Contul de plăți este obligatoriu
Din 1 ianuarie 2026, persoanele juridice trebuie să aibă un cont de plăți în România sau la Trezorerie, pe toată durata activității. Firmele nou-înființate îl deschid în cel mult 60 de zile lucrătoare de la înființare (art. 1 alin. (1^2)–(1^3)). Amenda pentru lipsa contului este de la 3.000 la 10.000 lei (art. 12 alin. (4)).
Între firme
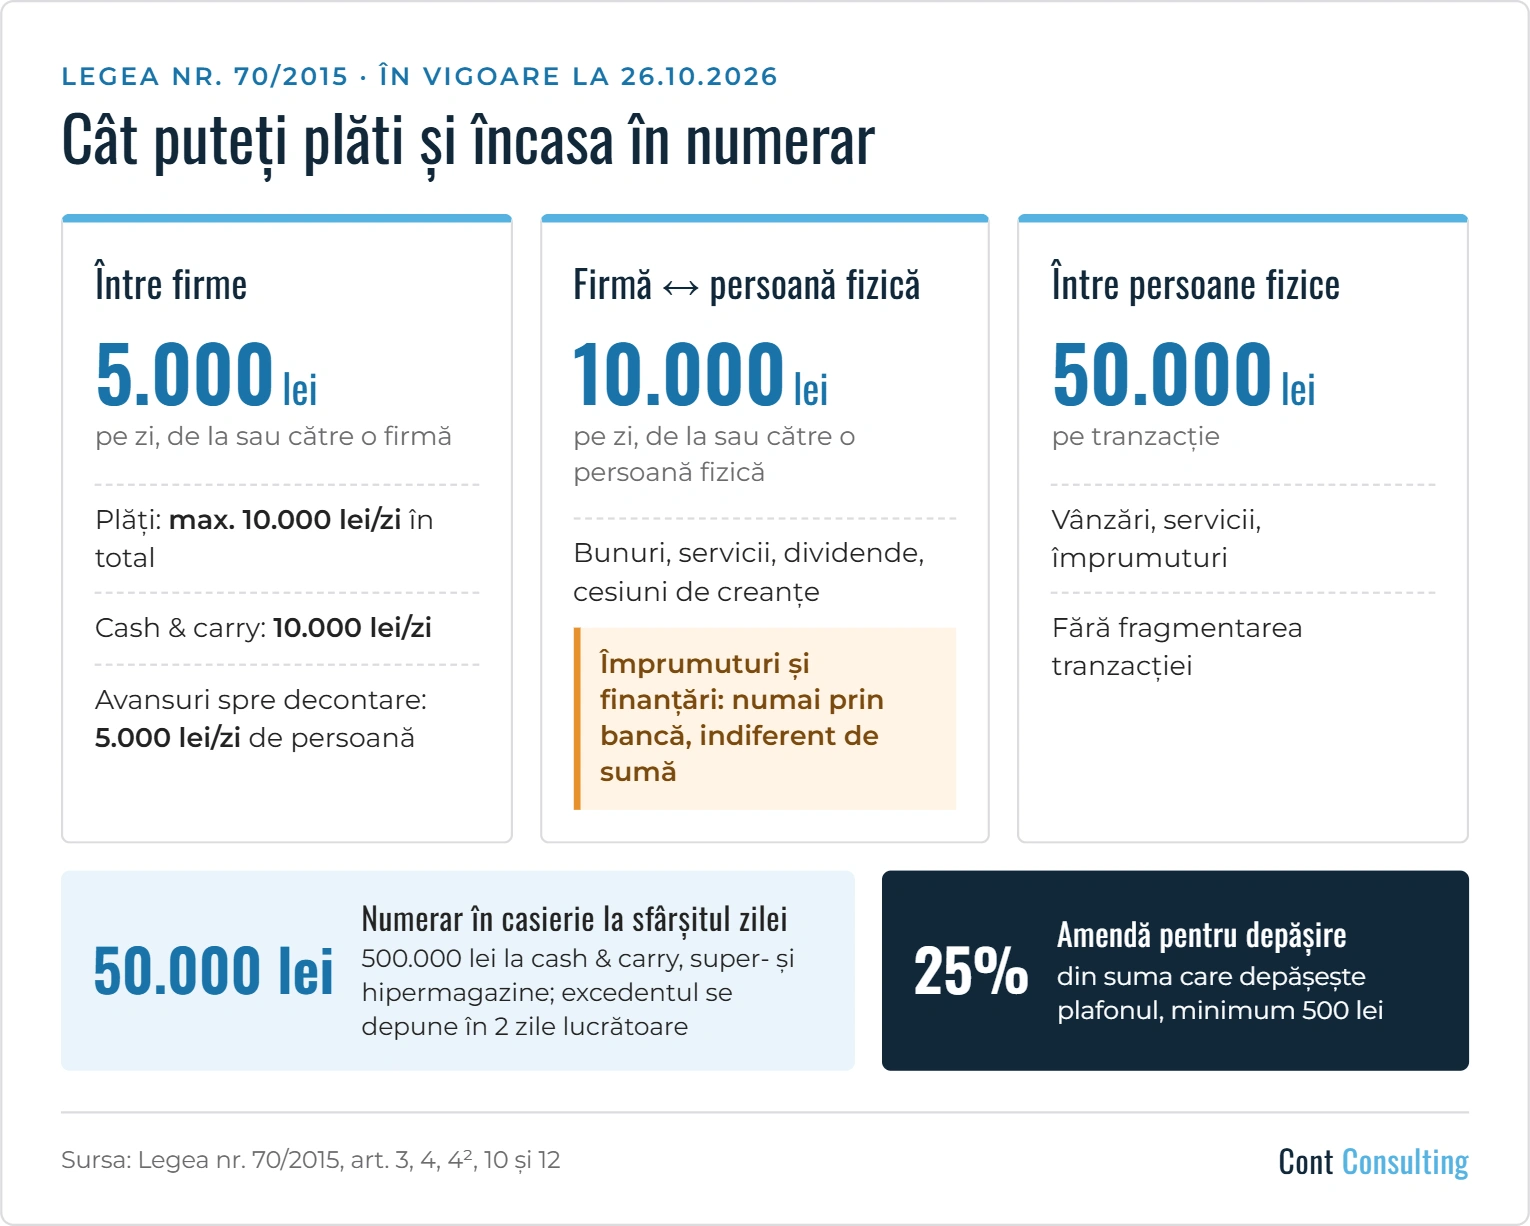
- încasări în numerar: cel mult 5.000 lei pe zi de la o persoană (10.000 lei la magazinele cash & carry);
- plăți în numerar: cel mult 5.000 lei pe zi către o persoană, dar nu mai mult de 10.000 lei pe zi în total (către cash & carry: 10.000 lei pe zi în total);
- plăți din avansuri spre decontare: cel mult 5.000 lei pe zi pentru fiecare persoană care a primit avansul; la data acordării, avansul intră în plafonul zilnic de plăți (art. 3 alin. (1) și (4)).
Este interzisă fragmentarea încasărilor sau a plăților pentru facturile de peste 5.000 lei (10.000 lei la cash & carry), precum și fragmentarea facturilor. O factură mai mare poate fi plătită 5.000 lei (10.000 lei) în numerar, iar diferența numai prin instrumente de plată fără numerar (art. 3 alin. (2)–(3)).
Între firme și persoane fizice
- livrări de bunuri, servicii, dividende, cesiuni de creanțe sau alte drepturi: cel mult 10.000 lei pe zi către/de la o persoană, fără fragmentare (art. 4 alin. (1)–(2)); excepție: vânzările cu plata în rate, conform legii (art. 4 alin. (3));
- împrumuturi și alte finanțări primite sau restituite: numai prin instrumente de plată fără numerar, indiferent de sumă (art. 4 alin. (4)).
Organizatorii de nunți și botezuri pot cere organului fiscal aprobarea unui plafon de încasări mai mare (art. 4^1).
Între persoane fizice
Vânzările de bunuri sau drepturi, serviciile și împrumuturile între persoane fizice se pot plăti în numerar până la 50.000 lei pe tranzacție, fără fragmentare (art. 10).
Plafonul de casierie
La sfârșitul fiecărei zile, numerarul din casierie nu poate depăși 50.000 lei (500.000 lei la cash & carry, supermagazine și hipermagazine). Excedentul se depune în cont în cel mult două zile lucrătoare. Plafonul poate fi depășit doar cu sumele pentru salarii și alte drepturi de personal sau pentru alte operațiuni cu persoane fizice, timp de 3 zile lucrătoare de la data prevăzută pentru plata acestora (art. 4^2 alin. (2)).
Restituiri pentru facturi stornate
Între firme se pot restitui în numerar cel mult 5.000 lei (10.000 lei la cash & carry), restul numai prin instrumente fără numerar. Către persoane fizice, cel mult 10.000 lei în numerar; dacă persoana declară pe propria răspundere că nu are cont bancar, suma poate fi restituită integral în numerar (art. 9).
Operațiuni fără plafon
Plafoanele nu se aplică pentru: depunerile de numerar în conturi și în automate, plata cheltuielilor de deplasare în interes de serviciu, plata în numerar a impozitelor, taxelor și amenzilor datorate bugetului, retragerile de numerar pentru salarii și alte plăți către persoane fizice și transferurile prin instituții de plată autorizate (art. 5).
Avantaje pentru plata în numerar
Este interzis să acordați clienților orice avantaj pentru că plătesc în numerar (art. 6).
Amenzi
- depășirea plafoanelor, fragmentarea, depășirea plafonului de casierie: 25% din suma care depășește plafonul, dar nu mai puțin de 500 lei (art. 12 alin. (1));
- împrumuturi cu persoane fizice în numerar: 25% din suma încasată sau plătită, dar nu mai puțin de 500 lei (art. 12 alin. (3)). Potrivit Deciziei ÎCCJ nr. 51/2026 (HP), suma se raportează la toate operațiunile în numerar făcute în baza aceleiași rezoluții;
- acordarea de avantaje pentru plata în numerar (art. 6), fragmentarea cererilor de ridicare de numerar de la bancă pentru a depăși plafonul de la art. 3 alin. (1) lit. c) și transferurile în conturile persoanelor fizice fără documente justificative (art. 11): 15.000–20.000 lei (art. 12 alin. (2));
- lipsa contului de plăți: 3.000–10.000 lei (art. 12 alin. (4)).
Exemplu: o firmă plătește în numerar, într-o zi, 8.000 lei unui furnizor persoană juridică. Plafonul este de 5.000 lei, deci depășirea este de 3.000 lei, iar amenda este 25% × 3.000 lei = 750 lei (art. 1 alin. (1), art. 3 alin. (1) lit. c) și art. 12 alin. (1)).
Amenzile se aplică de organele Ministerului Finanțelor și ale ANAF (art. 13).
Notă: Textul este valabil la data actualizării sale, are scop orientativ și reprezintă o interpretare a specialiștilor firmei Cont Consulting, fără a se intenționa substituirea prevederilor legale în vigoare. Nu suntem răspunzători pentru eventualele daune provocate de folosirea acestui material în scop legal sau ca probă într-un eventual litigiu.