Actualizat la 27 octombrie 2026.
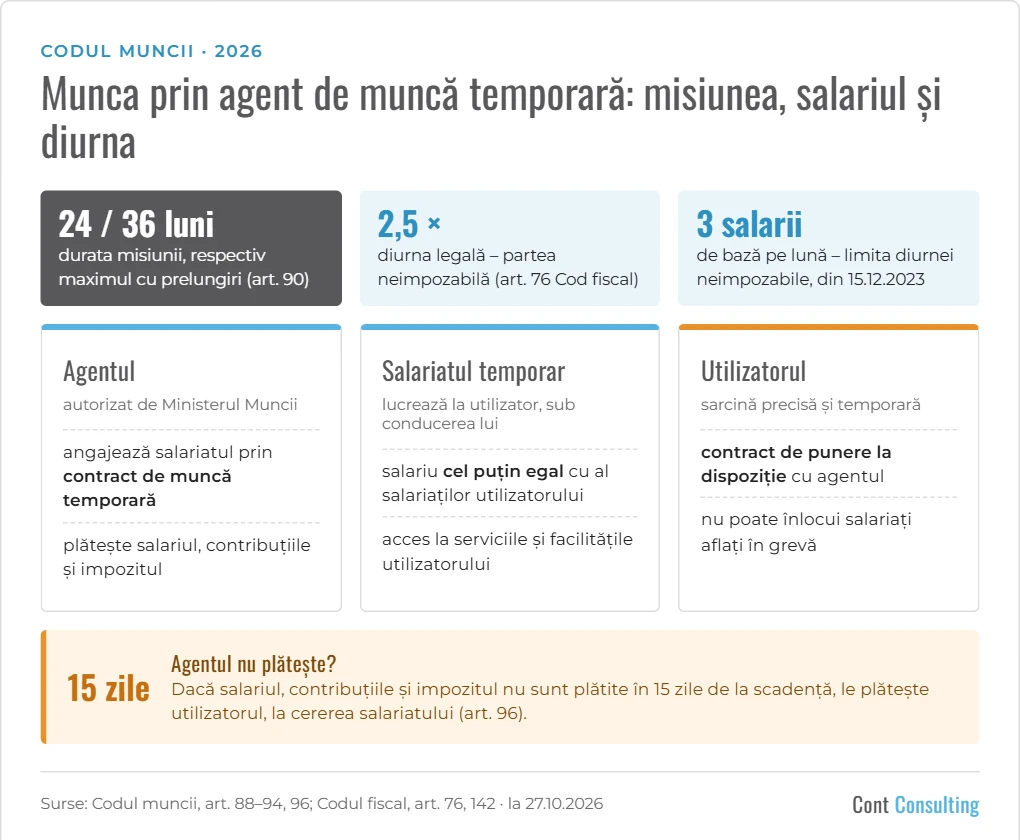
Munca prin agent de muncă temporară are trei părți: agentul de muncă temporară, care angajează salariatul; salariatul temporar; utilizatorul, la care salariatul lucrează sub supravegherea și conducerea acestuia (art. 88 din Codul muncii). Agentul trebuie să fie autorizat de Ministerul Muncii (art. 88 alin. (3)).
Misiunea
- Utilizatorul poate apela la un agent doar pentru o sarcină precisă și cu caracter temporar (art. 89) și nu îl poate folosi ca să înlocuiască salariați aflați în grevă (art. 93).
- Misiunea durează cel mult 24 de luni și poate fi prelungită, dar fără să depășească 36 de luni în total (art. 90).
Contractele
- Contractul de punere la dispoziție se încheie în scris între agent și utilizator și cuprinde, printre altele, durata misiunii, postul, condițiile de muncă, echipamentele, comisionul agentului și remunerația salariatului (art. 91 alin. (1)–(2)). Clauza prin care utilizatorului i se interzice să angajeze salariatul după misiune este nulă (alin. (3)).
- Contractul de muncă temporară se încheie în scris între agent și salariat, pe durata misiunii, și precizează condițiile misiunii, utilizatorul și remunerația (art. 94).
Salariul
- Salariul pentru fiecare misiune nu poate fi mai mic decât al salariatului utilizatorului care face aceeași muncă sau una similară (art. 92 alin. (3)). Dacă utilizatorul nu are un astfel de salariat, se ia în considerare salariul stabilit prin contractul colectiv de muncă aplicabil la utilizator (alin. (4)).
- Salariul nu poate fi mai mic decât salariul de bază minim brut prevăzut la art. 160 alin. (3) (art. 96 alin. (2), în forma dată de Legea nr. 283/2024).
- Agentul plătește salariul, reține și virează contribuțiile și impozitul (art. 96 alin. (1) și (3)). Dacă nu le plătește în 15 zile de la scadență, le plătește utilizatorul, la cererea salariatului, și le recuperează apoi de la agent (alin. (4)–(5)).
- Salariatul temporar are acces la serviciile și facilitățile utilizatorului în aceleași condiții ca ceilalți salariați; echipamentul de protecție îl asigură utilizatorul, dacă nu s-a convenit altfel (art. 92 alin. (1)–(2)).
Diurna: cât nu se impozitează
Indemnizațiile de delegare și detașare primite pentru lucrul în altă localitate, în țară sau în străinătate, nu se impozitează și nu intră în baza contribuțiilor de asigurări sociale în limita unui plafon (art. 76 alin. (2) lit. k) și alin. (4) lit. h), art. 142 lit. g) din Codul fiscal):
- în țară: de 2,5 ori indemnizația stabilită prin hotărâre a Guvernului pentru personalul instituțiilor publice;
- în străinătate: de 2,5 ori diurna stabilită prin hotărâre a Guvernului pentru personalul român trimis în străinătate;
- în ambele cazuri, cel mult 3 salarii de bază corespunzătoare locului de muncă, calculat separat pentru fiecare lună: cele 3 salarii se împart la zilele lucrătoare din lună și rezultatul se înmulțește cu zilele de deplasare din acea lună.
Limita de 3 salarii de bază se aplică din 15.12.2023 (OUG nr. 115/2023). Ce depășește plafonul se impozitează ca salariu. Transportul și cazarea nu intră în plafon.
Exemplu. Salariu de bază 5.000 lei, o lună cu 22 de zile lucrătoare, 30 de zile de deplasare în acea lună: limita lunară este 3 × 5.000 / 22 × 30 = 20.454,55 lei. Diurna neimpozabilă este cea mai mică dintre această sumă și 2,5 × diurna legală × zilele de deplasare.
Ce vă recomandăm
- Verificați că agentul de muncă temporară este autorizat.
- Cereți utilizatorului salariile angajaților proprii pe posturi similare și treceți remunerația în contractul de punere la dispoziție.
- Urmăriți durata misiunilor: 24 de luni, maximum 36 cu prelungiri.
- Calculați lunar, pentru fiecare salariat, plafonul neimpozabil al diurnei.
- Pentru lucrul în alt stat, verificați și regulile de detașare ale statului respectiv.
Vă putem ajuta cu salarizarea și contractele: vedeți serviciile de salarizare și resurse umane.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul muncii (Legea nr. 53/2003), art. 88–94 și 96, în forma în vigoare la 27.10.2026; Legea nr. 12/2015; Legea nr. 283/2024; Codul fiscal, art. 76 alin. (2) lit. k) și alin. (4) lit. h), art. 142 lit. g); OUG nr. 115/2023.