Actualizat la 27 octombrie 2026.
Codul fiscal reglementează două taxe locale legate de publicitate: taxa pentru serviciile de reclamă și publicitate (art. 477) și taxa pentru afișaj în scop de reclamă și publicitate (art. 478). Ambele se plătesc la bugetul local, iar nivelul exact îl stabilește consiliul local.
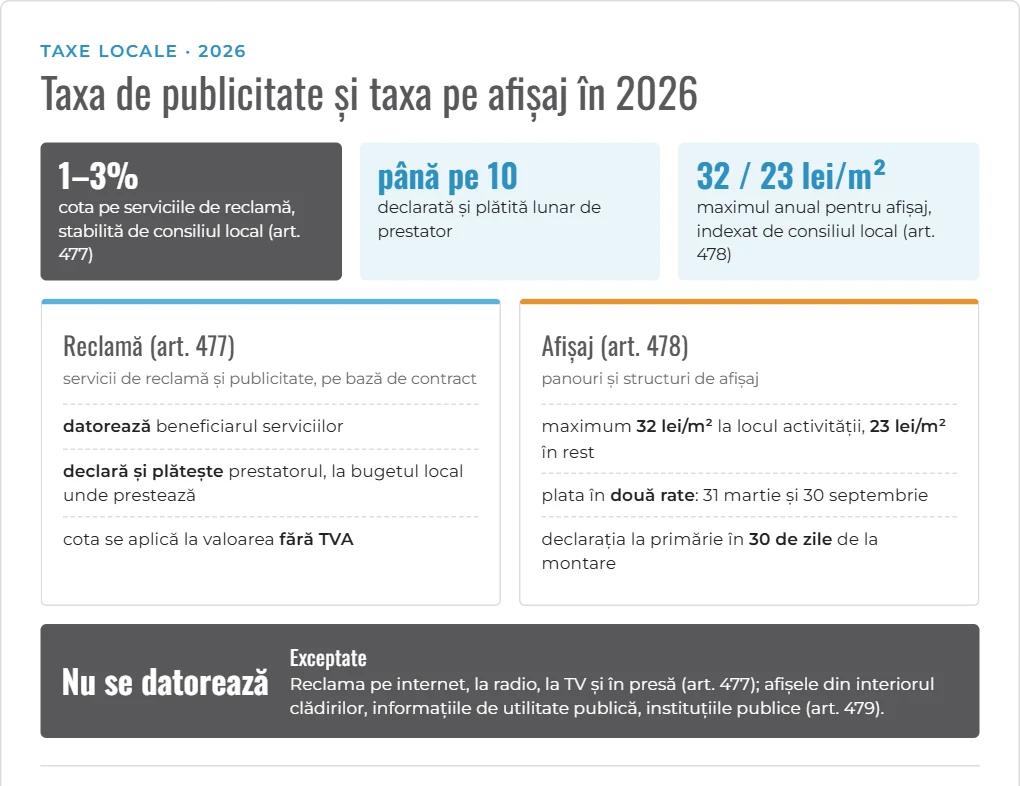
Taxa pentru serviciile de reclamă și publicitate (art. 477)
- Cine o datorează: orice persoană care beneficiază de servicii de reclamă și publicitate în România, în baza unui contract sau a altei înțelegeri (alin. (1)).
- Ce nu intră: publicitatea prin mijloace de informare în masă scrise și audiovizuale, adică prin ziare și alte tipărituri, radio, televiziune și internet (alin. (1) și (2)).
- Unde se plătește: la bugetul local al localității în care prestatorul prestează serviciile (alin. (3)).
- Cât: cota stabilită de consiliul local, între 1% și 3%, aplicată la valoarea serviciilor, fără TVA (alin. (4)–(6)).
- Cine declară și plătește: prestatorul serviciului, lunar, până la data de 10 a lunii următoare celei în care a intrat în vigoare contractul (alin. (7)).
Exemplu. Un contract de reclamă de 10.000 lei fără TVA, într-o localitate în care consiliul local a stabilit cota de 3%: taxa este de 300 lei și o declară și o plătește prestatorul.
Taxa pentru afișaj în scop de reclamă și publicitate (art. 478)
- Cine o datorează: cine folosește un panou, un afișaj sau o structură de afișaj pentru reclamă, în afara situațiilor de la art. 477; se plătește la bugetul localității în care e amplasat panoul (alin. (1)).
- Cât: anual, pe metru pătrat sau fracțiune, suma stabilită de consiliul local: până la 32 lei/m² pentru afișajul de la locul în care vă desfășurați activitatea și până la 23 lei/m² pentru orice alt panou (alin. (2)). Sumele se indexează anual de consiliul local (art. 491). Taxa se recalculează pe lunile în care afișați (alin. (3)).
- Plata: anual, în două rate egale, până la 31 martie și 30 septembrie; dacă taxa e de cel mult 50 lei, se plătește integral până la 31 martie (alin. (4)).
- Declarația: la primărie, în 30 de zile de la amplasarea panoului (alin. (5)).
Când nu se datorează (art. 479)
- instituțiile publice, cu excepția reclamei pentru activități economice (alin. (1));
- cine închiriază panoul altei persoane nu plătește taxa pe afișaj; în acest caz, taxa de la art. 477 o plătește persoana care a luat panoul cu chirie (alin. (2));
- afișele și panourile din interiorul clădirilor (alin. (3));
- panourile de identificare a instalațiilor energetice, marcajele de avertizare sau de circulație și alte informații de utilitate publică și educaționale (alin. (4));
- afișajul pe mijloace de transport care nu sunt construite pentru reclamă (alin. (5)).
Ce vă recomandăm
- Verificați hotărârea consiliului local pentru 2026: cota taxei pe reclamă și sumele pe m² pentru afișaj.
- Dacă prestați servicii de reclamă, declarați și plătiți taxa lunar, până pe 10, și precizați în contract că o refacturați.
- Pentru firma sau magazinul dumneavoastră, declarați panoul în 30 de zile de la montare și plătiți taxa la 31 martie și 30 septembrie.
- Reclamele online, la radio, la TV și în presă nu intră sub art. 477.
Vă putem ajuta cu declararea taxelor locale: vedeți serviciile de contabilitate.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse: Codul fiscal (Legea nr. 227/2015), art. 477, 478, 479 și 491, în forma în vigoare la 27.10.2026; Legea nr. 112/2016; OUG nr. 78/2025.