
Actualizat la 26 octombrie 2026.
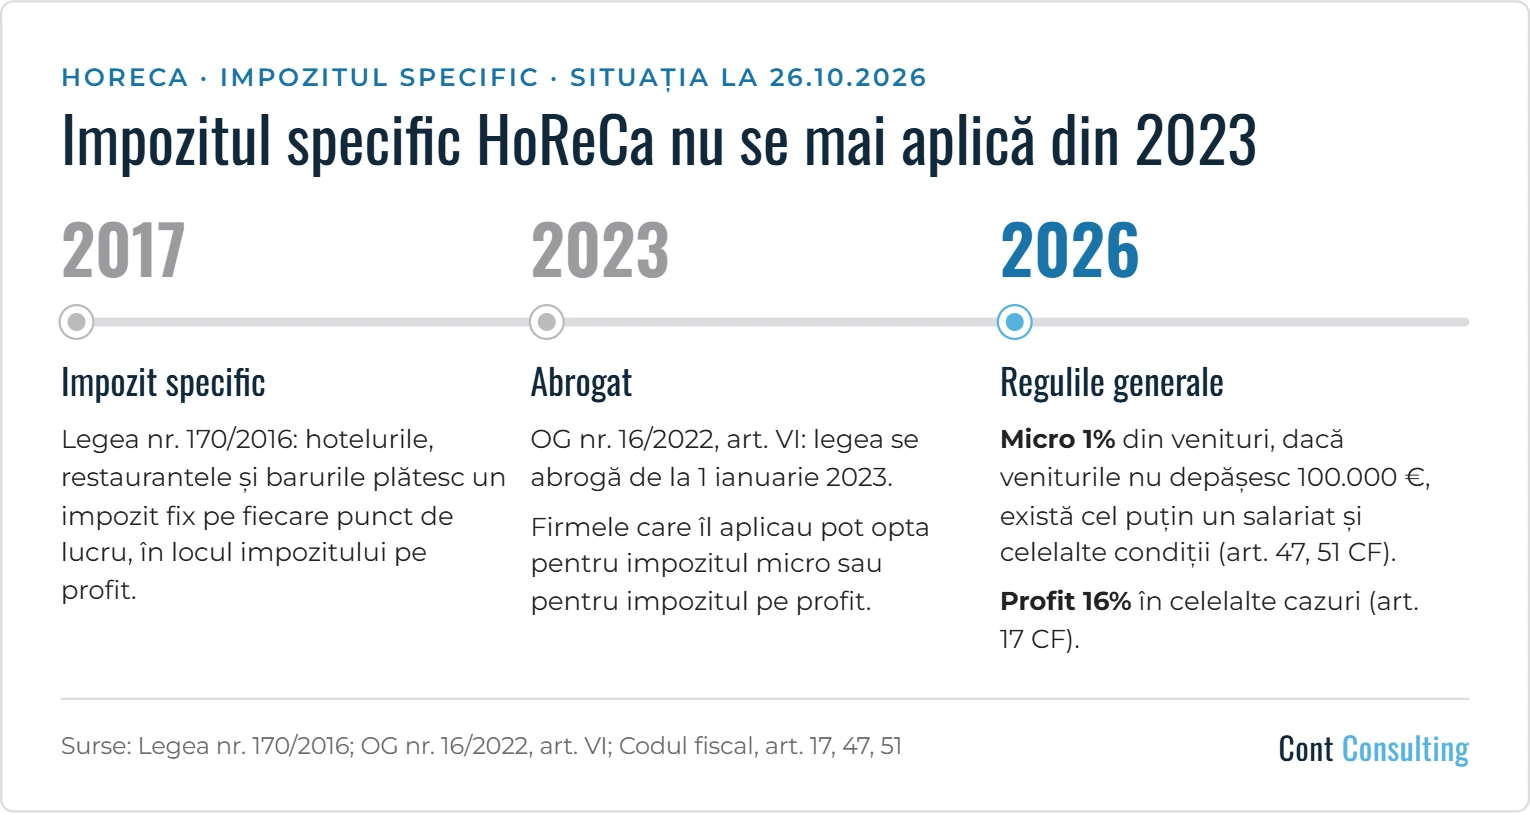
Impozitul specific nu se mai aplică. Legea nr. 170/2016 privind impozitul specific unor activități a fost abrogată începând cu 1 ianuarie 2023, prin art. VI alin. (1) din Ordonanța Guvernului nr. 16/2022. Ultimul an pentru care s-a datorat a fost 2022.
Ce era impozitul specific
Între 1 ianuarie 2017 și 31 decembrie 2022, firmele din turism, hoteluri, restaurante, baruri și alimentație publică (codurile CAEN Rev. 2 5510, 5520, 5530, 5590, 5610, 5621, 5629 și 5630) datorau, în locul impozitului pe profit, un impozit specific anual. Acesta se calcula pe fiecare punct de lucru, în funcție de suprafață, de rangul localității și de sezonalitate, și nu depindea de profitul realizat.
Ce s-a întâmplat la abrogare
De la 1 ianuarie 2023, firmele care aplicaseră impozitul specific până la 31 decembrie 2022 au putut opta, prin excepție de la condițiile obișnuite, pentru impozitul pe veniturile microîntreprinderilor sau pentru impozitul pe profit (art. VI alin. (2) din OG nr. 16/2022).
Ce se aplică în 2026
Firmele din HoReCa nu mai au un regim fiscal special. Ele plătesc, după caz:
- impozit pe veniturile microîntreprinderilor de 1% din venituri, dacă îndeplinesc condițiile de la art. 47 din Codul fiscal: venituri de cel mult 100.000 de euro în anul precedent (cumulate cu ale întreprinderilor legate), cel puțin un salariat, situațiile financiare depuse la termen și celelalte condiții prevăzute de lege (art. 47 alin. (1) și art. 51 alin. (1) din Codul fiscal);
- impozit pe profit de 16%, în celelalte cazuri (art. 17 din Codul fiscal).
Nu ne putem pronunța asupra regimului potrivit pentru o anumită firmă fără să analizăm cifrele ei. Vă putem ajuta cu această analiză – vedeți Consultanță fiscală și contabilă.
Notă: Textul este valabil la data actualizării sale, are scop orientativ și reprezintă o interpretare a specialiștilor firmei Cont Consulting, fără a se intenționa substituirea prevederilor legale în vigoare. Nu suntem răspunzători pentru eventualele daune provocate de folosirea acestui material în scop legal sau ca probă într-un eventual litigiu.