
Articol publicat în septembrie 2021. La final găsiți ce s-a schimbat până în octombrie 2026.
Deducerea TVA la constructii fara autorizatie de construire cauzează multe probleme companiilor în timpul controalelor fiscale desfășurate de ANAF, tendința echipelor de inspecție fiscală fiind de a nu permite deducerea taxei pe valoarea adaugată aferentă acestor construcții.
Echipa Cont Consulting, condusă de Ioan BÂSCĂ, founding partner, a reușit anularea în totalitate a unei decizii de impunere emise de ANAF vizând TVA la constructii fara autorizatie respinsă la rambursare unui client din portofoliu. Sumele care au făcut obiectul impunerii ANAF reprezintă TVA dedusă în urma construirii unei clădiri având destinația de hală de producție, fără a deține autorizație de construire.
Clientul nostru (societatea) are ca obiect principal de activitate fabricarea de șuruburi, buloane și alte articole filetate, fabricarea de nituri și șaibe, producând exclusiv pentru clienți din afara României. Acest lucru face ca vânzările acestuia să fie scutite de TVA de aici rezultând sume de TVA de recuperat, a căror rambursare a fost cerută și obținută anticipat (fără control) de firma noastră.
În perioada 03.11.2020-10.11.2020 inspectorii ANAF au efectuat la societate un control inopinat, urmat de o inspecție fiscală privind TVA (control ulterior rambursării anticipate). Scopul a fost cel de a verifica o potențială încălcare a art. 297 alin. (4) lit. a) din Legea nr. 227/2015 privind Codul Fiscal: „Orice persoană impozabilă are dreptul să deducă taxa aferentă achizițiilor, dacă acestea sunt destinate utilizării în folosul următoarelor operațiuni : a) operațiuni taxabile;”.
Verificând TVA deductibilă, inspectorii au constatat ca între anii 2017-2019 societatea a construit, fără a avea autorizație de construire, o hală de producție cu o valoare de 3.719.500 lei.
Pentru ca a construit hala fără autorizație de construire, societatea a fost sancționată de Poliția Locală cu amendă de 5.000 lei , conform art. 26 alin. 1 lit. a) din Legea nr. 50/1991. Totodată, Poliția Locală a somat societatea să oprească lucrările și să intre în legalitate. Până la data controlului, societatea nu a respectat somația.
Am comunicat organului de inspecție punctul nostru de vedere, că nu au fost încălcate prevederile art. 297 alin. (4) lit. a) din Codul fiscal. În drept, am invocat Hotărârea Guvernului nr 1/2016, titlul VII, pct. 67, care prevede că: „dreptul persoanelor impozabile de a deduce taxa achitată sau datorată pentru bunurile/serviciile achiziționate destinate utilizării în scopul realizarii de operatiuni taxabile constituie un principiu fundamental al sistemului de TVA şi el, în principiu, nu poate fi limitat. Pentru a beneficia de dreptul de deducere trebuie îndeplinite în primul rând condiţiile de fond, respectiv :
1. deducerea să fie exercitată de o persoană impozabilă ;
2. în amonte, bunurile sau serviciile să fie furnizate de o altă persoană impozabilă;
3. bunurile sau serviciile invocate pentru a justifica acest drept să fie utilizate în aval de persoana impozabilă în scopul operaţiunilor prevăzute la art. 297 alin.(4) din Codul fiscal” (operatiuni taxabile).
În Raportul de inspecție fiscală (RIF) și în Decizia de impunere se arată că: “Având în vedere că în Certificatul de Urbanism este precizată interdicția de construire până la întocmirea documentației P.U.D. și că în document se precizează că certificatul de urbanism nu poate fi utilizat în scopul declarat, organele de inspecție fiscală constată că nu este îndeplinită condiția de fond cu privire la exercitarea dreptului de deducere a TVA, respectiv nu rezultă fără echivoc că investițiile efectuate vor fi folosite în scopul operațiunilor taxabile ale societății . În acest caz, nu este vorba de intenția unei personae impozabile să înceapă în mod independent o activitate economică în sensul art. 269 din Codul fiscal și care începe să angajeze costuri și/sau să facă investiții pregătitoare necesare inițierii acestei activități economice, urmând ca ulterior să parcurgă etapele prevazute de Legea nr. 50/1991 pentru obținerea autorizației de construire. Existând interdicția de construire, cheltuielile au fost efectuate de către societate în afara cadrului legal.
Pentru lucrările de construcție a clădirii , în sumă de 3.710.385 lei, organele de inspecție fiscală au procedat la ajustarea negativă a taxei pe valoarea adaugată în valoare de 704.976 lei, conform art. 305 din Legea nr. 207/2015 privind Codul de Procedură Fiscală , cu modificările și completările ulterioare”.
Hala a fost pusă în funcțiune de către societate, în interior au fost instalate echipamente tehnologice, realizându-se neîntrerupt activități de producție specifice.
Pentru că nu a putut argumenta refuzul deducerii TVA, echipa de inspecție a schimbat în RIF încadrarea juridică, de la refuzul acordării deductibilității conform art. 297 alin 4, lit a din Codul fiscal, la ajustarea TVA deductibilă în minus, conform art. 305, alin. 4, lit. a), pct. 2., situație care stipulează că bunul de capital este folosit pentru realizarea de operaţiuni care nu dau drept de deducere a taxei !
Prin contestația formulată împreună cu echipa Cont Consulting, societatea a recunoscut încălcarea Legii nr. 50/1991 privind autorizarea executării lucrărilor de construcții, faptă ce constituie contravenție și pentru care am fost amendați cu 5.000 lei. Totuși, am considerat nejustificată ajustarea negativă a TVA dedusă, atât timp cât în interior obiectivului se desfășoară activități economice impozabile, facturile de bunuri și servicii aferente construirii halei de producție au fost primite de la furnizori înregistrați în scopuri de TVA, societatea având deci drept de deducere a TVA aferentă procesului respectiv. Ajustarea deducerii TVA la constructii fara autorizatie nu reprezintă unul dintre motivele invocate de art. 305 alin. 4, lit. a), pct. 2 din Codul fiscal, care stipulează că această ajustare este necesară doar în măsura în care bunul își încetează existența sau este folosit pentru operațiuni care nu dau drept de deducere a taxei.
În plus, am argumentat că în conformitate cu art. 14 alin. (3) din Codul de procedura fiscală, „Organul fiscal stabileşte tratamentul fiscal al unei operaţiuni având în vedere doar prevederile legislaţiei fiscale, tratamentul fiscal nefiind influenţat de faptul că operaţiunea respectivă îndeplineşte sau nu cerinţele altor prevederi legale”.
Prin Decizia privind soluționarea contestației depuse de societate, ANAF admite contestația depusă de echipa noastră și desființează în totalitate actul administrativ fiscal atacat.
În motivarea deciziei, Serviciul pentru soluționarea contestațiilor din cadrul ANAF afirmă că:
„Petenta menționează în contestație că atât la momentul inspecției, cât și înainte de aceasta, precum și la data depunerii contestației folosește hala (pentru care inspecția a refuzat dreptul de deducere) pentru activități de producție, în urma cărora rezultă produse finite care sunt vândute (…).
Din Raportul de inspecție fiscală rezultă că societatea realizează în principal operațiuni scutite cu drept de deducere, iar organele de inspecție fiscală au verificat îndeplinirea condițiilor pentru acordarea scutirii cu drept de deducere neconstatând deficiențe. La data achiziției bunurilor și serviciilor necesare investiției la hală, nu poate exista obligația de ajustare a TVA, cât timp nu a avut loc faptul generator al ajustării, această obligație intervenind în momentul în care efectiv un bun este alocat unor operațiuni fără drept de deducere.
Prin urmare, se constată că organele de inspecție fiscală au aplicat societății un tratament fiscal în contradicție cu propriile constatări, neexistând 0 legătura de cauzalitate între situația de fapt pretins constatată și normele legale aplicabile speței (…).”.
Ce s-a schimbat de la publicarea articolului
Actualizat la 27 octombrie 2026.
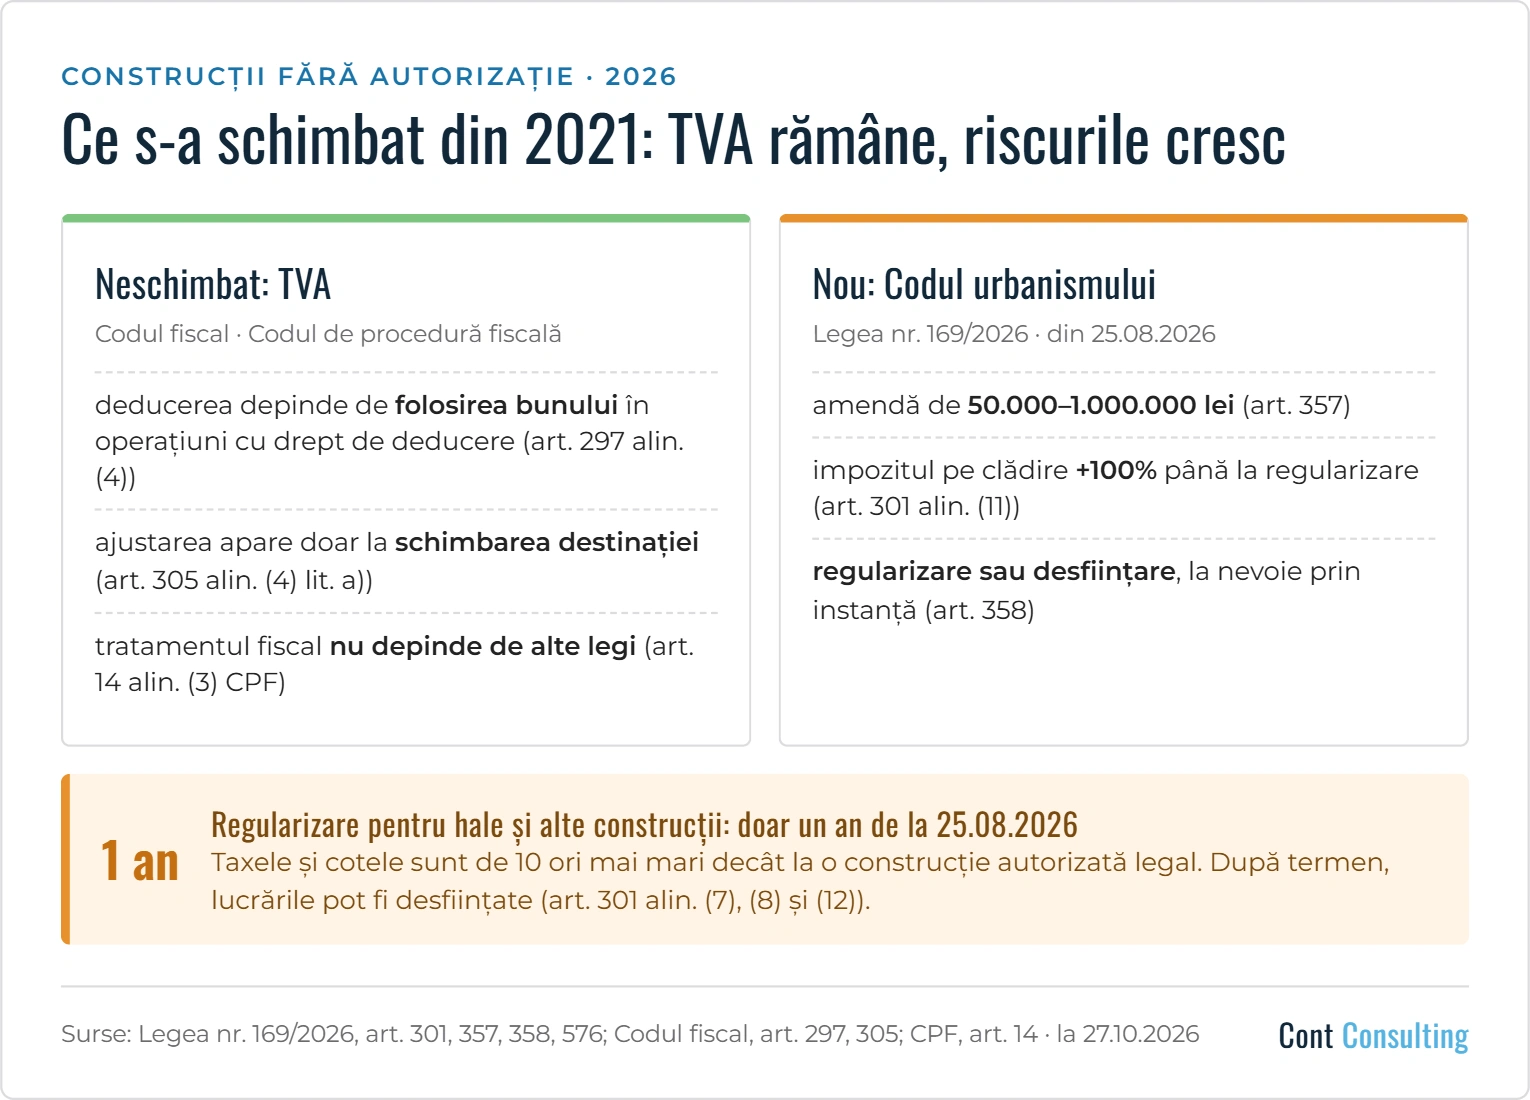
Cazul și argumentele de mai sus sunt cele de la data contestației. De atunci s-au schimbat regulile privind construcțiile, nu și cele privind deducerea TVA.
1. Legea nr. 50/1991 a fost abrogată. De la 25 august 2026, autorizarea construcțiilor este reglementată de Codul amenajării teritoriului, urbanismului și construcțiilor, aprobat prin Legea nr. 169/2026 (art. 575 alin. (1) și art. 576 alin. (3) lit. b)).
2. Amenzile pentru construcția fără autorizație sunt mult mai mari. Executarea lucrărilor fără autorizație de construire se sancționează acum cu amendă de la 50.000 la 1.000.000 lei, în funcție de gravitatea faptei și de impactul asupra vecinătăților (art. 357 alin. (1) lit. b) și alin. (4) lit. b) din Cod). În cazul din articol, amenda a fost de 5.000 lei.
3. Construcția trebuie regularizată sau desființată. Organul de control dispune oprirea lucrărilor și, după caz, regularizarea sau desființarea lor (art. 358 alin. (1)). Dacă firma nu se conformează în termenul din procesul-verbal, instanța poate dispune încadrarea în autorizație sau desființarea construcției (art. 358 alin. (3)).
4. Regularizarea unei hale e posibilă doar până în august 2027. Ca regulă, autorizația de regularizare se poate obține doar pentru locuințe unifamiliale mici, anexe și închideri de balcoane (art. 301 alin. (2)). Timp de un an de la intrarea în vigoare a Codului, ea se poate cere și pentru alte construcții, deci și pentru o hală de producție. Condițiile sunt: lucrările respectă reglementările de urbanism și cerințele de calitate, iar obligațiile fiscale și măsurile contravenționale sunt îndeplinite (art. 301 alin. (7)). Taxele și cotele datorate sunt de zece ori mai mari decât pentru o construcție autorizată legal (alin. (8)). După expirarea termenului, autoritățile locale pot desființa lucrările sau trebuie să ceară instanței desființarea lor (alin. (12)).
5. Impozitul pe clădire se dublează. Pentru clădirile fără autorizație care nu au fost regularizate, impozitul pe clădiri se majorează cu 100%, de la constatarea situației până la regularizare sau desființare (art. 301 alin. (11)).
6. Regulile de TVA pe care s-a sprijinit contestația nu s-au schimbat. Art. 297 alin. (4) și art. 305 alin. (4) lit. a) din Codul fiscal, pct. 67 alin. (1) din Normele metodologice și art. 14 alin. (3) din Codul de procedură fiscală au același conținut. Modificările făcute după 2021 la art. 297 și 305 nu leagă deducerea TVA de autorizația de construire. Cota standard de TVA este de 21% de la 1 august 2025 (art. 291 alin. (1)), iar o eventuală ajustare se calculează din taxa dedusă inițial (art. 305 alin. (5) lit. a)).
Ce înseamnă pentru dvs. Dacă aveți o clădire construită fără autorizație și o folosiți în activitatea economică, TVA dedusă rămâne apărată de aceleași argumente. Riscurile din afara TVA au crescut însă mult: amenda, impozitul dublu și desființarea. Termenul de un an pentru regularizare este o oportunitate pe care merită să o analizați cu un specialist în construcții.
Vă putem ajuta la inspecții fiscale și contestații: vedeți serviciile de consultanță.
Notă: Textul este valabil la data actualizării, are scop informativ și reprezintă interpretarea specialiștilor Cont Consulting. Nu înlocuiește prevederile legale în vigoare.
Surse addendum: Legea nr. 169/2026 privind Codul amenajării teritoriului, urbanismului și construcțiilor, art. 301, 357, 358, 575, 576; Codul fiscal (Legea nr. 227/2015), art. 291, 297, 305; Normele metodologice aprobate prin HG nr. 1/2016, titlul VII, pct. 67; Codul de procedură fiscală (Legea nr. 207/2015), art. 14 – în forma în vigoare la 27.10.2026.